

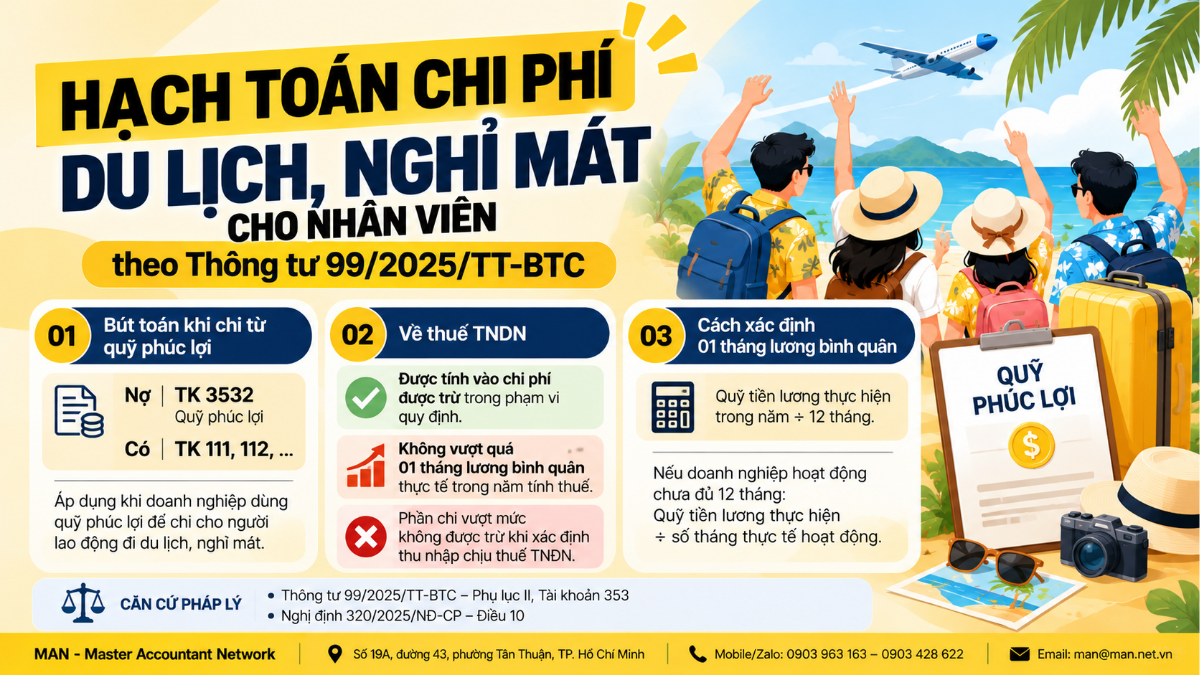
Hạch toán chi phí du lịch nghỉ mát cho nhân viên khi chi từ quỹ phúc lợi được thực hiện theo Mục 3 Tài khoản 353 Phần B Phụ lục II ban hành kèm theo Thông tư 99/2025/TT-BTC của Bộ Tài chính, có hiệu lực từ ngày 1/1/2026. Theo hướng dẫn này, doanh nghiệp ghi Nợ Tài khoản 353 – Quỹ khen thưởng, phúc lợi (3532) và ghi Có các Tài khoản 111, 112 khi dùng quỹ phúc lợi chi cho người lao động đi du lịch, nghỉ mát. Quy định áp dụng cho mọi doanh nghiệp thuộc mọi lĩnh vực, mọi thành phần kinh tế.
Cách hạch toán chi phí du lịch nghỉ mát khi chi từ quỹ phúc lợi
Theo Mục 3 Tài khoản 353 Phần B Phụ lục II Thông tư 99/2025/TT-BTC, khi dùng quỹ phúc lợi để chi trợ cấp khó khăn, chi cho người lao động nghỉ mát, chi cho phong trào văn hóa, văn nghệ quần chúng, doanh nghiệp hạch toán như sau:
Nợ TK 353 – Quỹ khen thưởng, phúc lợi (3532)
Có các TK 111, 112,…
Đây là bút toán trực tiếp khi phát sinh chi phí du lịch, nghỉ mát cho người lao động. Trước khi đến bước này, doanh nghiệp cần đã có số dư quỹ khen thưởng, phúc lợi thông qua các bút toán trích lập trước đó.
Các bút toán trích lập quỹ khen thưởng, phúc lợi liên quan
Theo Mục 3 Tài khoản 353 Phần B Phụ lục II Thông tư 99/2025/TT-BTC, quy trình hình thành và sử dụng quỹ khen thưởng, phúc lợi (tài khoản 353) gồm các bút toán chủ yếu sau đây:
Trong năm khi tạm trích quỹ khen thưởng, phúc lợi:
Nợ TK 421 – Lợi nhuận sau thuế chưa phân phối
Có TK 353 – Quỹ khen thưởng, phúc lợi (3531, 3532, 3534)
Cuối năm, xác định quỹ khen thưởng, phúc lợi được trích thêm:
Nợ TK 421 – Lợi nhuận sau thuế chưa phân phối
Có TK 353 – Quỹ khen thưởng, phúc lợi (3531, 3532, 3534)
Trích quỹ khen thưởng để thưởng cho người lao động trong doanh nghiệp:
Nợ TK 353 – Quỹ khen thưởng, phúc lợi (3531)
Có TK 334 – Phải trả người lao động
Chi phí du lịch nghỉ mát có được trừ khi tính thuế TNDN không
Chi phí tổ chức cho người lao động đi du lịch, nghỉ mát thuộc khoản chi có tính chất phúc lợi trực tiếp cho người lao động và được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN, căn cứ Điều 10 Nghị định 320/2025/NĐ-CP. Tuy nhiên, khoản chi này không được tính trừ toàn bộ mà bị giới hạn theo mức trần quy định.
Theo khoản 4 Điều 10 Nghị định 320/2025/NĐ-CP, phần chi cho các khoản có tính chất phúc lợi trực tiếp cho người lao động vượt quá 1 tháng lương bình quân thực tế thực hiện trong năm tính thuế sẽ không được trừ khi xác định thu nhập chịu thuế TNDN. Nhóm khoản chi phúc lợi trực tiếp chịu chung mức trần này, ngoài chi nghỉ mát, còn bao gồm chi đám hiếu hỷ của bản thân và gia đình người lao động, chi hỗ trợ điều trị khám bệnh chữa bệnh, chi hỗ trợ bổ sung kiến thức học tập, chi hỗ trợ gia đình người lao động bị ảnh hưởng bởi thiên tai dịch họa tai nạn ốm đau, chi khen thưởng con của người lao động có thành tích học tập tốt, chi hỗ trợ chi phí đi lại ngày lễ tết, cùng một số khoản chi bảo hiểm phúc lợi khác.
Cách xác định 1 tháng lương bình quân thực tế được quy định cụ thể như sau: bằng quỹ tiền lương thực hiện trong năm chia cho 12 tháng; trường hợp doanh nghiệp hoạt động không đủ 12 tháng thì chia cho số tháng thực tế hoạt động trong năm. Quỹ tiền lương thực hiện là tổng số tiền lương thực tế đã chi trả của năm quyết toán đến thời hạn cuối cùng nộp hồ sơ quyết toán, không bao gồm số tiền trích lập quỹ dự phòng tiền lương của năm trước chi trong năm quyết toán thuế.
Nguyên tắc kế toán tài khoản 353 Quỹ khen thưởng, phúc lợi
Theo Phần B Phụ lục II Thông tư 99/2025/TT-BTC, tài khoản 353 dùng để phản ánh số hiện có và tình hình tăng, giảm quỹ khen thưởng, quỹ phúc lợi và quỹ thưởng ban quản lý điều hành công ty của doanh nghiệp. Quỹ khen thưởng, quỹ phúc lợi được trích từ lợi nhuận sau thuế TNDN của doanh nghiệp để dùng cho công tác khen thưởng, khuyến khích lợi ích vật chất, phục vụ nhu cầu phúc lợi công cộng, cải thiện và nâng cao đời sống vật chất, tinh thần của người lao động.
Bên cạnh nguyên tắc chung, Thông tư 99/2025/TT-BTC còn quy định các nguyên tắc cụ thể sau đây đối với tài khoản 353:
- Việc trích lập, quản lý và sử dụng quỹ khen thưởng, quỹ phúc lợi và quỹ thưởng ban quản lý điều hành công ty thực hiện theo cơ chế tài chính hoặc quy định của pháp luật hiện hành
- Quỹ khen thưởng, quỹ phúc lợi, quỹ thưởng ban quản lý điều hành công ty phải được hạch toán chi tiết theo từng loại quỹ
- Đối với tài sản cố định đầu tư, mua sắm bằng quỹ phúc lợi khi hoàn thành dùng vào sản xuất, kinh doanh, doanh nghiệp ghi giảm quỹ phúc lợi đồng thời ghi tăng vốn đầu tư của chủ sở hữu
- Đối với tài sản cố định đầu tư, mua sắm bằng quỹ phúc lợi khi hoàn thành dùng cho nhu cầu phúc lợi của doanh nghiệp, doanh nghiệp kết chuyển từ Quỹ phúc lợi (TK 3532) sang Quỹ phúc lợi đã hình thành tài sản cố định (TK 3533); những tài sản cố định này không trích khấu hao tính vào chi phí mà định kỳ hàng tháng, hàng năm tính hao mòn để ghi giảm Quỹ phúc lợi đã hình thành tài sản cố định
Góc nhìn chuyên môn của MAN
Từ thực tiễn tư vấn kế toán và thuế cho doanh nghiệp, MAN – Master Accountant Network lưu ý một số điểm kế toán cần kiểm soát khi hạch toán và kê khai chi phí du lịch, nghỉ mát cho nhân viên:
- Phân biệt rõ hai bước hạch toán: chi tiền từ quỹ phúc lợi (ghi Nợ TK 353/3532, Có TK 111, 112) là bút toán kế toán, còn việc khoản chi này có được trừ khi tính thuế TNDN hay không lại là vấn đề thuế riêng, phụ thuộc vào mức trần 1 tháng lương bình quân
- Theo dõi tổng các khoản chi có tính chất phúc lợi trực tiếp trong cả năm, không chỉ riêng chi nghỉ mát, vì mức trần 1 tháng lương bình quân áp dụng chung cho toàn bộ nhóm khoản chi phúc lợi, không tính riêng cho từng khoản mục
- Doanh nghiệp áp dụng năm tài chính từ 1/1/2026 trở đi cần chuyển đổi hệ thống tài khoản kế toán sang Thông tư 99/2025/TT-BTC đúng thời hạn, vì thông tư này thay thế hoàn toàn Thông tư 200/2014/TT-BTC trước đây
Doanh nghiệp cần rà soát lại toàn bộ chính sách phúc lợi nội bộ và hồ sơ chi từ quỹ khen thưởng, phúc lợi có thể tham khảo thêm dịch vụ kế toán trọn gói của MAN để đảm bảo hạch toán đúng theo Thông tư 99/2025/TT-BTC và tối ưu phần chi phí được trừ khi quyết toán thuế TNDN.
Kết luận
Việc hạch toán chi phí du lịch nghỉ mát cho nhân viên theo Thông tư 99/2025/TT-BTC không phức tạp về mặt bút toán, nhưng doanh nghiệp cần đồng thời đối chiếu với quy định về chi phí được trừ khi tính thuế TNDN tại Nghị định 320/2025/NĐ-CP để tránh bị loại phần chi vượt mức trần 1 tháng lương bình quân khi quyết toán. Kế toán nên theo dõi tách bạch từng loại quỹ theo tài khoản 353 và tổng hợp đầy đủ các khoản chi có tính chất phúc lợi trực tiếp trong năm trước khi xác định phần được trừ. Chi tiết về các khoản chi khác không được trừ khi quyết toán thuế TNDN có thể tham khảo thêm tại thuvienphapluat.vn.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp
Chi phí du lịch nghỉ mát cho nhân viên hạch toán vào tài khoản nào?
Theo Thông tư 99/2025/TT-BTC, khi chi từ quỹ phúc lợi, doanh nghiệp ghi Nợ TK 353 – Quỹ khen thưởng, phúc lợi (3532), ghi Có các TK 111, 112.
Chi phí du lịch nghỉ mát có bị giới hạn mức được trừ khi tính thuế TNDN không?
Có. Theo khoản 4 Điều 10 Nghị định 320/2025/NĐ-CP, tổng các khoản chi có tính chất phúc lợi trực tiếp cho người lao động, bao gồm chi nghỉ mát, không được vượt quá 1 tháng lương bình quân thực tế thực hiện trong năm tính thuế; phần vượt mức không được trừ.
Thông tư 99/2025/TT-BTC có hiệu lực từ khi nào?
Thông tư 99/2025/TT-BTC có hiệu lực thi hành từ ngày 1/1/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 1/1/2026, thay thế Thông tư 200/2014/TT-BTC.

Nội dung liên quan
Tin tức Kế toán - Thuế Kiểm toán
Kiểm toán
Kiểm toán Tin tức
Kiểm toán Tin tức
Tin tức Kiểm toán
Kiểm toán