

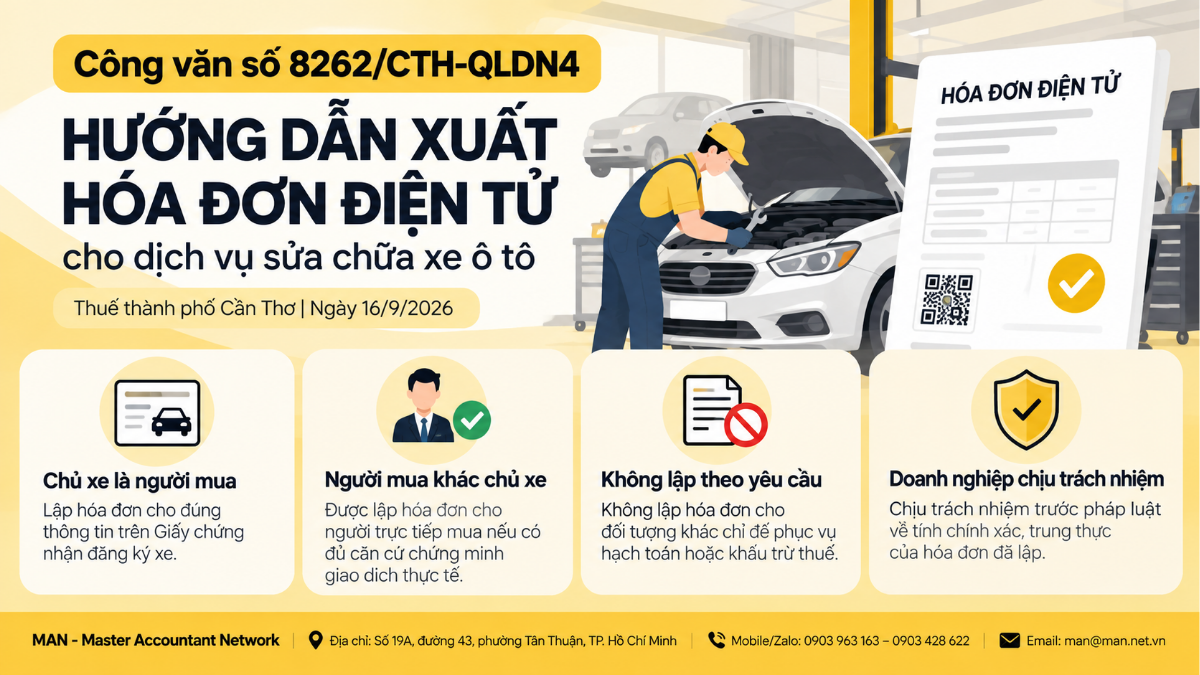
Công văn số 8262/CTH-QLDN4 ngày 16/9/2026 của Thuế thành phố Cần Thơ hướng dẫn việc lập hóa đơn điện tử đối với dịch vụ sửa chữa, bảo dưỡng xe ô tô khi người đứng tên trên Giấy chứng nhận đăng ký xe khác với người trực tiếp mua dịch vụ. Theo văn bản, doanh nghiệp được lập hóa đơn cho người trực tiếp mua dịch vụ nếu có đầy đủ căn cứ chứng minh giao dịch thực tế và thông tin người mua trên hóa đơn phải phù hợp với người mua dịch vụ.
Công văn số 8262/CTH-QLDN4 hướng dẫn trường hợp nào
Công văn số 8262/CTH-QLDN4 do Thuế thành phố Cần Thơ ban hành ngày 16/9/2026, gửi Công ty TNHH TM DV ISUZU Cẩm Phong, để hướng dẫn việc xuất hóa đơn sửa chữa xe ô tô trong trường hợp người yêu cầu xuất hóa đơn khác với chủ xe ghi trên Giấy chứng nhận đăng ký xe.
Thuế thành phố Cần Thơ căn cứ khoản 1 Điều 4, khoản 1 và khoản 4 Điều 10 Nghị định số 254/2026/NĐ-CP ngày 30/6/2026 của Chính phủ về hóa đơn điện tử, chứng từ điện tử. Theo đó, khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn điện tử để giao cho người mua, trừ các trường hợp không phải sử dụng hóa đơn điện tử theo quy định.
Khi chủ xe đồng thời là người mua dịch vụ
Trường hợp tổ chức, cá nhân đứng tên trên Giấy chứng nhận đăng ký xe đồng thời là người mua dịch vụ sửa chữa, bảo dưỡng, Công ty TNHH TM DV ISUZU Cẩm Phong lập hóa đơn cho tổ chức, cá nhân đó theo quy định.
Khi người mua dịch vụ khác chủ xe
Trường hợp tổ chức, cá nhân đứng tên trên Giấy chứng nhận đăng ký xe khác với tổ chức, cá nhân trực tiếp mua dịch vụ, Công ty được lập hóa đơn cho tổ chức, cá nhân trực tiếp mua dịch vụ nếu có đầy đủ căn cứ chứng minh đây là bên thực tế giao kết, mua dịch vụ, có quyền hoặc trách nhiệm sử dụng xe và chịu chi phí sửa chữa, bảo dưỡng; đồng thời trực tiếp thực hiện hoặc chịu trách nhiệm về giao dịch với Công ty.
Việc lập hóa đơn phải căn cứ vào thực tế phát sinh và hồ sơ, chứng từ liên quan. Thông tin người mua trên hóa đơn phải đúng với người mua dịch vụ. Để kiểm soát hồ sơ khi người mua dịch vụ khác người đứng tên xe, doanh nghiệp cần đối chiếu các căn cứ thể hiện quan hệ thực tế với giao dịch. Công văn tập trung vào các điều kiện sau:
- Bên thực tế giao kết và mua dịch vụ.
- Có quyền hoặc trách nhiệm sử dụng xe.
- Chịu chi phí sửa chữa, bảo dưỡng.
- Trực tiếp thực hiện hoặc chịu trách nhiệm về giao dịch với Công ty.
Các điều kiện này cần được xem xét theo từng giao dịch và trên cơ sở hồ sơ, chứng từ thực tế.
Không lập hóa đơn cho đối tượng khác chỉ để phục vụ hạch toán
Công văn số 8262/CTH-QLDN4 nêu rõ doanh nghiệp không được lập hóa đơn cho tổ chức, cá nhân khác với người mua dịch vụ chỉ nhằm đáp ứng yêu cầu hạch toán hoặc kê khai khấu trừ thuế của khách hàng. Như vậy, việc xác định người mua trên hóa đơn phải xuất phát từ giao dịch thực tế và hồ sơ, chứng từ liên quan, không chỉ từ yêu cầu của khách hàng.
Trách nhiệm của doanh nghiệp khi lập hóa đơn
Thuế thành phố Cần Thơ đề nghị Công ty TNHH TM DV ISUZU Cẩm Phong căn cứ từng giao dịch cụ thể, đối chiếu hồ sơ, chứng từ thực tế để lập hóa đơn theo đúng quy định. Công ty chịu trách nhiệm trước pháp luật về tính chính xác, trung thực của hóa đơn đã lập theo Nghị định số 254/2026/NĐ-CP.
Trong quá trình rà soát quy trình hóa đơn điện tử, doanh nghiệp có thể tham khảo thêm Thông tư số 91/2026/TT-BTC và các nội dung liên quan được MAN cập nhật, trong đó có Công văn số 4831/CT-CS về hóa đơn điện tử.
Lưu ý chuyên môn cho doanh nghiệp và kế toán
MAN – Master Accountant Network lưu ý doanh nghiệp cung cấp dịch vụ sửa chữa, bảo dưỡng ô tô nên kiểm tra thông tin người mua và hồ sơ giao dịch trước khi lập hóa đơn. Trường hợp người mua dịch vụ khác người đứng tên xe, hồ sơ cần được đối chiếu để xác định người mua thực tế và căn cứ chứng minh giao dịch.
Doanh nghiệp cũng cần phân biệt giữa thông tin về người đứng tên trên Giấy chứng nhận đăng ký xe và thông tin về người mua dịch vụ. Theo Công văn số 8262/CTH-QLDN4, hai chủ thể này có thể khác nhau nếu doanh nghiệp có đầy đủ căn cứ chứng minh người trực tiếp mua dịch vụ đáp ứng các điều kiện nêu trong công văn.
Kết luận
Công văn số 8262/CTH-QLDN4 ngày 16/9/2026 của Thuế thành phố Cần Thơ hướng dẫn việc lập hóa đơn điện tử đối với dịch vụ sửa chữa, bảo dưỡng xe ô tô theo người mua dịch vụ thực tế. Khi người đứng tên xe khác người trực tiếp mua dịch vụ, doanh nghiệp có thể lập hóa đơn cho người mua dịch vụ nếu có đầy đủ căn cứ chứng minh giao dịch và thông tin người mua trên hóa đơn phù hợp với thực tế phát sinh.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế