

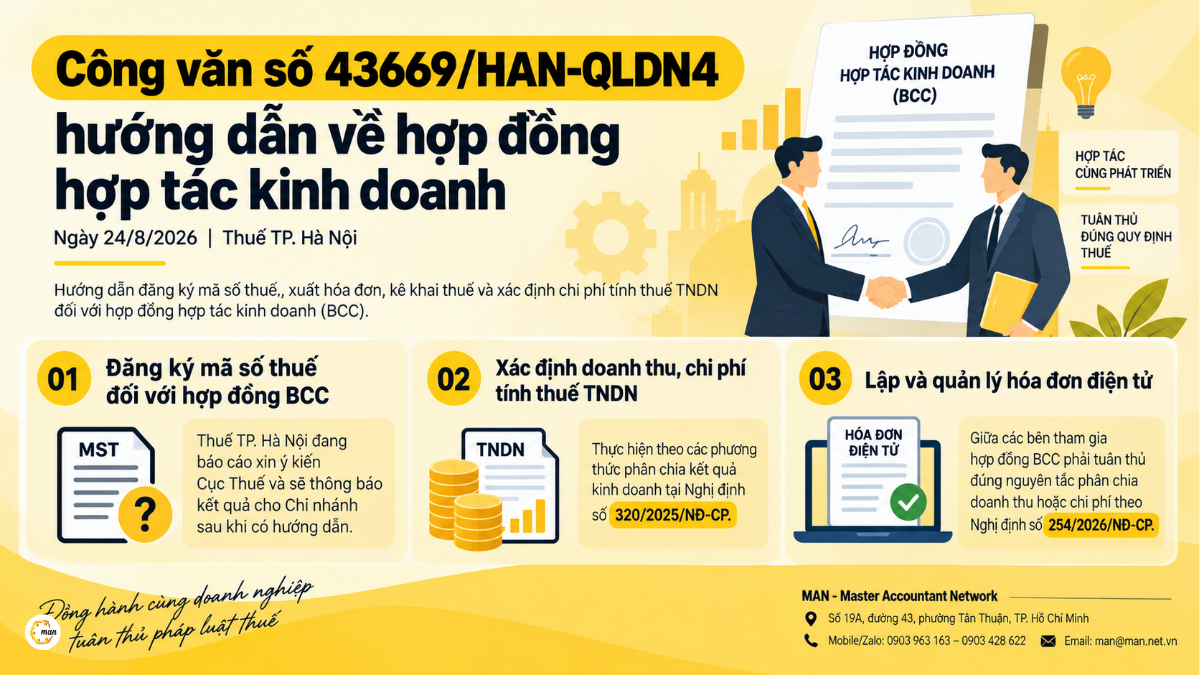
Công văn số 43669/HAN-QLDN4 ngày 24/8/2026 của Thuế thành phố Hà Nội hướng dẫn Chi nhánh Công ty cổ phần y học Vĩnh Thiện – Bệnh viện đại học Phenikaa về đăng ký mã số thuế, xuất hóa đơn, kê khai thuế và xác định chi phí được trừ khi tính thuế TNDN đối với hợp đồng hợp tác kinh doanh. Riêng việc đăng ký cấp mã số thuế cho hợp đồng BCC, Thuế thành phố Hà Nội đang báo cáo và xin ý kiến Cục Thuế.
Công văn được ban hành để trả lời văn bản số 287/2026/CV/VT-KT ngày 06/8/2026 của Chi nhánh Công ty cổ phần y học Vĩnh Thiện – Bệnh viện đại học Phenikaa về việc hướng dẫn đăng ký cấp mã số thuế, xuất hóa đơn, kê khai thuế và xác định chi phí được trừ khi tính thuế TNDN đối với hợp đồng hợp tác kinh doanh với tổ chức.
Đối với đăng ký cấp mã số thuế cho hợp đồng BCC, Thuế thành phố Hà Nội cho biết đang báo cáo và xin ý kiến Cục Thuế. Sau khi nhận được ý kiến, cơ quan Thuế thành phố Hà Nội sẽ thông báo để Chi nhánh biết và thực hiện.
Xác định doanh thu và thu nhập từ hợp đồng BCC
Theo điểm p, khoản 3 Điều 3 Nghị định số 320/2025/NĐ-CP ngày 15/12/2025, thu nhập từ hợp đồng hợp tác kinh doanh được xác định bằng tổng doanh thu theo hợp đồng kinh donh (BCC) trừ tổng chi phí liên quan đến việc tạo ra doanh thu của hợp đồng.
Phương thức xác định doanh thu tính thuế phụ thuộc vào cách các bên phân chia kết quả kinh doanh theo hợp đồng. Công văn dẫn chiếu bốn trường hợp:
- Nếu phân chia bằng doanh thu bán hàng hóa, dịch vụ, doanh thu tính thuế là doanh thu của từng bên được chia theo hợp đồng.
- Nếu phân chia bằng sản phẩm, doanh thu tính thuế là doanh thu của sản phẩm được chia cho từng bên theo hợp đồng.
- Nếu phân chia bằng lợi nhuận trước thuế, các bên phải cử một bên đại diện xuất hóa đơn, ghi nhận doanh thu, chi phí và xác định lợi nhuận trước thuế TNDN chia cho từng bên. Mỗi bên tự thực hiện nghĩa vụ thuế TNDN của mình.
- Nếu phân chia bằng lợi nhuận sau thuế TNDN, các bên phải cử một bên đại diện xuất hóa đơn, ghi nhận doanh thu, chi phí và kê khai, nộp thuế TNDN thay cho các bên còn lại.
Doanh nghiệp có thể tham khảo thêm nội dung liên quan đến BCC tại Điểm mới Nghị định 320/2025/NĐ-CP về Thuế TNDN của MAN, trong đó có nội dung về trách nhiệm thuế theo phương thức phân chia lợi nhuận trong hợp đồng BCC.
Chi phí được trừ khi tính thuế TNDN
Công văn số 43669/HAN-QLDN4 dẫn chiếu Điều 9 Nghị định số 320/2025/NĐ-CP về các khoản chi được trừ khi xác định thu nhập chịu thuế TNDN.
Theo quy định được viện dẫn, khoản chi phải đáp ứng các điều kiện liên quan đến tính thực tế, mối liên hệ với hoạt động sản xuất, kinh doanh, hóa đơn, chứng từ và phương thức thanh toán. Trong đó, khoản thanh toán mua hàng hóa, dịch vụ và các khoản thanh toán khác từng lần có giá trị từ 05 triệu đồng trở lên phải có chứng từ thanh toán không dùng tiền mặt theo quy định.
Quy định về xuất hóa đơn trong hợp đồng BCC
Nghị định số 254/2026/NĐ-CP ngày 30/6/2026 được công văn dẫn chiếu về nguyên tắc lập, quản lý và sử dụng hóa đơn, chứng từ điện tử. Theo khoản 1 Điều 4, khi bán hàng hóa hoặc cung cấp dịch vụ, người bán phải lập hóa đơn điện tử giao cho người mua, trừ các trường hợp không phải sử dụng hóa đơn điện tử theo quy định.
Đối với các bên tham gia hợp đồng hợp tác kinh doanh, điểm h khoản 3 Điều 6 Nghị định số 254/2026/NĐ-CP quy định:
- Trường hợp các bên phân chia doanh thu và thỏa thuận cử một bên làm đại diện lập hóa đơn cho khách hàng, các bên còn lại lập hóa đơn cho bên đại diện đối với phần doanh thu được chia theo hợp đồng.
- Trường hợp các bên phân chia chi phí và thỏa thuận cử một bên làm đại diện nhận hóa đơn của người bán, bên đại diện nhận hóa đơn lập hóa đơn để phân chia phần chi phí cho các bên còn lại theo hợp đồng.
Kê khai thuế đối với đơn vị phụ thuộc
Công văn dẫn chiếu Thông tư số 89/2026/TT-BTC ngày 30/6/2026 về khai thuế giá trị gia tăng và thuế thu nhập doanh nghiệp.
Đối với thuế GTGT, trường hợp người nộp thuế có đơn vị phụ thuộc hoặc địa điểm kinh doanh đóng tại cùng tỉnh với trụ sở chính thì người nộp thuế thực hiện khai thuế GTGT chung cho cả đơn vị phụ thuộc tại cơ quan thuế quản lý trực tiếp. Trường hợp đơn vị phụ thuộc đáp ứng các điều kiện được quy định và có nhu cầu kê khai, nộp thuế riêng thì đơn vị phụ thuộc thực hiện khai, nộp thuế GTGT tại cơ quan thuế quản lý trực tiếp đơn vị phụ thuộc.
Đối với thuế TNDN, trường hợp người nộp thuế có đơn vị trực thuộc hạch toán độc lập, trừ đơn vị trực thuộc là đơn vị phụ thuộc của doanh nghiệp theo quy định pháp luật về doanh nghiệp, đơn vị trực thuộc nộp hồ sơ khai thuế TNDN phát sinh tại đơn vị cho cơ quan thuế quản lý trực tiếp đơn vị trực thuộc. Doanh nghiệp có thể tham khảo thêm nội dung liên quan đến kê khai thuế GTGT của chi nhánh tại Kê khai thuế GTGT đối với Chi nhánh ngoài tỉnh trên MAN.
Lưu ý của MAN khi thực hiện hợp đồng BCC
Doanh nghiệp có hoạt động kinh doanh dưới hình thức hợp đồng hợp tác kinh doanh cần đối chiếu phương thức phân chia kết quả kinh doanh trong hợp đồng với quy định về doanh thu, chi phí, hóa đơn và kê khai thuế tương ứng. MAN – Master Accountant Network lưu ý doanh nghiệp và bộ phận kế toán nên rà soát các nội dung sau:
- Xác định rõ phương thức phân chia kết quả kinh doanh theo hợp đồng.
- Xác định bên đại diện lập hoặc nhận hóa đơn theo đúng trường hợp tương ứng.
- Kiểm tra hóa đơn, chứng từ của các khoản chi và điều kiện thanh toán không dùng tiền mặt đối với khoản thanh toán từ 05 triệu đồng trở lên thuộc trường hợp quy định.
- Đối chiếu cách ghi nhận doanh thu, chi phí và nghĩa vụ thuế TNDN của từng bên.
- Theo dõi vấn đề đăng ký cấp mã số thuế cho hợp đồng BCC vì tại thời điểm ban hành Công văn số 43669/HAN-QLDN4, nội dung này vẫn đang được Thuế thành phố Hà Nội xin ý kiến Cục Thuế.
Doanh nghiệp cũng có thể tra cứu hệ thống văn bản hướng dẫn của cơ quan thuế Hà Nội để theo dõi các văn bản và hướng dẫn được đăng tải chính thức (Hệ thống văn bản hướng dẫn của cơ quan thuế Hà Nội)
Kết luận
Công văn số 43669/HAN-QLDN4 ngày 24/8/2026 hướng dẫn cơ sở áp dụng đối với doanh thu, chi phí, hóa đơn và kê khai thuế trong hoạt động hợp tác kinh doanh theo các quy định được viện dẫn. Riêng vấn đề đăng ký cấp mã số thuế cho hợp đồng BCC, doanh nghiệp cần tiếp tục theo dõi hướng dẫn sau khi Thuế thành phố Hà Nội nhận được ý kiến của Cục Thuế.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức
Tin tức
Tin tức
Tin tức