

Thủ tục kiểm toán là thuật ngữ xuất hiện xuyên suốt một cuộc kiểm toán, từ lúc lập kế hoạch cho đến khi kiểm toán viên phát hành báo cáo kiểm toán. Hiểu đúng khái niệm, cách phân loại và các kỹ thuật thu thập bằng chứng sẽ giúp người làm nghề thực hiện công việc chính xác, đúng chuẩn mực, đồng thời giúp doanh nghiệp hiểu vì sao kiểm toán viên yêu cầu cung cấp những chứng từ, số liệu cụ thể trong từng giai đoạn làm việc. Bài viết dưới đây của MAN – Master Accountant Network sẽ hệ thống hóa toàn bộ kiến thức về thủ tục kiểm toán: từ định nghĩa, cách phân loại, 7 kỹ thuật thu thập bằng chứng, 5 nguyên tắc thực hiện cho đến quy trình áp dụng trong thực tế.
Thủ tục kiểm toán là gì?
Thủ tục kiểm toán được hiểu là một công việc cụ thể trong quá trình kiểm toán, được kiểm toán viên thực hiện nhằm thu thập bằng chứng kiểm toán xác định để đạt được mục tiêu kiểm toán đã đề ra. Nói cách khác, đây chính là những hành động và kỹ thuật mà kiểm toán viên áp dụng trong suốt quá trình kiểm toán nhằm kiểm tra tính trung thực, hợp lý của số liệu kế toán và báo cáo tài chính so với các chuẩn mực đã được thiết lập.
Trong tiếng Anh, thủ tục kiểm toán được gọi là Audit Procedures. Thuật ngữ này xuất hiện trong hầu hết các chuẩn mực nghề nghiệp, đặc biệt là Hệ thống chuẩn mực kiểm toán Việt Nam ban hành theo Thông tư 214/2012/TT-BTC – văn bản quy định chi tiết các loại thủ tục và bằng chứng mà kiểm toán viên bắt buộc phải thu thập trong một cuộc kiểm toán báo cáo tài chính.
Ví dụ về thủ tục kiểm toán dễ hiểu
Để hình dung rõ hơn bản chất của thủ tục kiểm toán, dưới đây là một số ví dụ thực tế mà kiểm toán viên thường áp dụng khi kiểm tra báo cáo tài chính của doanh nghiệp:
- Kiểm toán viên đối chiếu những khoản nợ tương tự nhau giữa hai kỳ kiểm toán khác nhau rồi đưa ra đánh giá, nhận xét. Kết quả thu được phải tương đồng nếu không có sự điều chỉnh về doanh số bán hàng hay chính sách tín dụng của doanh nghiệp.
- Kiểm toán viên đối chiếu tỷ số thanh toán hiện hành giữa các kỳ báo cáo khác nhau. Khi so sánh tài sản ngắn hạn và nợ ngắn hạn, kết quả phải gần giống nhau, trừ khi doanh nghiệp có thay đổi lớn về chính sách vốn lưu động.
- Kiểm toán viên rà soát, đối chiếu các tài khoản chi phí phúc lợi của nhân viên giữa các kỳ kế toán. Nếu phát hiện sự tăng, giảm bất thường không xuất phát từ biến động nhân sự hay chính sách khuyến mãi, đây có thể là dấu hiệu của gian lận.
Phân loại thủ tục kiểm toán
Theo chuẩn mực kiểm toán hiện hành, thủ tục kiểm toán được chia thành 3 nhóm chính, tương ứng với các giai đoạn khác nhau trong một cuộc kiểm toán. Bảng dưới đây tóm tắt bản chất và mục đích của từng loại thủ tục:
| Loại thủ tục kiểm toán | Bản chất và mục đích |
| Thủ tục đánh giá rủi ro | Kiểm toán viên thu thập hiểu biết về đơn vị được kiểm toán, môi trường hoạt động và hệ thống kiểm soát nội bộ. Từ đó, kiểm toán viên đánh giá nguy cơ sai sót trọng yếu có thể tồn tại trong báo cáo tài chính. |
| Thủ tục kiểm tra hoạt động kiểm soát | Kiểm toán viên thu thập bằng chứng về việc thiết kế và vận hành của hoạt động kiểm soát nội bộ, làm căn cứ đánh giá rủi ro kiểm soát cho từng nghiệp vụ và mục tiêu kiểm toán liên quan. |
| Thủ tục kiểm toán cơ bản | Đây là nhóm thủ tục trực tiếp thu thập bằng chứng kiểm toán đầy đủ và thích hợp, gồm 3 nhóm nhỏ: kiểm tra chi tiết nghiệp vụ, thủ tục phân tích và kiểm tra chi tiết số dư. |
Thủ tục kiểm toán cơ bản gồm những phần nào?
Trong 3 nhóm nêu trên, thủ tục kiểm toán cơ bản giữ vai trò quan trọng nhất vì đây là bước trực tiếp tạo ra bằng chứng để kiểm toán viên hình thành ý kiến kiểm toán. Thủ tục kiểm toán cơ bản được chia thành 3 phần việc cụ thể sau:
- Thủ tục kiểm tra chi tiết nghiệp vụ: được dùng để xác định xem mục tiêu kiểm toán của từng nghiệp vụ liên quan có bị vi phạm hay không, qua đó nhanh chóng phát hiện các sai sót còn tồn tại.
- Thủ tục phân tích: liên quan đến việc so sánh giữa số liệu đã ghi nhận với kế hoạch, dự tính hoặc số liệu kỳ vọng mà kiểm toán viên đưa ra, giúp khoanh vùng rủi ro nhanh chóng mà không cần kiểm tra quá nhiều mẫu.
- Thủ tục kiểm tra chi tiết số dư: giúp kiểm toán viên thu thập được bằng chứng kiểm toán có độ tin cậy cao, thường áp dụng cho các khoản mục trọng yếu trên bảng cân đối kế toán.
7 kỹ thuật thu thập bằng chứng kiểm toán phổ biến
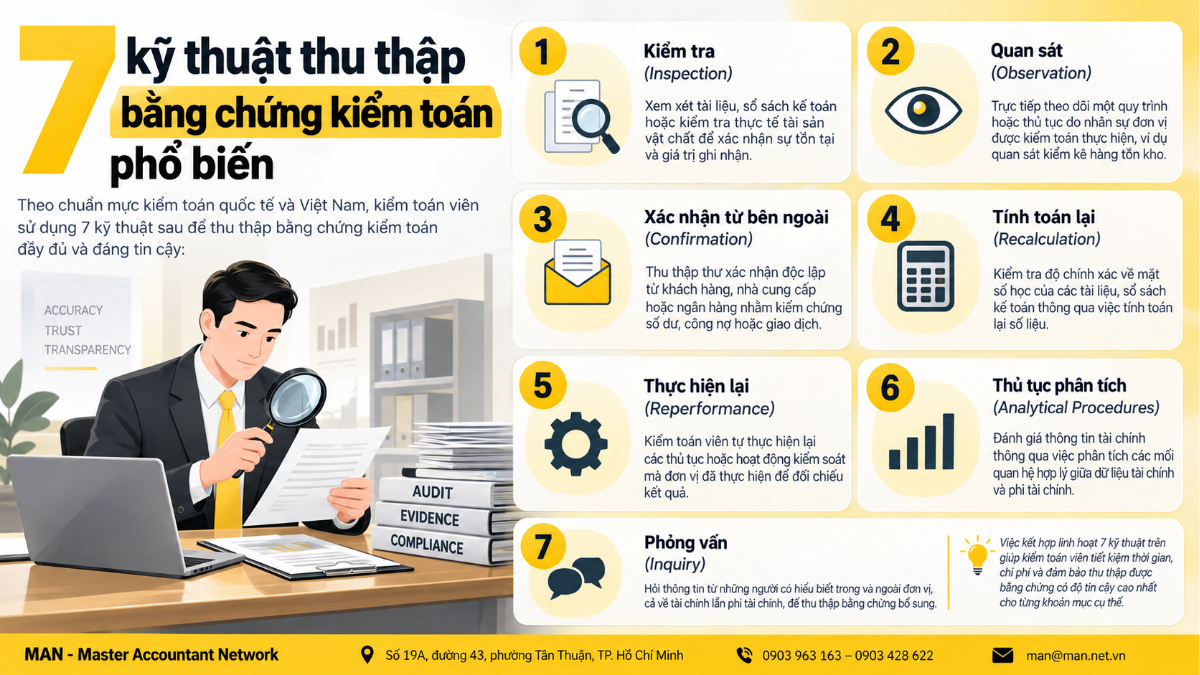
Để triển khai các thủ tục kiểm toán nêu trên, kiểm toán viên cần vận dụng những kỹ thuật cụ thể nhằm thu thập bằng chứng kiểm toán đầy đủ và đáng tin cậy. Theo chuẩn mực kiểm toán quốc tế và Việt Nam, có 7 kỹ thuật thu thập bằng chứng kiểm toán được sử dụng phổ biến nhất, bao gồm:
- Kiểm tra (Inspection): xem xét tài liệu, sổ sách kế toán hoặc kiểm tra thực tế tài sản vật chất để xác nhận sự tồn tại và giá trị ghi nhận.
- Quan sát (Observation): trực tiếp theo dõi một quy trình hoặc thủ tục do nhân sự đơn vị được kiểm toán thực hiện, ví dụ như quan sát kiểm kê hàng tồn kho.
- Xác nhận từ bên ngoài (Confirmation): thu thập thư xác nhận độc lập từ khách hàng, nhà cung cấp hoặc ngân hàng nhằm kiểm chứng số dư, công nợ hoặc giao dịch.
- Tính toán lại (Recalculation): kiểm tra độ chính xác về mặt số học của các tài liệu, sổ sách kế toán thông qua việc tính toán lại số liệu.
- Thực hiện lại (Reperformance): kiểm toán viên tự thực hiện lại một cách độc lập các thủ tục hoặc hoạt động kiểm soát mà đơn vị đã thực hiện để đối chiếu kết quả.
- Thủ tục phân tích (Analytical Procedures): đánh giá thông tin tài chính thông qua việc phân tích các mối quan hệ hợp lý giữa dữ liệu tài chính và phi tài chính.
- Phỏng vấn (Inquiry): hỏi thông tin từ những người có hiểu biết trong và ngoài đơn vị, cả về tài chính lẫn phi tài chính, để thu thập bằng chứng bổ sung.
Việc kết hợp linh hoạt 7 kỹ thuật trên trong từng thủ tục kiểm toán giúp kiểm toán viên vừa tiết kiệm thời gian, chi phí, vừa đảm bảo thu thập được bằng chứng có độ tin cậy cao nhất cho từng khoản mục cụ thể.
Đặc trưng của thủ tục kiểm toán mà kiểm toán viên cần biết
Sau khi nắm được khái niệm và cách phân loại, kiểm toán viên cần hiểu rõ một số đặc trưng cơ bản sau đây của thủ tục kiểm toán để vận dụng đúng trong thực tế:
- Thứ nhất: mỗi thủ tục kiểm toán đều có ưu điểm và nhược điểm riêng, vì vậy kiểm toán viên cần cân nhắc kỹ lưỡng để lựa chọn và phối hợp các thủ tục một cách phù hợp, từ đó đáp ứng đúng mục tiêu kiểm toán.
- Thứ hai: kiểm toán viên xác định thủ tục kiểm toán nhằm mục đích thu thập bằng chứng có độ tin cậy cao, qua đó nắm được các rủi ro kiểm toán với mức chi phí tối thiểu.
- Thứ ba: trong suốt 3 giai đoạn của một cuộc kiểm toán, kiểm toán viên đều cần thu thập bằng chứng đầy đủ, đáng tin cậy. Tuy nhiên trong quá trình thực hiện, kiểm toán viên thường gặp phải mâu thuẫn giữa số lượng bằng chứng, độ tin cậy và chi phí kiểm toán cần cân đối.
5 nguyên tắc cơ bản khi thực hiện thủ tục kiểm toán
Bên cạnh việc lựa chọn đúng loại thủ tục và kỹ thuật thu thập bằng chứng, kiểm toán viên còn phải tuân thủ các nguyên tắc đạo đức nghề nghiệp trong suốt quá trình thực hiện thủ tục kiểm toán. Theo chuẩn mực đạo đức nghề nghiệp kế toán, kiểm toán, có 5 nguyên tắc cơ bản sau:
- Tính chính trực (Integrity): kiểm toán viên phải thẳng thắn, trung thực trong tất cả các mối quan hệ chuyên môn và kinh doanh.
- Tính khách quan (Objectivity): không để sự thiên vị, xung đột lợi ích hoặc ảnh hưởng không hợp lý của bất kỳ bên nào chi phối các xét đoán chuyên môn.
- Năng lực chuyên môn và tính thận trọng (Professional Competence and Due Care): duy trì kiến thức, kỹ năng chuyên môn ở mức cần thiết và hành động cẩn trọng, phù hợp với chuẩn mực kỹ thuật, chuyên môn hiện hành.
- Tính bảo mật (Confidentiality): tôn trọng tính bảo mật của thông tin thu thập được trong quá trình thực hiện thủ tục kiểm toán, không tiết lộ khi chưa được sự đồng ý phù hợp.
- Tư cách nghề nghiệp (Professional Behaviour): tuân thủ pháp luật, các quy định liên quan, tránh mọi hành vi làm giảm uy tín nghề nghiệp kiểm toán.
Thủ tục Cut-off trong kiểm toán là gì?
Thủ tục cut-off, hay còn gọi là thủ tục kiểm tra tính đúng kỳ, là một dạng thủ tục kiểm toán cơ bản được áp dụng phổ biến khi kiểm toán các khoản mục doanh thu, giá vốn, hàng tồn kho và công nợ phải thu, phải trả. Mục tiêu của thủ tục này là đảm bảo các nghiệp vụ kinh tế phát sinh gần thời điểm khóa sổ được ghi nhận đúng niên độ kế toán, tránh tình trạng doanh nghiệp cố tình ghi nhận sớm hoặc trì hoãn ghi nhận doanh thu, chi phí nhằm làm đẹp báo cáo tài chính.
Để thực hiện thủ tục cut-off, kiểm toán viên thường đối chiếu chứng từ giao nhận hàng hóa, hóa đơn, phiếu xuất kho quanh thời điểm khóa sổ với sổ kế toán, kết hợp kỹ thuật kiểm tra và tính toán lại đã đề cập ở phần 7 kỹ thuật thu thập bằng chứng phía trên.
Thủ tục kiểm toán một số khoản mục thường gặp
Ngoài các thủ tục kiểm toán mang tính tổng quát, mỗi khoản mục trên báo cáo tài chính còn có những thủ tục kiểm toán đặc thù, phù hợp với rủi ro và đặc điểm riêng của khoản mục đó. Hai khoản mục mà doanh nghiệp thường quan tâm nhất là hàng tồn kho và tài sản cố định.
Thủ tục kiểm toán hàng tồn kho
Với khoản mục hàng tồn kho, kiểm toán viên thường kết hợp quan sát kiểm kê thực tế, đối chiếu số lượng, đơn giá trên thẻ kho với sổ kế toán, đồng thời áp dụng thủ tục cut-off để đảm bảo hàng nhập, xuất được ghi nhận đúng kỳ và phương pháp tính giá xuất kho được áp dụng nhất quán.
Thủ tục kiểm toán tài sản cố định
Với khoản mục tài sản cố định, kiểm toán viên tập trung kiểm tra chứng từ tăng, giảm tài sản trong kỳ, đối chiếu bảng tính khấu hao, kiểm tra thực tế sự tồn tại của tài sản và đánh giá tính hợp lý của thời gian sử dụng hữu ích theo quy định hiện hành.
Vì sao thủ tục kiểm toán lại quan trọng?
Thủ tục kiểm toán đóng vai trò then chốt trong mỗi cuộc kiểm toán báo cáo tài chính, mang lại nhiều lợi ích thiết thực cho cả kiểm toán viên lẫn doanh nghiệp được kiểm toán, cụ thể như sau:
- Đảm bảo độ tin cậy: cung cấp sự đảm bảo cho nhà đầu tư, chủ nợ và cơ quan quản lý rằng báo cáo tài chính phản ánh trung thực tình hình tài chính, kết quả hoạt động của doanh nghiệp.
- Tuân thủ quy định pháp luật: giúp đảm bảo doanh nghiệp tuân thủ các luật, quy định và chuẩn mực kế toán có liên quan trong quá trình lập báo cáo.
- Quản lý rủi ro: giúp xác định và đánh giá các rủi ro có thể ảnh hưởng đến sức khỏe tài chính, từ đó ban quản lý có thể xây dựng chiến lược kiểm soát rủi ro phù hợp.
- Phát hiện sai sót và gian lận: thông qua các thủ tục phân tích, thử nghiệm cơ bản, kiểm toán viên có thể phát hiện các sai sót trọng yếu hoặc dấu hiệu gian lận trên báo cáo tài chính.
- Cải thiện kiểm soát nội bộ: cung cấp những hiểu biết giá trị về hiệu quả kiểm soát nội bộ, giúp doanh nghiệp tăng cường hệ thống kiểm soát và nâng cao hiệu quả hoạt động.
- Củng cố niềm tin các bên liên quan: việc thực hiện thủ tục kiểm toán thường xuyên, đúng chuẩn mực giúp tăng cường sự tin tưởng của nhà đầu tư và đối tác vào báo cáo tài chính đã được kiểm toán.
Những khó khăn và lưu ý khi thực hiện thủ tục kiểm toán
Một số hạn chế thường gặp
Trong thực tế, việc thực hiện thủ tục kiểm toán không tránh khỏi một số hạn chế khách quan lẫn chủ quan sau đây:
- Lỗi do con người: dù đã kiểm tra số liệu kỹ càng, kiểm toán viên vẫn có thể mắc lỗi hoặc biểu đạt ý kiến chưa trọn vẹn, đầy đủ.
- Thiếu chỉ dẫn rõ ràng: một số tình huống thực tế rất khó xác định thủ tục kiểm toán phù hợp, đòi hỏi kiểm toán viên phải ứng biến linh hoạt dựa trên kinh nghiệm.
- Gian lận trong quản lý: dữ liệu do đơn vị được kiểm toán cung cấp có thể tồn tại gian lận xuất phát từ cấp quản lý cao, khiến bằng chứng thu thập được không phản ánh đúng bản chất giao dịch.
- Phán đoán chủ quan: ban lãnh đạo doanh nghiệp có thể đưa ra những ước tính, phán đoán khác nhau khi lập báo cáo tài chính, khiến kiểm toán viên khó xác định mức độ hợp lý một cách tuyệt đối.
Những lưu ý khi tiến hành các thủ tục kiểm toán
Để hạn chế những rủi ro nêu trên, kiểm toán viên cần lưu ý một số điểm sau trong quá trình thực hiện thủ tục kiểm toán:
- Mô hình và môi trường kinh doanh luôn biến đổi không ngừng, vì vậy các thủ tục kiểm toán cũng cần được điều chỉnh thường xuyên để phù hợp và theo kịp sự thay đổi.
- Luôn duy trì thái độ hoài nghi nghề nghiệp trong suốt quá trình thực hiện thủ tục kiểm toán.
- Tổ chức các buổi thảo luận giữa các thành viên trong nhóm kiểm toán về những dấu hiệu gian lận có thể phát hiện được trong báo cáo tài chính.
- Đánh giá rủi ro dựa trên kết quả tìm hiểu hệ thống kiểm soát nội bộ và tình hình kinh doanh thực tế của doanh nghiệp.
Các bước trong quy trình thực hiện thủ tục kiểm toán
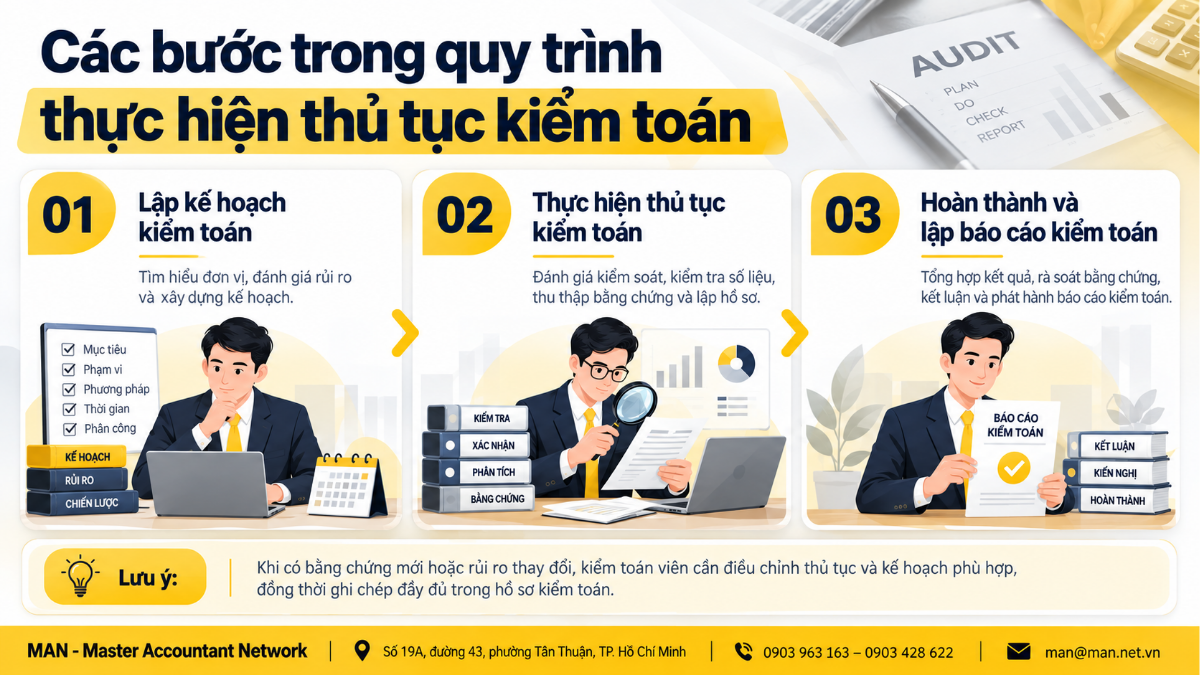
Thủ tục kiểm toán không được thực hiện tùy tiện mà luôn nằm trong một quy trình kiểm toán tổng thể gồm 3 giai đoạn chính: lập kế hoạch, tiến hành các thủ tục kiểm toán cơ bản, và hoàn thành kiểm toán để lập báo cáo kiểm toán.
Bước 1: Lập kế hoạch
Sau khi tiếp nhận và hồi đáp thư mời kiểm toán, kiểm toán viên tiến hành lập kế hoạch kiểm toán dựa trên các thông tin chính xác về đơn vị được kiểm toán, ban lãnh đạo, cơ cấu tổ chức và lĩnh vực hoạt động. Ở bước này, kiểm toán viên xây dựng chiến lược tổng thể kèm theo phương pháp tiếp cận đối tượng kiểm toán trong phạm vi nhất định, đồng thời đề ra thời gian dự kiến hoàn thành. Đây là khâu đầu tiên và vô cùng quan trọng nhằm xác định thời gian, chất lượng cuộc kiểm toán và phân công công việc giữa các kiểm toán viên trong nhóm.
Bước 2: Tiến hành các thủ tục kiểm toán cơ bản
Ở bước này, nhóm kiểm toán thực hiện các công việc chính thuộc kế hoạch đã đề ra, bao gồm: tìm hiểu và đánh giá tình hình hoạt động hiện tại của khách hàng; đánh giá hệ thống kế toán; thực hiện các yêu cầu cụ thể trong kế hoạch kiểm toán chi tiết; thu thập bằng chứng kiểm toán đầy đủ, chính xác thông qua các kỹ thuật đã đề cập ở phần trên; xây dựng hồ sơ kiểm toán; thảo luận với ban giám đốc doanh nghiệp về kết quả kiểm toán để đi đến thống nhất ý kiến; và soạn thảo các dự thảo báo cáo kiểm toán.
Bước 3: Hoàn thành kiểm toán và lập báo cáo kiểm toán
Dựa trên các thủ tục kiểm toán đã hoàn thiện ở bước 2, trưởng nhóm kiểm toán hoặc kiểm toán viên tổng hợp kết quả và đưa ra đánh giá đối với toàn bộ quá trình kiểm toán, nhằm xác định mức độ hiệu quả của kế hoạch kiểm toán, kiểm tra tính chính xác và đầy đủ bằng chứng của các ý kiến đã đưa ra, đồng thời đánh giá mục tiêu kiểm toán đã hoàn thành hay chưa. Sau khi rà soát kỹ lưỡng, trưởng nhóm kiểm toán viên sẽ lập báo cáo kiểm toán và bàn giao lại cho doanh nghiệp.
Lưu ý: dù đã được lên kế hoạch kỹ càng, quá trình thực hiện thủ tục kiểm toán vẫn có thể phát sinh những tình huống không lường trước. Khi kiểm toán viên tìm ra bằng chứng cho thấy đánh giá trước đó chưa chính xác, họ hoàn toàn có quyền điều chỉnh nhằm giúp cuộc kiểm toán đạt chất lượng cao nhất, miễn là sự điều chỉnh đó có bằng chứng cụ thể, đáng tin cậy và được ghi chép đầy đủ trong hồ sơ kiểm toán.
Kết luận
Thủ tục kiểm toán là nền tảng cốt lõi giúp mỗi cuộc kiểm toán đạt được mục tiêu thu thập bằng chứng đầy đủ, thích hợp và đáng tin cậy. Việc nắm vững cách phân loại, 7 kỹ thuật thu thập bằng chứng, 5 nguyên tắc đạo đức nghề nghiệp cùng quy trình thực hiện sẽ giúp kiểm toán viên tác nghiệp chuyên nghiệp hơn, đồng thời giúp doanh nghiệp chủ động chuẩn bị hồ sơ, phối hợp hiệu quả khi bước vào mùa kiểm toán. Nếu doanh nghiệp đang tìm kiếm đơn vị đồng hành trong các cuộc kiểm toán báo cáo tài chính, có thể tham khảo thêm dịch vụ kiểm toán và dịch vụ kiểm toán báo cáo tài chính chuyên nghiệp, đúng chuẩn tại MAN – Master Accountant Network.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức
Tin tức