

Công văn số 11805/NBI-QLDN1 của Thuế tỉnh Ninh Bình hướng dẫn một số nội dung liên quan đến chính sách thuế thu nhập cá nhân (TNCN), gồm tiền lương làm việc vào ban đêm, khoản chi y tế – giáo dục được giảm trừ và khấu trừ thuế đối với người lao động đã chấm dứt hợp đồng.
Nguồn văn bản: Công văn số 11805/NBI-QLDN1
Tiền lương làm đêm được miễn thuế TNCN
Theo hướng dẫn tại công văn, khoản tiền lương trả thêm cho người lao động làm việc vào ban đêm được miễn thuế TNCN nếu đáp ứng điều kiện theo quy định của pháp luật lao động.
Căn cứ khoản 1 và khoản 3 Điều 26 Nghị định 253/2026/NĐ-CP cùng khoản 2 Điều 98 Bộ luật Lao động năm 2019, phần tiền trả thêm do làm việc vào ban đêm, được xác định đúng theo quy định pháp luật lao động, thuộc khoản thu nhập được miễn thuế TNCN.
Mức trả thêm cho giờ làm việc vào ban đêm tối thiểu bằng 30% tiền lương tính theo đơn giá tiền lương hoặc tiền lương thực trả theo công việc của ngày làm việc bình thường. Doanh nghiệp cần có hồ sơ tiền lương, bảng chấm công và tài liệu liên quan để chứng minh khoản chi đáp ứng điều kiện.
Nội dung hướng dẫn tại công văn này thay thế cho hướng dẫn tại Công văn số 10311/NBI-QLDN1 ngày 07/8/2026.
Giảm trừ chi phí y tế, giáo dục khi tính thuế TNCN
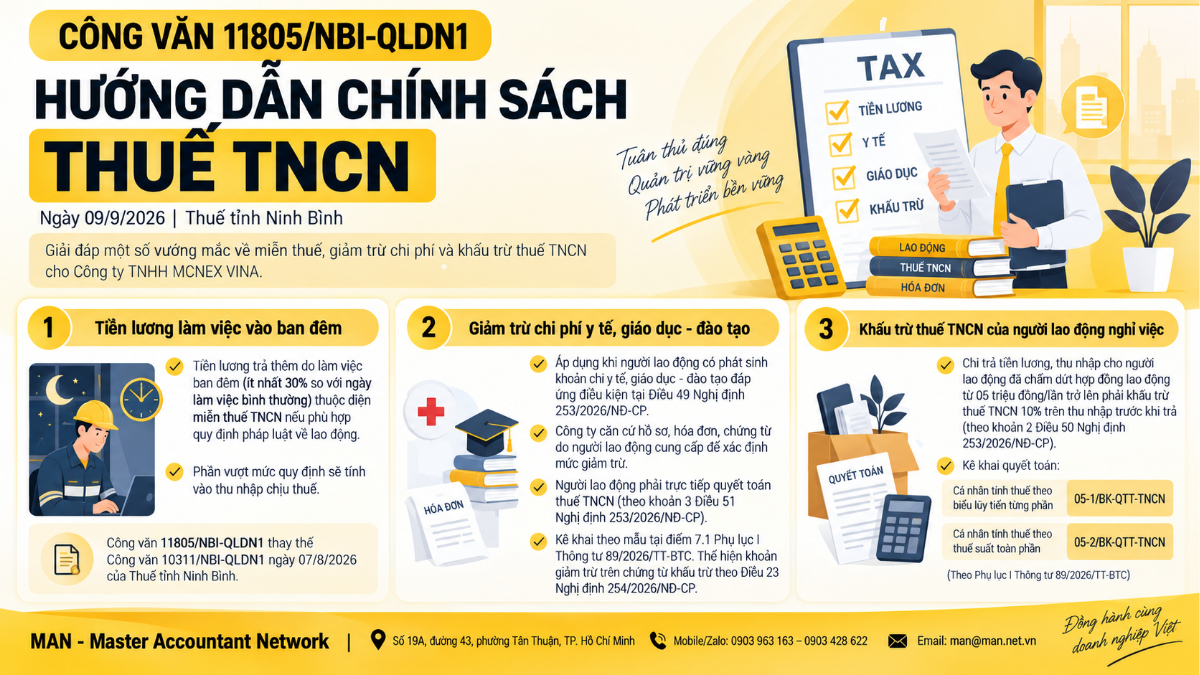
Đối với các khoản chi y tế và giáo dục của người lao động, khoản chi chỉ được xem xét giảm trừ khi đáp ứng điều kiện quy định tại Điều 49 Nghị định 253/2026/NĐ-CP và người lao động có đề nghị giảm trừ trước khi tính thuế.
Doanh nghiệp có trách nhiệm căn cứ hồ sơ, hóa đơn, chứng từ và các tài liệu liên quan để xác định khoản chi có đủ điều kiện hay không. Người lao động có thể tham khảo nội dung về giảm trừ gia cảnh thuế TNCN để đối chiếu thêm các khoản giảm trừ khi lập hồ sơ.
Người lao động phải trực tiếp thực hiện quyết toán thuế TNCN và không được ủy quyền cho doanh nghiệp quyết toán thay đối với trường hợp có đề nghị giảm trừ các khoản chi nêu trên.
Khi quyết toán thuế TNCN năm 2026, người nộp thuế sử dụng biểu mẫu tại điểm 7.1 Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC. Trường hợp cần hỗ trợ rà soát hồ sơ, doanh nghiệp và người lao động có thể tham khảo dịch vụ quyết toán thuế thu nhập cá nhân của MAN.
Khoản giảm trừ được thể hiện trên chứng từ khấu trừ thuế TNCN theo Điều 23 Nghị định 254/2026/NĐ-CP.
Khấu trừ thuế khi chi trả thu nhập cho người lao động đã nghỉ việc
Theo khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP, khi doanh nghiệp chi trả tiền lương hoặc khoản thu nhập khác cho người lao động đã chấm dứt hợp đồng lao động, nếu mức chi trả từ 5 triệu đồng trở lên cho mỗi lần thanh toán thì doanh nghiệp thực hiện khấu trừ 10% trên khoản thu nhập trước khi chi trả.
Khi quyết toán thuế TNCN, khoản thu nhập này được tổng hợp theo tình trạng tính thuế của cá nhân:
- Cá nhân áp dụng biểu thuế lũy tiến từng phần: kê khai tại Phụ lục 05-1/BK-QTT-TNCN.
- Cá nhân áp dụng thuế suất toàn phần: kê khai tại Phụ lục 05-2/BK-QTT-TNCN.
Lưu ý đối với doanh nghiệp
- Rà soát quy chế tiền lương, bảng chấm công và hồ sơ làm việc ban đêm để xác định đúng phần thu nhập được miễn thuế.
- Lưu giữ đầy đủ hóa đơn, chứng từ và hồ sơ chứng minh các khoản chi y tế, giáo dục đủ điều kiện giảm trừ.
- Thông báo cho người lao động về yêu cầu trực tiếp quyết toán thuế trong trường hợp có đề nghị giảm trừ chi phí y tế, giáo dục.
- Kiểm tra thời điểm chi trả và tình trạng hợp đồng lao động khi khấu trừ 10% đối với khoản thu nhập trả sau khi người lao động đã nghỉ việc.
Nguồn tham khảo và nội dung liên quan
- Doanh nghiệp có thể theo dõi thêm thời hạn quyết toán thuế TNCN năm 2026 để chủ động chuẩn bị hồ sơ và thời gian thực hiện.
- Đối với các trường hợp cần tư vấn chuyên sâu, có thể tham khảo dịch vụ tư vấn về thuế thu nhập cá nhân của MAN – Master Accountant Network.
- Nguồn văn bản được đối chiếu từ LuatVietnam.
- Thông tin tham khảo bổ sung về chính sách giảm trừ chi phí y tế, giáo dục được đăng tải trên Tuổi Trẻ.
Lưu ý: Khi sử dụng trong hồ sơ pháp lý hoặc đăng tải chính thức, nên đối chiếu với bản công văn gốc để xác nhận ngày ký và các thông tin liên quan.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức
Tin tức
Tin tức
Tin tức
Tin tức
Kiểm toán Tin tức