

Công văn 21591/CHQ-NVTHQ ngày 11/9/2026 của Cục Hải quan tập trung hướng dẫn tỷ giá áp dụng khi xác định trị giá bằng đồng Việt Nam phục vụ khai báo và tính thuế xuất khẩu, nhập khẩu. Trong khi đó, Công văn 6810/CT-QLNT ngày 14/9/2026 của Cục Thuế hướng dẫn cách thể hiện tỷ giá trên hóa đơn khi giao dịch phát sinh bằng ngoại tệ.
Hai văn bản có cùng chủ đề về tỷ giá nhưng phục vụ hai mục đích khác nhau: tỷ giá hải quan phục vụ quản lý thuế và khai báo hải quan; tỷ giá hóa đơn phục vụ việc lập hóa đơn, ghi nhận giao dịch và thể hiện số tiền quy đổi theo quy định kế toán, hóa đơn.
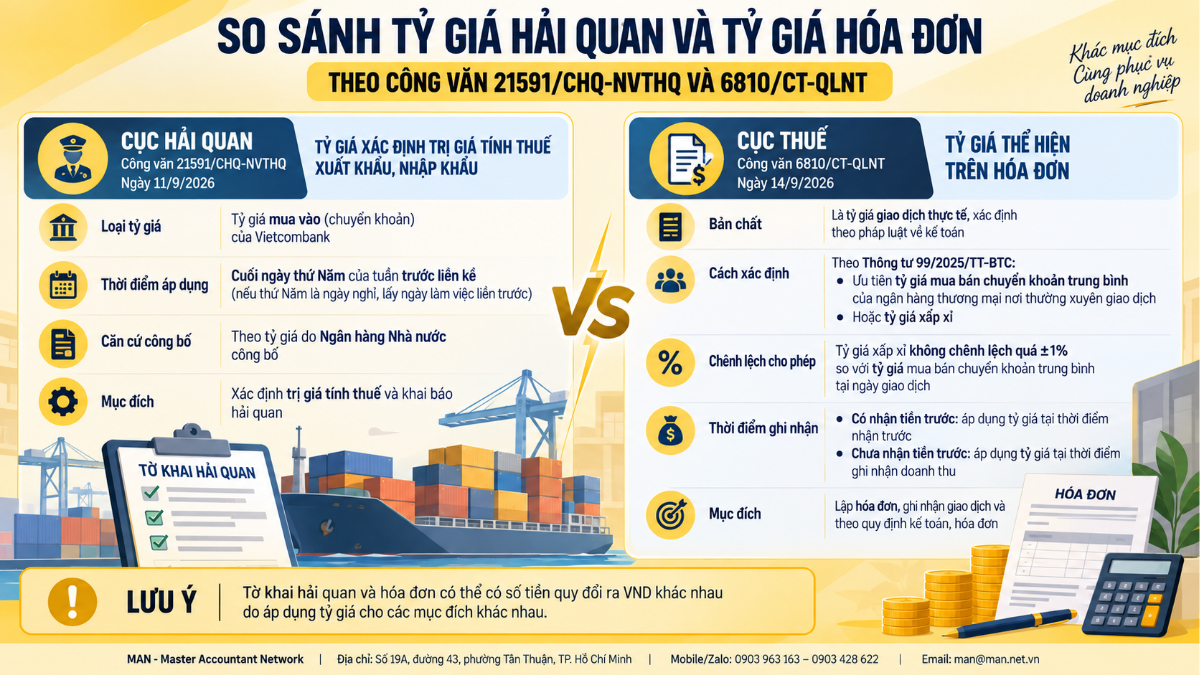
So sánh nhanh tỷ giá hải quan và tỷ giá hóa đơn
Để tránh nhầm lẫn khi đối chiếu chứng từ, doanh nghiệp có thể phân biệt theo các tiêu chí sau:
| Tiêu chí | Tỷ giá hải quan | Tỷ giá trên hóa đơn |
| Văn bản hướng dẫn | Công văn 21591/CHQ-NVTHQ | Công văn 6810/CT-QLNT |
| Mục đích sử dụng | Quy đổi trị giá ngoại tệ để khai báo, xác định nghĩa vụ thuế hải quan | Thể hiện tỷ giá và số tiền quy đổi trên hóa đơn |
| Cơ sở xác định | Tỷ giá mua chuyển khoản của Hội sở chính Vietcombank vào cuối ngày thứ Năm của tuần trước liền kề | Tỷ giá giao dịch thực tế theo quy định pháp luật kế toán, tùy trường hợp |
| Thời điểm áp dụng | Tại thời điểm đăng ký tờ khai hải quan | Theo thời điểm và bản chất giao dịch khi lập hóa đơn |
| Có bắt buộc trùng với hóa đơn? | Không nhất thiết | Không nhất thiết trùng với tỷ giá dùng cho tờ khai hải quan |
Tỷ giá áp dụng khi khai báo hải quan
Theo Công văn 21591/CHQ-NVTHQ, tỷ giá dùng để quy đổi ngoại tệ khi khai báo hải quan được xác định theo tỷ giá mua chuyển khoản của Hội sở chính Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank) vào cuối ngày thứ Năm của tuần trước liền kề. Trường hợp ngày thứ Năm là ngày nghỉ hoặc ngày lễ thì sử dụng tỷ giá của ngày làm việc liền trước.
Doanh nghiệp cần lưu ý các điểm sau:
- Tỷ giá được xác định theo quy tắc riêng phục vụ khai báo hải quan và tính thuế.
- Thời điểm áp dụng là thời điểm đăng ký tờ khai hải quan.
- Trường hợp phải quy đổi chéo giữa các loại ngoại tệ, tỷ giá được xác định theo hướng dẫn tại công văn.
- Tỷ giá hải quan có thể khác tỷ giá được sử dụng khi lập hóa đơn hoặc ghi nhận kế toán.
Tỷ giá thể hiện trên hóa đơn
Công văn 6810/CT-QLNT dẫn chiếu quy định về việc thể hiện ngoại tệ và tỷ giá trên hóa đơn. Khi giao dịch phát sinh bằng ngoại tệ, hóa đơn thể hiện số tiền bằng ngoại tệ và tỷ giá quy đổi ra đồng Việt Nam theo quy định của pháp luật về kế toán và quy định có liên quan.
Theo nội dung hướng dẫn, cần phân biệt các trường hợp:
- Đối với khoản thuế hoặc khoản thu khác thuộc trường hợp quy định tại Điều 14 Nghị định 252/2026/NĐ-CP, tỷ giá thực hiện theo quy định áp dụng cho khoản thu đó.
- Đối với giao dịch kinh tế, tài chính bằng ngoại tệ, tỷ giá trên hóa đơn được xác định theo tỷ giá giao dịch thực tế theo quy định của pháp luật kế toán.
- Hóa đơn cần thể hiện rõ ngoại tệ giao dịch và tỷ giá quy đổi ra đồng Việt Nam theo yêu cầu áp dụng.
Vì sao tỷ giá hải quan và tỷ giá hóa đơn có thể khác nhau?
Sự khác biệt có thể phát sinh vì hai loại tỷ giá được xác định theo hai cơ chế khác nhau. Tỷ giá hải quan được dùng cho mục đích khai báo và tính thuế tại thời điểm đăng ký tờ khai, trong khi tỷ giá hóa đơn được xác định theo bản chất giao dịch và quy định kế toán, hóa đơn.
Do đó, doanh nghiệp không nên mặc định số tiền quy đổi trên tờ khai hải quan phải bằng số tiền quy đổi trên hóa đơn. Khi kiểm tra, cần đối chiếu đồng thời:
- Giá trị giao dịch bằng ngoại tệ trên hợp đồng, invoice và chứng từ thanh toán.
- Tỷ giá được sử dụng cho từng mục đích cụ thể.
- Thời điểm phát sinh giao dịch, thời điểm lập hóa đơn và thời điểm đăng ký tờ khai.
- Tính thống nhất của bản chất giao dịch và hồ sơ chứng từ.
Có phải sửa tờ khai chỉ vì số tiền VND khác hóa đơn?
Theo nội dung Công văn 21591/CHQ-NVTHQ, trường hợp số tiền quy đổi ra đồng Việt Nam trên các chứng từ khác nhau do áp dụng tỷ giá khác nhau cho từng mục đích thì không phải sửa tờ khai chỉ để làm cho số tiền VND trên các chứng từ trùng nhau, nếu giá trị ngoại tệ và bản chất giao dịch phù hợp với hồ sơ thực tế.
Doanh nghiệp nên lưu lại căn cứ xác định tỷ giá và giải trình rõ mục đích sử dụng trong trường hợp có chênh lệch giữa:
- Tờ khai hải quan.
- Hóa đơn thương mại hoặc hóa đơn bán hàng.
- Chứng từ kế toán.
- Chứng từ thanh toán ngân hàng.
Lưu ý thực hiện cho doanh nghiệp
Để hạn chế sai sót khi lập hồ sơ xuất nhập khẩu và kế toán, doanh nghiệp nên:
- Xác định đúng mục đích của từng loại tỷ giá trước khi quy đổi ngoại tệ.
- Không lấy máy móc tỷ giá trên hóa đơn để thay thế tỷ giá khai báo hải quan.
- Không yêu cầu số tiền VND trên mọi chứng từ phải giống nhau nếu tỷ giá áp dụng hợp pháp khác nhau.
- Lưu trữ nguồn tỷ giá, ngày áp dụng và phương pháp quy đổi.
- Kiểm tra sự thống nhất của số tiền ngoại tệ, điều khoản hợp đồng và chứng từ thanh toán.
Văn bản tham khảo
Doanh nghiệp có thể tham khảo trực tiếp các nguồn sau: Công văn 6810/CT-QLNT hướng dẫn tỷ giá trên hóa đơn; Cổng thông tin điện tử Bộ Tài chính; Cổng thông tin điện tử ngành Hải quan
Kết luận
Tỷ giá hải quan và tỷ giá hóa đơn không phải lúc nào cũng giống nhau. Tỷ giá hải quan được xác định theo quy tắc phục vụ khai báo, tính thuế và thời điểm đăng ký tờ khai; tỷ giá hóa đơn được xác định theo quy định về hóa đơn, kế toán và bản chất giao dịch. Doanh nghiệp cần đối chiếu đúng mục đích sử dụng, không chỉ căn cứ vào việc số tiền quy đổi VND trên các chứng từ có trùng nhau hay không.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức
Tin tức
Tin tức
Tin tức
Tin tức
Kiểm toán Tin tức