

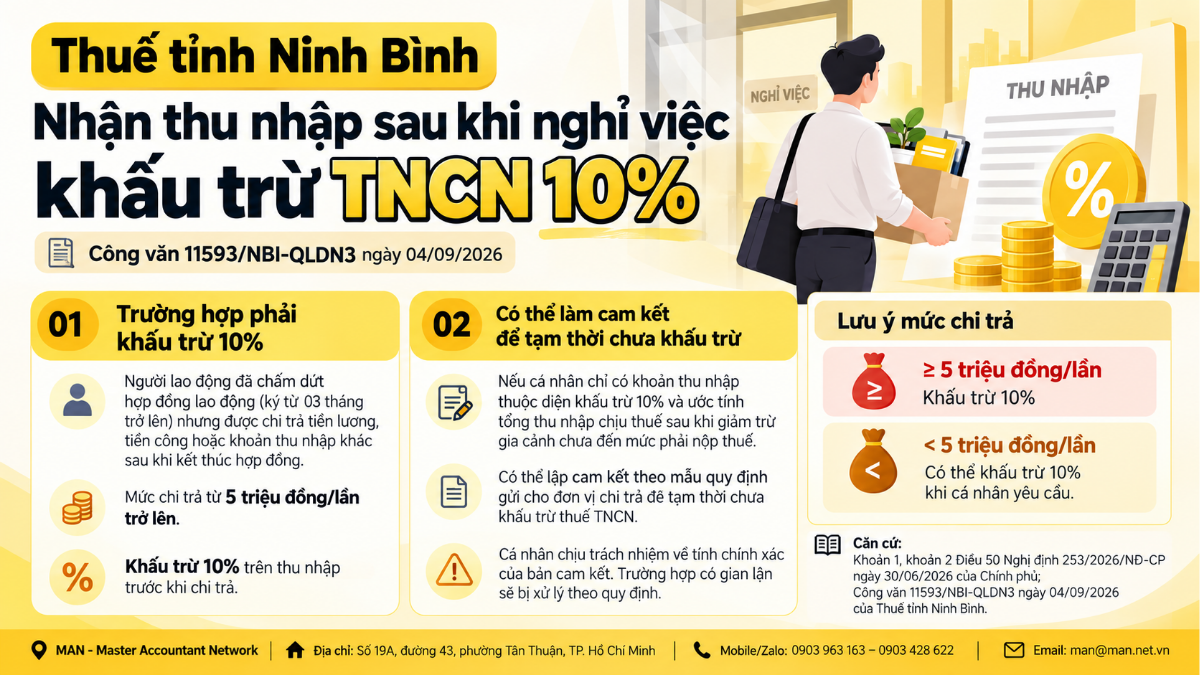
Công văn số 11593/NBI-QLDN3 ngày 4/9/2026 của Thuế tỉnh Ninh Bình trả lời Công ty TNHH Ohtsuka Sangyo Material Việt Nam về chính sách thuế, trong đó nêu rõ nguyên tắc khấu trừ thuế thu nhập cá nhân (TNCN) đối với khoản chi trả sau khi người lao động đã chấm dứt hợp đồng lao động. Theo văn bản này, nếu cá nhân cư trú từng ký hợp đồng lao động từ 3 tháng trở lên nhưng nhận khoản chi trả sau khi hợp đồng đã kết thúc, với mức từ 5 triệu đồng/lần trở lên, doanh nghiệp phải khấu trừ 10% thuế trên thu nhập trước khi chi trả, thay vì áp dụng biểu thuế lũy tiến từng phần như trong thời gian còn hợp đồng. Căn cứ trả lời là khoản 1, khoản 2 Điều 50 Nghị định số 253/2026/NĐ-CP ngày 30/6/2026 của Chính phủ.
Nội dung chính của Công văn 11593/NBI-QLDN3
Công ty TNHH Ohtsuka Sangyo Material Việt Nam (mã số thuế 0700776158, trụ sở tại Khu công nghiệp hỗ trợ Đồng Văn III, phường Đồng Văn, tỉnh Ninh Bình) đã có văn bản hỏi Thuế tỉnh Ninh Bình về điều kiện lập cam kết theo mẫu 08/CK-TNCN và tỷ giá xuất hóa đơn đối với hàng hóa xuất khẩu. Trả lời vướng mắc thứ nhất, Thuế tỉnh Ninh Bình dẫn khoản 1, khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP và khẳng định: trường hợp cá nhân cư trú ký hợp đồng lao động từ 3 tháng trở lên nhưng thời điểm chi trả thu nhập là sau khi hợp đồng đã kết thúc, mức chi trả từ 5 triệu đồng/lần trở lên, thì công ty phải khấu trừ và nộp thay số thuế theo tỷ lệ 10% trên thu nhập trước khi trả cho cá nhân.
Đây là điểm doanh nghiệp cần lưu ý vì khác với nguyên tắc áp dụng trong thời gian hợp đồng lao động còn hiệu lực. Cụ thể, theo khoản 1 Điều 50 Nghị định 253/2026/NĐ-CP, đối với cá nhân cư trú ký hợp đồng lao động từ 3 tháng trở lên, tổ chức chi trả thu nhập khấu trừ thuế theo biểu thuế lũy tiến từng phần quy định tại Điều 9 Luật Thuế thu nhập cá nhân, kể cả khi cá nhân ký hợp đồng từ 3 tháng trở lên tại nhiều nơi. Còn theo khoản 2 Điều 50, khoản chi trả cho cá nhân cư trú không ký hợp đồng hoặc ký hợp đồng dưới 3 tháng, bao gồm cả trường hợp trả lương, thu nhập khác cho người lao động đã chấm dứt hợp đồng lao động, với mức từ 5 triệu đồng/lần trở lên phải khấu trừ 10% trước khi trả. Nội dung này cũng khớp với các giải đáp chính sách thuế mà Cổng thông tin điện tử Bộ Tài chính từng công bố về cách vận dụng khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP.
Đối tượng và trường hợp áp dụng khấu trừ 10%
Việc một khoản thu nhập bị khấu trừ theo tỷ lệ 10% hay theo biểu lũy tiến từng phần phụ thuộc vào thời điểm chi trả thực tế, không phụ thuộc vào việc trước đó cá nhân có hợp đồng lao động dài hạn hay không. Bảng dưới đây tổng hợp hai trường hợp theo Công văn 11593/NBI-QLDN3:
| Tiêu chí | Trong thời gian còn hợp đồng lao động (từ 3 tháng trở lên) | Sau khi hợp đồng lao động đã chấm dứt |
| Căn cứ | Khoản 1 Điều 50 Nghị định 253/2026/NĐ-CP | Khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP |
| Cách tính thuế | Biểu thuế lũy tiến từng phần theo Điều 9 Luật Thuế TNCN | Khấu trừ 10% trên thu nhập trước khi trả |
| Điều kiện áp dụng mức 5 triệu đồng/lần | Không áp dụng | Áp dụng; dưới 5 triệu đồng/lần chỉ khấu trừ khi cá nhân có yêu cầu |
Như vậy, cùng một cá nhân, cùng một công ty chi trả, nhưng nếu khoản tiền được thanh toán sau ngày hợp đồng lao động kết thúc thì mức khấu trừ áp dụng sẽ chuyển từ biểu lũy tiến sang tỷ lệ cố định 10%.
Trường hợp được tạm thời chưa khấu trừ thuế
Nghị định 253/2026/NĐ-CP cũng quy định ngoại lệ cho cá nhân có thu nhập thấp. Nếu cá nhân chỉ có thu nhập chịu thuế thuộc diện khấu trừ 10% nêu trên, nhưng ước tính tổng thu nhập chịu thuế trong năm sau khi giảm trừ gia cảnh chưa đến mức phải nộp thuế, cá nhân có thể lập cam kết theo mẫu quy định gửi tổ chức chi trả để làm căn cứ tạm thời chưa khấu trừ. Cá nhân lập cam kết phải tự chịu trách nhiệm về nội dung đã cam kết; nếu cơ quan thuế phát hiện gian lận sẽ bị xử lý theo quy định của pháp luật về quản lý thuế.
Công văn cũng lưu ý tổ chức chi trả thu nhập không được bỏ qua trách nhiệm giám sát sau khi nhận cam kết. Dù tạm thời không khấu trừ, đến cuối năm tính thuế, doanh nghiệp vẫn phải tổng hợp danh sách và thu nhập của những cá nhân đã lập cam kết chưa đến mức khấu trừ, nộp cho cơ quan thuế theo mẫu quy định – đây cũng là dữ liệu đầu vào quan trọng khi thực hiện quyết toán thuế TNCN cuối năm.
Vướng mắc về tỷ giá vẫn đang chờ hướng dẫn
Đối với vướng mắc thứ hai của doanh nghiệp liên quan đến xác định tỷ giá khi xuất hóa đơn cho hàng hóa xuất khẩu, Công văn 11593/NBI-QLDN3 chưa đưa ra câu trả lời cụ thể. Thuế tỉnh Ninh Bình cho biết đã có văn bản số 10356/NBI-QLDN2 báo cáo, xin ý kiến của Cục Thuế, và sẽ thông báo cho doanh nghiệp sau khi nhận được hướng dẫn. Doanh nghiệp có vướng mắc tương tự nên theo dõi thêm văn bản hướng dẫn tiếp theo thay vì áp dụng ngay một cách suy diễn.
Góc nhìn chuyên môn của MAN
Từ thực tiễn tư vấn, MAN – Master Accountant Network lưu ý một số điểm doanh nghiệp và kế toán nên rà soát ngay:
- Rà soát các khoản chi trả phát sinh sau ngày người lao động nghỉ việc (thưởng, hoa hồng, thanh toán công nợ lương, trợ cấp thôi việc phát sinh thêm…) để áp dụng đúng tỷ lệ khấu trừ 10% thay vì tiếp tục tính theo biểu lũy tiến như lúc còn hợp đồng
- Cập nhật lại quy trình chi lương, phần mềm kế toán, tính lương để hệ thống tự động chuyển sang mức khấu trừ 10% khi ghi nhận ngày chi trả sau ngày kết thúc hợp đồng
- Với người lao động nghỉ việc có thu nhập nhỏ, hướng dẫn họ lập cam kết theo đúng mẫu nếu đủ điều kiện, đồng thời lưu trữ cam kết cẩn thận vì trách nhiệm liên đới khi tổng hợp cuối năm vẫn thuộc về doanh nghiệp
- Đây là công văn trả lời riêng cho một doanh nghiệp cụ thể tại Ninh Bình, áp dụng chung nguyên tắc tại Điều 50 Nghị định 253/2026/NĐ-CP; doanh nghiệp ở địa phương khác gặp tình huống tương tự có thể tham chiếu nhưng nên đối chiếu với cơ quan thuế quản lý trực tiếp khi cần áp dụng cho hồ sơ cụ thể của mình
Lỗi thường gặp trong thực tế là kế toán mặc định giữ nguyên cách tính lũy tiến cho mọi khoản chi trả liên quan đến người lao động cũ, chỉ vì trước đó người này có hợp đồng lao động dài hạn, dẫn đến khấu trừ thiếu và có thể bị truy thu, phạt chậm nộp khi quyết toán. Doanh nghiệp chưa chắc chắn về cách áp dụng có thể sử dụng dịch vụ tư vấn thuế của MAN để rà soát lại toàn bộ quy trình chi trả cho người lao động đã nghỉ việc trước khi phát sinh sai sót.
Kết luận
Công văn số 11593/NBI-QLDN3 là một trường hợp cụ thể cho thấy cách cơ quan thuế địa phương áp dụng khoản 1, khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP vào thực tế: thời điểm chi trả, chứ không phải loại hợp đồng đã từng ký, mới là yếu tố quyết định cách khấu trừ thuế TNCN. Doanh nghiệp nên chủ động rà soát lại các khoản thanh toán phát sinh sau khi người lao động nghỉ việc để tránh khấu trừ sai, đồng thời theo dõi thêm hướng dẫn về tỷ giá xuất hóa đơn hàng xuất khẩu khi Cục Thuế có ý kiến chính thức.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp
Khoản chi trả nào cho người lao động đã nghỉ việc phải khấu trừ thuế 10%?
Khoản chi trả lương, thu nhập khác cho người lao động đã chấm dứt hợp đồng lao động, với mức từ 5 triệu đồng/lần trở lên, phải khấu trừ 10% trên thu nhập trước khi trả, theo khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP.
Nếu khoản chi trả dưới 5 triệu đồng/lần thì có bị khấu trừ không?
Theo Công văn 11593/NBI-QLDN3 dẫn chiếu Nghị định 253/2026/NĐ-CP, mức dưới 5 triệu đồng/lần chỉ bị khấu trừ 10% khi cá nhân có yêu cầu.
Người lao động nghỉ việc có thu nhập thấp có được miễn khấu trừ không?
Nếu ước tính tổng thu nhập chịu thuế trong năm sau giảm trừ gia cảnh chưa đến mức phải nộp thuế, cá nhân có thể lập cam kết theo mẫu quy định gửi tổ chức chi trả để tạm thời chưa bị khấu trừ.

Nội dung liên quan
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế Kiểm toán
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế