

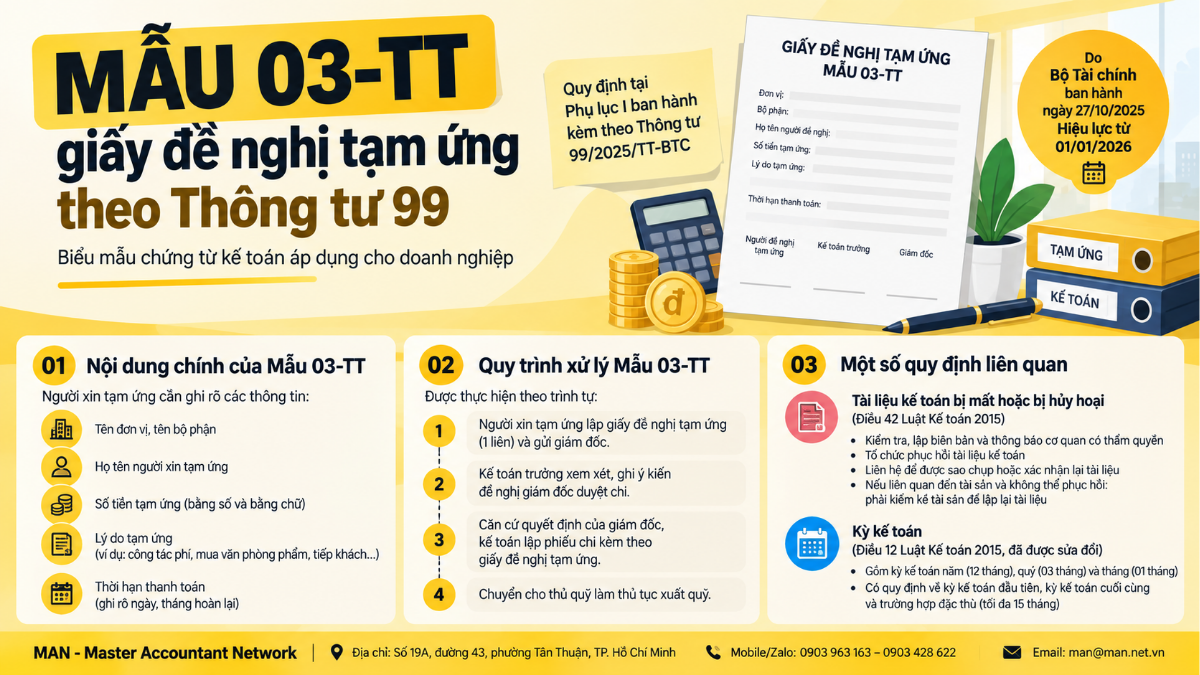
Mẫu 03-TT là giấy đề nghị tạm ứng được quy định tại Phụ lục I Danh mục và biểu mẫu chứng từ kế toán ban hành kèm theo Thông tư 99/2025/TT-BTC. Thông tư do Bộ Tài chính ban hành ngày 27/10/2025 và có hiệu lực từ ngày 01/01/2026. Theo mẫu 03-TT, người đề nghị tạm ứng ghi số tiền, lý do tạm ứng và thời hạn thanh toán; chứng từ có các vị trí ký của kế toán trưởng, phụ trách bộ phận, người đề nghị tạm ứng và giám đốc.
Mẫu 03-TT được quy định như thế nào
Mẫu 03-TT thuộc Phụ lục I Danh mục và biểu mẫu chứng từ kế toán ban hành kèm theo Thông tư 99/2025/TT-BTC. Mẫu có các trường thông tin về đơn vị, bộ phận, ngày lập, số chứng từ, người đề nghị, số tiền tạm ứng, lý do tạm ứng và thời hạn thanh toán. Mẫu cũng có các vị trí ký theo biểu mẫu. Khi lập Mẫu 03-TT, các nội dung cần được thể hiện gồm:
- Tên đơn vị và tên bộ phận ở phần đầu giấy đề nghị tạm ứng.
- Họ tên, địa chỉ của người đề nghị tạm ứng.
- Số tiền đề nghị tạm ứng, ghi bằng số và bằng chữ.
- Lý do tạm ứng.
- Thời hạn thanh toán.
Theo hướng dẫn cách ghi trong nguồn gốc, góc trên bên trái của giấy đề nghị tạm ứng ghi rõ tên đơn vị và tên bộ phận. Người xin tạm ứng viết 1 liên, ghi rõ thông tin và gửi giám đốc doanh nghiệp là người xét duyệt tạm ứng. Lý do tạm ứng cần nêu rõ mục đích sử dụng tiền, còn thời hạn thanh toán ghi rõ ngày, tháng hoàn lại số tiền đã tạm ứng.
Quy trình xử lý Mẫu 03-TT
Theo nguồn gốc được cung cấp, Mẫu 03-TT được xử lý qua các bước sau:
- Người xin tạm ứng lập giấy đề nghị tạm ứng.
- Giấy đề nghị tạm ứng được chuyển cho kế toán trưởng xem xét và ghi ý kiến đề nghị giám đốc duyệt chi.
- Căn cứ quyết định của giám đốc, kế toán lập phiếu chi kèm theo giấy đề nghị tạm ứng.
- Chứng từ được chuyển cho thủ quỹ làm thủ tục xuất quỹ.
Quy trình trên phản ánh hướng dẫn xử lý được nêu trong nguồn. Thông tư 99/2025/TT-BTC đồng thời có quy định cho phép doanh nghiệp xây dựng, thiết kế biểu mẫu chứng từ kế toán tùy theo đặc điểm hoạt động sản xuất kinh doanh và yêu cầu quản lý của đơn vị, theo ghi chú ngay trên Mẫu 03-TT. Thông tư 99/2025/TT-BTC
Lưu ý khi lập Mẫu 03-TT
Doanh nghiệp nên kiểm tra sự đầy đủ và thống nhất của các thông tin trên chứng từ, đặc biệt là người đề nghị, số tiền, lý do tạm ứng và thời hạn thanh toán. Đây là khuyến nghị quản trị chứng từ của MAN, không phải nội dung bắt buộc được diễn giải thêm ngoài mẫu.
MAN – Master Accountant Network khuyến nghị doanh nghiệp thống nhất quy trình lập, phê duyệt và lưu trữ chứng từ tạm ứng trong nội bộ, đồng thời đối chiếu giấy đề nghị tạm ứng với phiếu chi và hồ sơ liên quan. Doanh nghiệp có thể tham khảo nội dung tổng quan về chế độ kế toán doanh nghiệp theo Thông tư 99/2025/TT-BTC trên MAN để rà soát các thay đổi liên quan đến hệ thống chứng từ và quy trình kế toán.
Trách nhiệm khi tài liệu kế toán bị mất
Theo Điều 42 Luật Kế toán 2015, khi phát hiện tài liệu kế toán bị mất hoặc bị hủy hoại, đơn vị kế toán phải kiểm tra, xác định và lập biên bản về số lượng, hiện trạng, nguyên nhân; đồng thời thông báo cho tổ chức, cá nhân có liên quan và cơ quan nhà nước có thẩm quyền. Luật Kế toán 2015
Đơn vị kế toán phải tổ chức phục hồi tài liệu kế toán bị hư hỏng. Trường hợp không thể phục hồi, đơn vị liên hệ với tổ chức, cá nhân có giao dịch tài liệu, số liệu kế toán để được sao chụp hoặc xác nhận lại tài liệu kế toán bị mất hoặc bị hủy hoại.
Đối với tài liệu kế toán có liên quan đến tài sản nhưng không thể phục hồi bằng các biện pháp nêu trên, đơn vị kế toán phải kiểm kê tài sản để lập lại tài liệu kế toán bị mất hoặc bị hủy hoại.
Kỳ kế toán theo Luật Kế toán
Theo Điều 12 Luật Kế toán 2015 được sửa đổi bởi khoản 4 Điều 2 Luật sửa đổi, bổ sung một số luật có liên quan, kỳ kế toán gồm kỳ kế toán năm, kỳ kế toán quý và kỳ kế toán tháng. Kỳ kế toán năm là 12 tháng, kỳ kế toán quý là 03 tháng và kỳ kế toán tháng là 01 tháng theo quy định được nguồn gốc dẫn chiếu.
Đối với một số trường hợp đặc thù, nguồn gốc nêu các quy định sau:
- Kỳ kế toán năm của đơn vị có đặc thù về tổ chức, hoạt động có thể được lựa chọn là 12 tháng tròn theo năm dương lịch theo điều kiện luật định và phải thông báo cho cơ quan tài chính, cơ quan thuế.
- Kỳ kế toán đầu tiên của doanh nghiệp mới thành lập tính từ đầu ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp đến hết ngày cuối cùng của kỳ kế toán tương ứng.
- Kỳ kế toán cuối cùng của đơn vị bị chia, hợp nhất, sáp nhập, chuyển đổi loại hình hoặc hình thức sở hữu, giải thể, chấm dứt hoạt động hoặc phá sản được xác định theo thời điểm có hiệu lực của quyết định tương ứng.
- Trường hợp kỳ kế toán năm đầu tiên hoặc kỳ kế toán năm cuối cùng có thời gian không quá 03 kỳ kế toán tháng liên tiếp thì được phép cộng với kỳ kế toán năm tiếp theo hoặc năm trước đó để tính thành một kỳ kế toán năm; kỳ kế toán năm đầu tiên hoặc kỳ kế toán năm cuối cùng phải không quá 15 tháng.
Kết luận
Mẫu 03-TT giấy đề nghị tạm ứng theo Thông tư 99/2025/TT-BTC là biểu mẫu được quy định tại Phụ lục I Danh mục và biểu mẫu chứng từ kế toán. Khi lập mẫu, doanh nghiệp và người xin tạm ứng cần thể hiện đầy đủ thông tin theo biểu mẫu, trong đó có số tiền, lý do tạm ứng và thời hạn thanh toán. Quy trình xử lý trong nguồn gồm khâu xem xét của kế toán trưởng, phê duyệt của giám đốc, lập phiếu chi và thực hiện thủ tục xuất quỹ.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế