

Cách tính thuế TNCN khi có thu nhập 2 nơi được xác định trên tổng thu nhập và các khoản giảm trừ khi quyết toán. Luật Thuế thu nhập cá nhân số 109/2025/QH15 do Quốc hội ban hành ngày 10/12/2025, có hiệu lực từ 01/07/2026. Nghị định 253/2026/NĐ-CP do Chính phủ ban hành ngày 30/06/2026, có hiệu lực từ 01/07/2026, quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập cá nhân. Luật số 109/2025/QH15 và Nghị định số 253/2026/NĐ-CP. Nguồn gốc bài viết cung cấp ví dụ năm 2026 về người lao động có thu nhập tại hai công ty.
Cách tính thuế TNCN khi có thu nhập 2 nơi
Đối với cá nhân có thu nhập từ hai nơi, việc đăng ký giảm trừ gia cảnh và khấu trừ thuế TNCN được thực hiện theo từng trường hợp. Khi quyết toán, người lao động phải tổng hợp thu nhập từ cả hai công ty để xác định số thuế phải nộp trên tổng thu nhập.
Theo nguồn được cung cấp, Điều 9 Luật Thuế thu nhập cá nhân 2025 quy định biểu thuế lũy tiến từng phần gồm 5 bậc, với thuế suất từ 5% đến 35%.
Biểu thuế lũy tiến từng phần năm 2026
Các mức thuế suất trong nguồn được trình bày như sau:
| Bậc | Thu nhập tính thuế/năm | Thu nhập tính thuế/tháng | Thuế suất |
| 1 | Đến 120 triệu đồng | Đến 10 triệu đồng | 5% |
| 2 | Trên 120 đến 360 triệu đồng | Trên 10 đến 30 triệu đồng | 10% |
| 3 | Trên 360 đến 720 triệu đồng | Trên 30 đến 60 triệu đồng | 20% |
| 4 | Trên 720 đến 1.200 triệu đồng | Trên 60 đến 100 triệu đồng | 30% |
| 5 | Trên 1.200 triệu đồng | Trên 100 triệu đồng | 35% |
Ví dụ cách tính thuế TNCN khi có thu nhập 2 nơi
Trong ví dụ của nguồn, năm 2026 người lao động có thu nhập từ tiền lương, tiền công tại hai công ty. Công ty A trả 18 triệu đồng/tháng và người lao động đăng ký giảm trừ gia cảnh cho bản thân và 01 người phụ thuộc. Công ty B trả 6 triệu đồng/tháng và không đăng ký giảm trừ gia cảnh tại đây. Các khoản thu nhập giả định đã trừ bảo hiểm bắt buộc và chưa trừ giảm trừ gia cảnh.
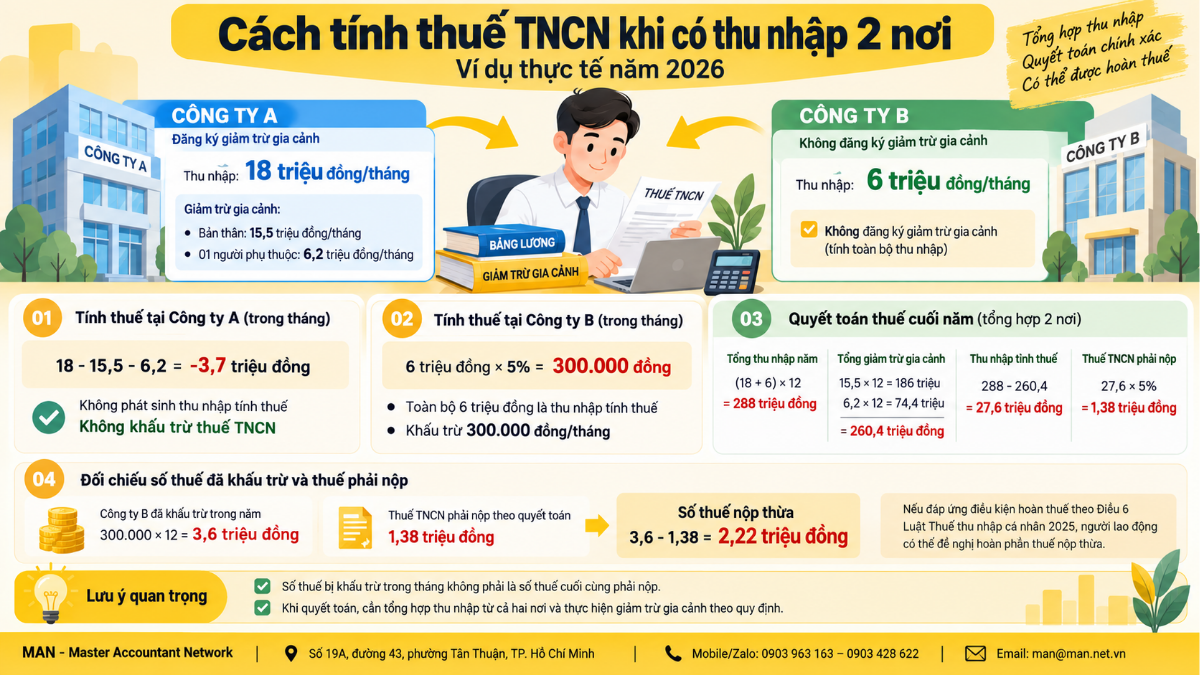
Tại Công ty A, thu nhập tính thuế sau khi giảm trừ gia cảnh được xác định:
18 triệu đồng – 15,5 triệu đồng – 6,2 triệu đồng = âm 3,7 triệu đồng
Do thu nhập sau giảm trừ gia cảnh không phát sinh thu nhập tính thuế nên Công ty A không khấu trừ thuế TNCN trong tháng. Tại Công ty B, người lao động không đăng ký giảm trừ gia cảnh tại đây nên toàn bộ 6 triệu đồng là thu nhập tính thuế theo ví dụ. Khoản thu nhập này thuộc bậc 1 của biểu thuế lũy tiến từng phần.
Số thuế TNCN tạm khấu trừ là: 6 triệu đồng × 5% = 300.000 đồng/tháng.
Như vậy, trong tháng, người lao động được giảm trừ gia cảnh tại Công ty A và bị khấu trừ 300.000 đồng thuế TNCN tại Công ty B.
Quyết toán thuế TNCN khi có thu nhập 2 nơi
Khi quyết toán thuế TNCN, người lao động phải tổng hợp thu nhập từ cả hai công ty để xác định số thuế phải nộp trên tổng thu nhập. Giả sử thu nhập ổn định trong 12 tháng, tổng thu nhập trong năm là 288 triệu đồng.
(18 triệu đồng + 6 triệu đồng) × 12 = 288 triệu đồng/năm.
Tổng giảm trừ gia cảnh trong năm theo ví dụ gồm:
- Giảm trừ cho bản thân: 15,5 triệu × 12 = 186 triệu đồng/năm.
- Giảm trừ cho 01 người phụ thuộc: 6,2 triệu × 12 = 74,4 triệu đồng/năm.
Thu nhập tính thuế trong năm được xác định:
288 triệu đồng – 186 triệu đồng – 74,4 triệu đồng = 27,6 triệu đồng/năm.
Toàn bộ 27,6 triệu đồng/năm thuộc bậc 1 của biểu thuế lũy tiến từng phần. Số thuế TNCN phải nộp trong năm là:
27,6 triệu đồng × 5% = 1,38 triệu đồng.
Trong năm, Công ty B đã khấu trừ: 300.000 đồng × 12 = 3,6 triệu đồng.
Do số thuế đã khấu trừ 3,6 triệu đồng lớn hơn số thuế thực tế phải nộp 1,38 triệu đồng, nếu đáp ứng điều kiện hoàn thuế theo Điều 6 Luật Thuế thu nhập cá nhân 2025 thì người lao động có thể đề nghị hoàn phần thuế nộp thừa là 2,22 triệu đồng.
Khấu trừ thuế khi có thu nhập từ nhiều nơi
Nguồn gốc bài viết dẫn Điều 50 Nghị định 253/2026/NĐ-CP về khấu trừ thuế TNCN. Theo nội dung được cung cấp, cá nhân cư trú ký hợp đồng lao động từ 03 tháng trở lên được khấu trừ theo biểu thuế lũy tiến từng phần, kể cả trường hợp ký hợp đồng từ 03 tháng trở lên tại nhiều nơi.
Đối với cá nhân cư trú không ký hợp đồng hoặc ký hợp đồng lao động dưới 03 tháng, nguồn nêu trường hợp khoản chi trả từ 05 triệu đồng/lần trở lên thì phải khấu trừ 10% trên thu nhập trước khi trả. Nguồn cũng nêu trường hợp đáp ứng điều kiện có thể làm cam kết để tạm thời chưa khấu trừ thuế.
Nguồn pháp lý chính thức: Nghị định 253/2026/NĐ-CP.
Lưu ý khi tính thuế TNCN khi có thu nhập 2 nơi
Số thuế bị khấu trừ trong từng tháng không nhất thiết là số thuế cuối cùng cá nhân phải nộp trong năm. Khi quyết toán, thu nhập từ hai nơi được tổng hợp và các khoản giảm trừ được xác định để tính số thuế thực tế.
Với doanh nghiệp và bộ phận kế toán, cần kiểm tra đúng thông tin thu nhập, giảm trừ và số thuế đã khấu trừ trước khi thực hiện quyết toán. Người lao động có thu nhập từ nhiều nơi nên lưu giữ thông tin và chứng từ khấu trừ để phục vụ việc tổng hợp khi quyết toán.
Các nội dung liên quan trên hệ thống MAN có thể hỗ trợ việc đối chiếu giảm trừ và thu nhập tính thuế:
- Giảm trừ gia cảnh thuế TNCN và Thu nhập chịu thuế và thu nhập tính thuế TNCN.
- Nghị định 253/2026/NĐ-CP là nội dung MAN phân tích chi tiết về quy định mới.
Kết luận
Cách tính thuế TNCN khi có thu nhập 2 nơi cần được xem xét ở cả thời điểm khấu trừ trong kỳ và khi quyết toán. Theo ví dụ trong nguồn, người lao động có thể không phát sinh thuế tại một nơi sau giảm trừ nhưng vẫn bị khấu trừ tại nơi còn lại; số thuế cuối cùng được xác định khi tổng hợp thu nhập và các khoản giảm trừ theo quy định.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Kiểm toán Tin tức
Kiểm toán Tin tức
Tin tức Kiểm toán
Kiểm toán
Tin tức Kiểm toán
Tin tức Kiểm toán