

Công văn số 17834/DON-QLDN1 ngày 21/9/2026 của Thuế thành phố Đồng Nai hướng dẫn về kê khai thuế giá trị gia tăng và thẩm quyền giải quyết hồ sơ hoàn thuế đối với chi nhánh hạch toán phụ thuộc. Theo nội dung công văn, trường hợp chi nhánh thuộc địa bàn tỉnh khác nơi đóng trụ sở chính và có tài khoản ngân hàng, trực tiếp bán hàng hóa, cung cấp dịch vụ, sử dụng hóa đơn riêng, hạch toán đầy đủ thuế GTGT thì thực hiện khai riêng thuế GTGT tại cơ quan thuế quản lý nơi phát sinh hoạt động kinh doanh.
Công văn số 17834/DON-QLDN1 hướng dẫn trường hợp nào phải khai riêng
Công văn số 17834/DON-QLDN1 ngày 21/9/2026 của Thuế thành phố Đồng Nai được ban hành để hướng dẫn Công ty TNHH Sucafina Việt Nam về việc kê khai thuế GTGT và thẩm quyền giải quyết hồ sơ hoàn thuế đối với chi nhánh hạch toán phụ thuộc.
Theo hướng dẫn được nêu trong công văn, trường hợp chi nhánh tại địa bàn tỉnh khác nơi đóng trụ sở chính có các điều kiện về hoạt động và kê khai thuế như dưới đây thì chi nhánh thực hiện khai riêng thuế GTGT tại cơ quan thuế quản lý khoản thu nơi phát sinh hoạt động kinh doanh theo tiết b3 điểm b khoản 2 Điều 19 Thông tư số 89/2026/TT-BTC.
- Có tài khoản ngân hàng.
- Trực tiếp bán hàng hóa, cung cấp dịch vụ.
- Sử dụng hóa đơn riêng của chi nhánh.
- Hạch toán đầy đủ thuế GTGT.
Doanh nghiệp cần đối chiếu đồng thời điều kiện về địa bàn hoạt động và tình hình thực tế của từng chi nhánh trước khi xác định phương thức khai thuế.
Cơ quan nào giải quyết hồ sơ hoàn thuế của chi nhánh
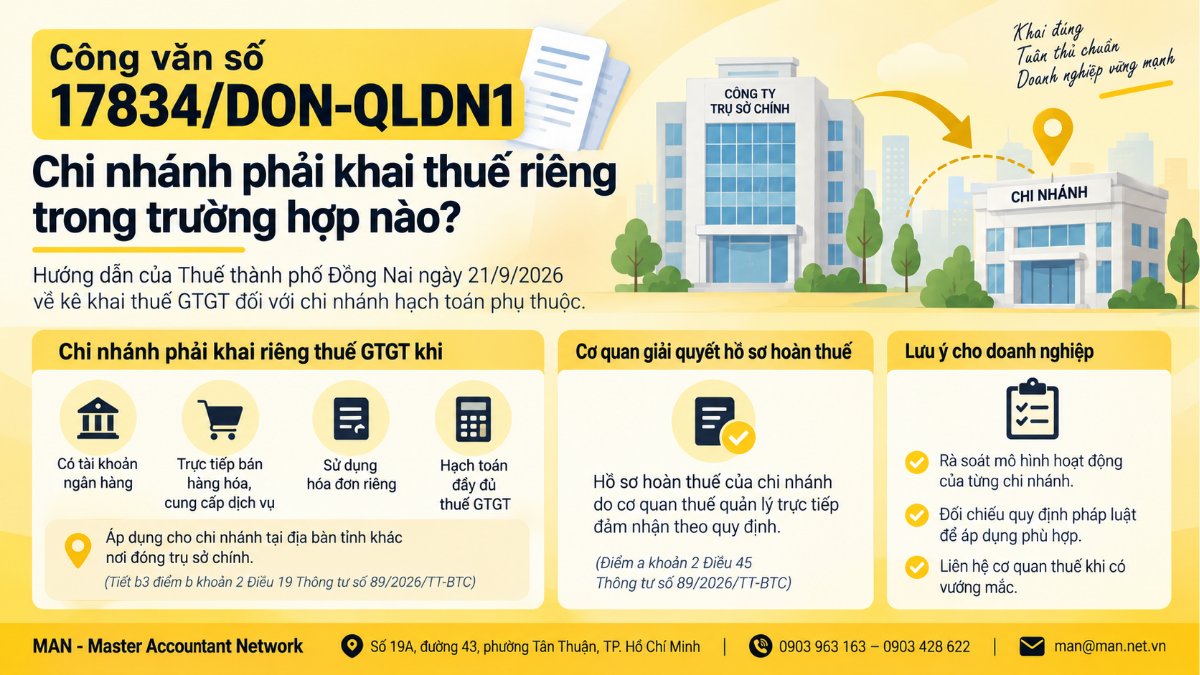
Công văn số 17834/DON-QLDN1 cũng hướng dẫn về việc tiếp nhận và giải quyết hồ sơ hoàn thuế đối với chi nhánh. Theo điểm a khoản 2 Điều 45 Thông tư số 89/2026/TT-BTC, việc tiếp nhận và giải quyết hồ sơ hoàn thuế đối với chi nhánh được thực hiện theo quy định của pháp luật về thuế do cơ quan thuế quản lý trực tiếp đảm nhận.
Doanh nghiệp có thể đối chiếu thêm nội dung về hoàn thuế GTGT để rà soát các vấn đề liên quan khi chuẩn bị hồ sơ. Khi phát sinh thủ tục, doanh nghiệp cần xác định đúng cơ quan thuế quản lý trực tiếp của chi nhánh và đối chiếu quy định áp dụng trước khi thực hiện.
Doanh nghiệp cần rà soát gì khi khai thuế cho chi nhánh
Đối với doanh nghiệp có chi nhánh hạch toán phụ thuộc, việc xác định phương thức khai thuế nên được thực hiện theo từng chi nhánh. Các nội dung cần rà soát gồm:
- Chi nhánh có hoạt động tại địa bàn tỉnh khác nơi đóng trụ sở chính hay không.
- Chi nhánh có tài khoản ngân hàng hay không.
- Chi nhánh có trực tiếp bán hàng hóa hoặc cung cấp dịch vụ hay không.
- Chi nhánh có sử dụng hóa đơn riêng hay không.
- Chi nhánh có hạch toán đầy đủ thuế GTGT hay không.
Doanh nghiệp có thể tham khảo thêm nội dung về kê khai thuế cho chi nhánh hạch toán độc lập tại MAN khi cần phân biệt cách xử lý giữa các mô hình chi nhánh. Việc kiểm tra từng điều kiện giúp doanh nghiệp có căn cứ xác định phương thức khai thuế phù hợp với trường hợp thực tế, thay vì chỉ căn cứ vào việc chi nhánh là đơn vị hạch toán phụ thuộc.
Góc nhìn chuyên môn từ MAN
MAN – Master Accountant Network lưu ý doanh nghiệp không nên chỉ dựa vào đặc điểm hạch toán phụ thuộc để xác định phương thức khai thuế GTGT. Cần đối chiếu điều kiện về địa bàn hoạt động, tài khoản ngân hàng, hoạt động bán hàng hoặc cung cấp dịch vụ, hóa đơn và việc hạch toán thuế GTGT của từng chi nhánh.
Doanh nghiệp cũng nên lưu lại căn cứ xác định phương thức khai thuế cho từng chi nhánh để thuận tiện khi thực hiện hồ sơ và giải trình với cơ quan thuế nếu phát sinh yêu cầu. Trường hợp có vướng mắc, doanh nghiệp nên đối chiếu quy định tại Thông tư số 89/2026/TT-BTC và liên hệ cơ quan thuế để được hỗ trợ theo hướng dẫn của Công văn số 17834/DON-QLDN1.
Kết luận
Công văn số 17834/DON-QLDN1 ngày 21/9/2026 của Thuế thành phố Đồng Nai hướng dẫn trường hợp chi nhánh hạch toán phụ thuộc tại địa bàn tỉnh khác nơi đóng trụ sở chính, có tài khoản ngân hàng, trực tiếp bán hàng hóa, cung cấp dịch vụ, sử dụng hóa đơn riêng và hạch toán đầy đủ thuế GTGT thì thực hiện khai riêng thuế GTGT tại cơ quan thuế quản lý khoản thu nơi phát sinh hoạt động kinh doanh.
Đối với hồ sơ hoàn thuế, công văn dẫn chiếu việc tiếp nhận và giải quyết theo quy định tại điểm a khoản 2 Điều 45 Thông tư số 89/2026/TT-BTC. Doanh nghiệp có chi nhánh nên rà soát từng trường hợp thực tế trước khi thực hiện.
Nguồn và tài liệu liên quan: Nguồn pháp lý được sử dụng gồm Thông tư số 89/2026/TT-BTC và Công văn 17834/DON-QLDN1 hướng dẫn kê khai thuế GTGT.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế