

Luật số 108/2025/QH15 về quản lý thuế được Quốc hội ban hành ngày 10/12/2025 và có hiệu lực từ ngày 01/07/2026. Văn bản thay thế Luật Quản lý thuế số 38/2019/QH14 và đưa vào luật nhiều quy định mới về quản lý rủi ro, dữ liệu thuế, giao dịch điện tử, thương mại điện tử, hoàn thuế, miễn giảm thuế và trách nhiệm chia sẻ thông tin. Theo thông tin trên Cổng Thông tin điện tử Chính phủ, cơ quan ban hành là Quốc hội và ngày hiệu lực chung của luật là 01/07/2026. Tra cứu toàn văn Luật số 108/2025/QH15
Bên cạnh việc áp dụng Luật số 108/2025/QH15 từ tháng 7/2026, doanh nghiệp cần lưu ý luật đã được sửa đổi, bổ sung một số nội dung bởi Luật số 15/2026/QH16. Luật số 15/2026/QH16 được ban hành ngày 23/08/2026 và có hiệu lực từ 01/03/2027. Nội dung sửa đổi liên quan trực tiếp đến quyền của người nộp thuế và trách nhiệm của cơ quan quản lý thuế trong trường hợp phát sinh trách nhiệm bồi thường của Nhà nước. Xem nội dung Luật số 15/2026/QH16
Luật số 108/2025/QH15 có hiệu lực khi nào?
Mốc hiệu lực là nội dung cần xác định trước khi áp dụng các quy định mới. Theo Điều 52, Luật số 108/2025/QH15 có hiệu lực từ ngày 01/07/2026. Tuy nhiên, nguồn phân tích được sử dụng cho bài viết lưu ý một số quy định có thời điểm áp dụng riêng, trong đó khoản 1 Điều 13 và quy định về sử dụng hóa đơn điện tử của hộ kinh doanh, cá nhân kinh doanh tại Điều 26 được áp dụng từ ngày 01/01/2026. Vì vậy, khi xử lý hồ sơ theo từng thời kỳ, kế toán không nên chỉ căn cứ vào ngày hiệu lực chung của luật mà cần kiểm tra điều khoản chuyển tiếp và quy định cụ thể của từng nội dung.
Ngoài ra, Luật số 15/2026/QH16 đã được ban hành và có hiệu lực từ 01/03/2027. MAN đã cập nhật riêng các nội dung sửa đổi liên quan đến Luật Quản lý thuế 2025 tại bài phân tích về Luật Quản lý thuế 2025 sửa đổi để doanh nghiệp thuận tiện đối chiếu khi xây dựng quy trình áp dụng cho năm 2027.
Luật số 108/2025/QH15 mở rộng phạm vi quản lý người nộp thuế
Một điểm đáng chú ý của Luật số 108/2025/QH15 là cách phân nhóm người nộp thuế tại Điều 3 và mở rộng phạm vi đối tượng được xác định trong hệ thống quản lý thuế. So với Luật số 38/2019/QH14, quy định mới thể hiện rõ hơn các nhóm tổ chức, cá nhân nước ngoài có hoạt động kinh doanh, có thu nhập tại Việt Nam hoặc tham gia kinh doanh trên nền tảng thương mại điện tử, nền tảng số.
Việc xác định đúng nhóm người nộp thuế có ý nghĩa trực tiếp đối với đăng ký thuế, khai thuế, khấu trừ, nộp thuế và cung cấp thông tin. Doanh nghiệp có giao dịch xuyên biên giới hoặc kinh doanh trên nền tảng số vì vậy cần rà soát lại cách xác định đối tượng và nghĩa vụ thuế trong từng mô hình giao dịch.
Luật số 108/2025/QH15 tăng cường quản lý dựa trên dữ liệu và rủi ro
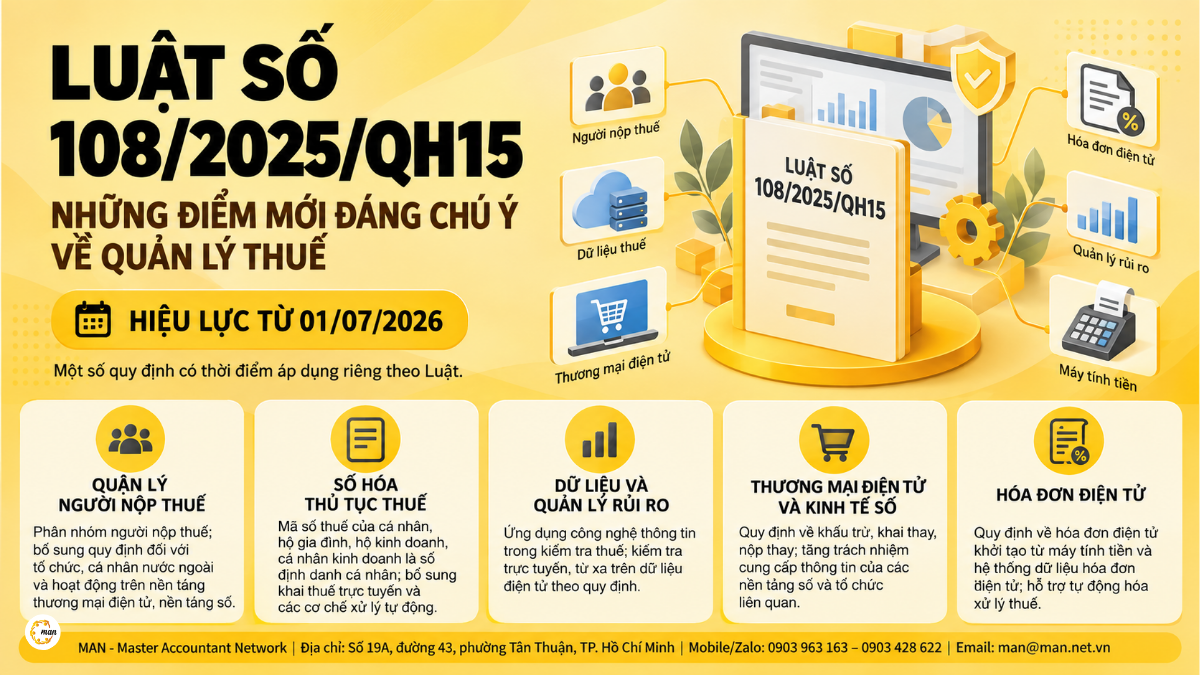
Luật số 108/2025/QH15 bổ sung nhiều khái niệm tại Điều 4, trong đó có hệ thống thông tin quản lý thuế, rủi ro, quản lý rủi ro, quản lý tuân thủ, cơ sở dữ liệu thương mại, thông tin người nộp thuế, quan hệ liên kết, giao dịch liên kết và bất khả kháng. Điều 6 đồng thời bổ sung các nguyên tắc quản lý thuế, trong đó có việc xác định nghĩa vụ thuế dựa trên bản chất của hoạt động, giao dịch; áp dụng quản lý rủi ro; quản lý tuân thủ và tham khảo thông lệ quốc tế.
Các quy định này tạo cơ sở pháp lý để cơ quan quản lý thuế tăng cường xử lý và phân tích dữ liệu trong quá trình quản lý. Đây là định hướng pháp lý của luật; mức độ tự động hóa, cách chấm điểm rủi ro hoặc phương thức triển khai cụ thể còn phụ thuộc vào các văn bản hướng dẫn và hệ thống công nghệ được triển khai.
Luật số 108/2025/QH15 thay đổi thủ tục thuế theo hướng điện tử hóa
Một nhóm quy định khác tập trung vào phương thức giao dịch giữa người nộp thuế và cơ quan quản lý thuế. Luật bổ sung, làm rõ nhiều cơ chế liên quan đến hồ sơ điện tử, thanh toán, chứng từ và xử lý dữ liệu. Những nội dung chính có thể tóm tắt như sau:
- Khoản 9 Điều 12 quy định các hình thức nộp hồ sơ khai thuế, trong đó có phương thức trực tuyến.
- Điểm b khoản 1 Điều 13 quy định hệ thống tự động tạo lập tờ khai đối với hộ kinh doanh.
- Khoản 4 Điều 14 bổ sung mã định danh khoản phải nộp; điểm a khoản 2 Điều 14 quy định việc nộp thuế qua hệ thống dịch vụ công của Kho bạc.
- Khoản 2 Điều 15 bổ sung cơ chế bù trừ thuế nộp thừa tự động.
- Khoản 4 Điều 18 quy định về hoàn thuế tự động; khoản 3 Điều 19 quy định về miễn, giảm tự động.
- Điểm b khoản 1 Điều 37 ghi nhận quyền tra cứu, xem, in và sử dụng chứng từ điện tử đã gửi; điểm q khoản 1 Điều 37 bổ sung quyền yêu cầu tra soát, điều chỉnh thông tin.
Luật số 108/2025/QH15 siết quản lý thuế đối với thương mại điện tử
Thương mại điện tử, kinh tế số và các giao dịch mới được đưa vào phạm vi quản lý rõ hơn. Khoản 4 Điều 13 quy định về khấu trừ, khai thay và nộp thay đối với hộ kinh doanh, cá nhân kinh doanh trên thương mại điện tử. Điểm n khoản 1 Điều 38 giao cơ quan quản lý thuế thực hiện quản lý đối với giao dịch xuyên biên giới, kinh tế số, thương mại điện tử, tài sản số và các giao dịch kinh tế mới.
Luật cũng quy định trách nhiệm cung cấp thông tin của nhiều chủ thể. Theo điểm g khoản 3 Điều 40, các sàn thương mại điện tử, tổ chức cung cấp dịch vụ tài sản số, tổ chức logistics, tổ chức thẻ quốc tế và một số tổ chức cung cấp dịch vụ thanh toán, trung gian thanh toán hoặc xử lý giao dịch điện tử có trách nhiệm cung cấp thông tin theo định kỳ hoặc theo yêu cầu.
Đây là nhóm quy định doanh nghiệp kinh doanh trên nền tảng số cần đặc biệt lưu ý. Khi triển khai thực tế, nghĩa vụ cụ thể cần được đối chiếu với quy định hướng dẫn và mô hình giao dịch của từng doanh nghiệp.
Luật số 108/2025/QH15 mở rộng quyền tiếp cận dữ liệu phục vụ kiểm tra thuế
Điểm a khoản 1 Điều 22 cho phép áp dụng quản lý rủi ro và công nghệ thông tin trong hoạt động kiểm tra, bao gồm kiểm tra trực tuyến, từ xa trên dữ liệu điện tử. Điểm a khoản 1 Điều 23 đồng thời quy định quyền truy cập dữ liệu từ phần mềm kế toán, hóa đơn điện tử và máy tính tiền của người nộp thuế có dấu hiệu trốn thuế theo điều kiện luật định.
Bên cạnh đó, khoản 3 Điều 35 đặt yêu cầu đối với các cơ quan, tổ chức liên quan trong việc xây dựng hệ thống công nghệ thông tin đáp ứng khả năng kết nối và chia sẻ dữ liệu quốc gia. Khoản 4 Điều 35 cho phép cơ quan quản lý thuế sử dụng hệ thống để ban hành văn bản, thông báo hoặc quyết định hành chính thuế tự động theo quy định.
Hóa đơn điện tử và dữ liệu hóa đơn trong Luật số 108/2025/QH15
Khoản 2 Điều 26 quy định về hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối chuyển dữ liệu điện tử với cơ quan thuế. Điểm đ khoản 5 Điều 26 giao cơ quan thuế tổ chức, xây dựng, quản lý và vận hành hệ thống dữ liệu hóa đơn điện tử.
Từ 01/07/2026, Nghị định số 254/2026/NĐ-CP quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế số 108/2025/QH15 về hóa đơn điện tử, chứng từ điện tử. Doanh nghiệp có thể đối chiếu các quy định thực thi tại toàn văn Nghị định 254/2026/NĐ-CP trên Cổng Thông tin điện tử Chính phủ và bài tổng hợp của MAN về điểm mới Nghị định 254/2026/NĐ-CP.
Bảng tổng hợp các thay đổi nổi bật của Luật số 108/2025/QH15
Để thuận tiện cho việc rà soát, các nhóm thay đổi chính có thể hệ thống hóa như sau:
| Nhóm nội dung | Quy định đáng chú ý | Điều khoản |
| Đối tượng quản lý | Phân nhóm người nộp thuế; bổ sung, làm rõ nhiều nhóm có yếu tố nước ngoài và nền tảng số. | Điều 3, Điều 10 |
| Đăng ký, khai và nộp thuế | Tăng phương thức điện tử; tự động tạo lập tờ khai; mã định danh khoản phải nộp. | Điều 12–14 |
| Bù trừ, hoàn, miễn giảm | Bổ sung cơ chế tự động trong các trường hợp luật định. | Điều 15, 18, 19 |
| Kiểm tra và quản lý rủi ro | Ứng dụng CNTT, kiểm tra trực tuyến, từ xa; khai thác dữ liệu điện tử theo điều kiện luật định. | Điều 22, 23 |
| Hóa đơn điện tử | Quy định về hóa đơn từ máy tính tiền và hệ thống dữ liệu hóa đơn điện tử. | Điều 26 |
| Chia sẻ dữ liệu | Mở rộng trách nhiệm kết nối, cung cấp thông tin của cơ quan nhà nước và chủ thể liên quan. | Điều 35, 39, 40 |
| Thương mại điện tử và kinh tế số | Quản lý giao dịch xuyên biên giới, kinh tế số, thương mại điện tử, tài sản số và giao dịch mới. | Điều 38, 40 |
Người nộp thuế cần lưu ý gì khi áp dụng Luật số 108/2025/QH15?
Việc luật chuyển mạnh sang quản lý bằng dữ liệu khiến doanh nghiệp cần rà soát đồng thời hồ sơ pháp lý, dữ liệu kế toán, hóa đơn và quy trình giao dịch điện tử. Một số công việc nên được thực hiện theo trình tự sau:
- Rà soát thông tin đăng ký thuế, mã số thuế và thông tin định danh của cá nhân, hộ kinh doanh, người đại diện hoặc các chủ thể có liên quan.
- Kiểm tra quy trình khai, nộp, bù trừ, hoàn, miễn và giảm thuế đang sử dụng để xác định nội dung nào có thể thực hiện hoặc được xử lý tự động theo quy định mới.
- Rà soát phần mềm kế toán, phần mềm hóa đơn điện tử, máy tính tiền và khả năng kết nối, truyền nhận dữ liệu theo yêu cầu.
- Kiểm tra dữ liệu giao dịch thương mại điện tử, thanh toán, logistics và giao dịch xuyên biên giới nếu doanh nghiệp có hoạt động trên nền tảng số.
- Cập nhật quy trình kiểm tra nội bộ, lưu trữ chứng từ và giải trình để bảo đảm dữ liệu điện tử có thể được tra cứu, đối chiếu khi cần thiết.
- Theo dõi các nghị định, thông tư và văn bản hướng dẫn mới trước khi áp dụng cho từng nghiệp vụ cụ thể.
Trong thực tế, các văn bản hướng dẫn tiếp tục được ban hành để cụ thể hóa Luật Quản lý thuế 2025. Chẳng hạn, MAN đã cập nhật nội dung Công văn số 5061/CT-CS giới thiệu những điểm mới của Nghị định 252/2026/NĐ-CP, trong đó tập trung vào đăng ký thuế, giao dịch điện tử, dữ liệu, thương mại điện tử và quản lý tuân thủ. Nội dung này có thể được sử dụng để đối chiếu thêm khi rà soát quy trình nội bộ tại doanh nghiệp: Công văn số 5061/CT-CS trên MAN.
Luật số 108/2025/QH15 và những điểm cần theo dõi từ năm 2027
Ngoài các quy định đã áp dụng từ năm 2026, doanh nghiệp cần theo dõi các sửa đổi có hiệu lực từ năm 2027. Luật số 15/2026/QH16 sửa đổi một số quy định của Luật Quản lý thuế số 108/2025/QH15 liên quan đến quyền được bồi thường thiệt hại của người nộp thuế và trách nhiệm bồi thường của cơ quan quản lý thuế theo pháp luật về trách nhiệm bồi thường của Nhà nước.
Theo Cổng Thông tin điện tử Chính phủ, Luật số 15/2026/QH16 có hiệu lực từ 01/03/2027. Do đó, khi xây dựng quy trình quản trị thuế cho năm 2027, doanh nghiệp nên tách rõ các quy định đang áp dụng trong năm 2026 và các nội dung sẽ thay đổi từ 01/03/2027.
Kết luận
Luật số 108/2025/QH15 tạo khung pháp lý mới cho quản lý thuế theo hướng tăng cường quản lý rủi ro, dữ liệu điện tử, tự động hóa và chia sẻ thông tin. Những thay đổi đáng chú ý tập trung ở nhóm đăng ký và khai thuế, quản lý hộ kinh doanh và cá nhân kinh doanh, thương mại điện tử, hóa đơn điện tử, kiểm tra dựa trên dữ liệu và trách nhiệm cung cấp thông tin của các chủ thể liên quan.
Đối với doanh nghiệp, trọng tâm không chỉ là đọc quy định mới mà còn là kiểm tra khả năng đáp ứng của hệ thống kế toán, hóa đơn, dữ liệu giao dịch và quy trình kiểm soát nội bộ. Việc đối chiếu đúng thời điểm hiệu lực của từng điều khoản và các văn bản hướng dẫn là cần thiết trước khi áp dụng vào hồ sơ thuế thực tế.
Nguồn pháp lý chính được sử dụng trong bài gồm Luật số 108/2025/QH15 và Luật số 15/2026/QH16.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức
Tin tức
Tin tức