

Công văn 11981/NBI-QLDN3 ngày 14/9/2026 của Thuế tỉnh Ninh Bình lưu ý việc áp dụng chứng từ thanh toán không dùng tiền mặt đối với các khoản chi trả lương cho người lao động. Theo nội dung công văn, khoản chi trả lương từng lần từ 05 triệu đồng trở lên phải có chứng từ thanh toán không dùng tiền mặt để được tính vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp.
Khoản chi trả lương từ 5 triệu đồng cần lưu ý về chứng từ thanh toán
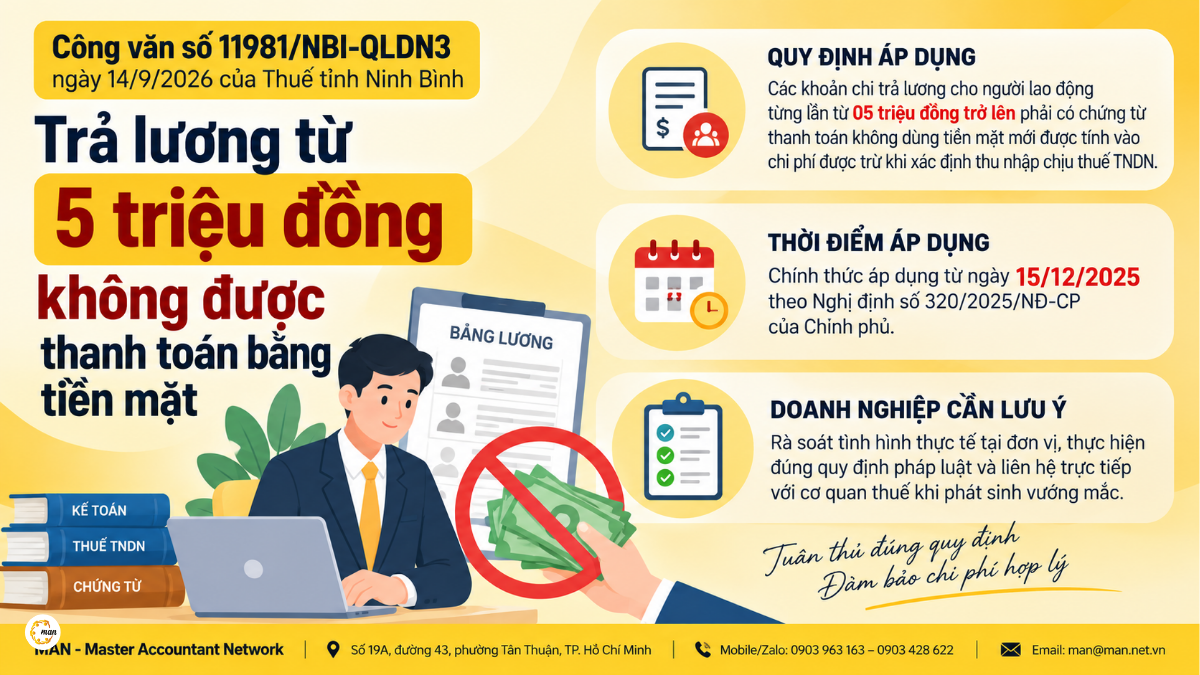
Theo Công văn số 11981/NBI-QLDN3 ngày 14/9/2026, các khoản chi trả lương cho người lao động từng lần từ 05 triệu đồng trở lên phải có chứng từ thanh toán không dùng tiền mặt mới được tính vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp.
Điểm cần lưu ý là ngưỡng 05 triệu đồng được xác định theo từng lần chi trả. Vì vậy, doanh nghiệp cần đối chiếu phương thức thanh toán và chứng từ của từng khoản chi thực tế.
Quy định được áp dụng từ ngày 15/12/2025
Theo nội dung Công văn 11981/NBI-QLDN3, quy định về chứng từ thanh toán không dùng tiền mặt đối với các khoản chi từ 05 triệu đồng trở lên chính thức áp dụng từ ngày 15/12/2025 theo Nghị định số 320/2025/NĐ-CP của Chính phủ.
Như vậy, Công văn 11981/NBI-QLDN3 được ban hành ngày 14/9/2026, trong khi thời điểm áp dụng quy định về chứng từ thanh toán không dùng tiền mặt được nêu trong công văn là từ ngày 15/12/2025. Doanh nghiệp cần phân biệt thời điểm ban hành công văn với thời điểm áp dụng quy định được viện dẫn.
Điều kiện để khoản chi tiền lương được tính vào chi phí được trừ
Công văn 11981/NBI-QLDN3 dẫn chiếu các điều kiện tại khoản 1 Điều 9 và các khoản chi không được trừ tại khoản 8 Điều 10 Nghị định 320/2025/NĐ-CP. Khi rà soát hồ sơ, doanh nghiệp cần lưu ý các yêu cầu chính sau:
- Khoản chi thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp.
- Khoản chi có đủ hóa đơn, chứng từ theo quy định của pháp luật.
- Đối với khoản chi thuộc trường hợp phải có chứng từ thanh toán không dùng tiền mặt, doanh nghiệp phải đáp ứng điều kiện này.
Ngoài các điều kiện nêu trên, doanh nghiệp cần kiểm tra khoản chi có thuộc trường hợp không được trừ theo khoản 8 Điều 10 Nghị định 320/2025/NĐ-CP hay không.
Doanh nghiệp cần rà soát gì
Để hạn chế sai sót khi xác định chi phí được trừ, bộ phận kế toán và tài chính nên rà soát đồng thời khoản chi, hồ sơ tiền lương và chứng từ thanh toán. Các nội dung cần kiểm tra gồm:
- Các khoản chi trả lương cho người lao động từng lần từ 05 triệu đồng trở lên.
- Phương thức thanh toán thực tế và chứng từ chứng minh việc thanh toán.
- Sự thống nhất giữa hồ sơ tiền lương, chứng từ kế toán và chứng từ thanh toán.
- Các khoản chi phát sinh từ ngày 15/12/2025 để đối chiếu thời điểm áp dụng quy định.
Việc rà soát nên được thực hiện trên từng khoản chi và hồ sơ thực tế của doanh nghiệp.
Góc nhìn chuyên môn từ MAN
Công văn 11981/NBI-QLDN3 cần được hiểu trong phạm vi điều kiện xác định chi phí được trừ khi tính thuế thu nhập doanh nghiệp. Văn bản không phải là quy định riêng về chế độ trả lương cho người lao động.
Doanh nghiệp nên đối chiếu từng khoản chi với các điều kiện tại Nghị định 320/2025/NĐ-CP, đặc biệt là ngưỡng 05 triệu đồng cho từng lần chi trả và chứng từ thanh toán tương ứng. Nội dung về chi phí được trừ thuế TNDN có thể được sử dụng để tham khảo thêm khi rà soát hồ sơ thuế.
MAN – Master Accountant Network khuyến nghị bộ phận kế toán và tài chính chủ động kiểm tra quy trình chi trả, lưu trữ chứng từ thanh toán và đối chiếu các khoản chi từ thời điểm quy định bắt đầu áp dụng. Khi phát sinh trường hợp cụ thể chưa rõ, doanh nghiệp nên liên hệ trực tiếp với cơ quan thuế để được hướng dẫn.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức Kế toán - Thuế
Tin tức
Tin tức
Tin tức
Tin tức
Tin tức