

Trường hợp nào áp dụng thuế GTGT 5% và TNCN 2%?
Tình huống được cơ quan thuế xem xét là hộ kinh doanh thực hiện Affiliate trên TikTok, đã đăng ký hộ kinh doanh, nhận tiền hoa hồng từ pháp nhân nước ngoài vận hành nền tảng và có doanh thu trên 1 tỷ đồng/năm.
Theo nội dung viện dẫn trong văn bản trả lời, nhóm dịch vụ môi giới, đấu giá và hoa hồng đại lý thuộc nhóm áp dụng thuế GTGT 5%. Đối với thuế TNCN, nhóm dịch vụ tương ứng cũng được xác định với tỷ lệ 2% trên doanh thu.
Vì vậy, nếu hoạt động Affiliate thực tế được xác định là dịch vụ tiếp thị hưởng hoa hồng theo sản phẩm, hộ kinh doanh có thể áp dụng:
- Thuế GTGT: 5% trên doanh thu.
- Thuế TNCN: 2% trên doanh thu.
- Tổng tỷ lệ thuế theo cách xác định nêu trên: 7% trên doanh thu.
Không phải mọi hoạt động Affiliate đều tự động chịu thuế 5% và 2%
Cần phân biệt hoạt động tiếp thị liên kết hưởng hoa hồng với hoạt động quảng cáo, truyền thông hoặc cung cấp dịch vụ khác. Nếu cá nhân nhận tiền để quảng bá sản phẩm, đăng nội dung quảng cáo hoặc thực hiện một dịch vụ không mang bản chất môi giới, hoa hồng đại lý, việc áp dụng tỷ lệ thuế có thể khác.
Do đó, khi xác định nghĩa vụ thuế, cần đối chiếu bản chất công việc thực tế, hợp đồng hoặc thỏa thuận với nền tảng/đối tác, cách tính hoa hồng, phương thức thanh toán và nội dung dịch vụ cung cấp. Không nên chỉ căn cứ vào tên gọi “Affiliate” trên nền tảng.
Hộ kinh doanh Affiliate doanh thu trên 1 tỷ đồng có phải xuất hóa đơn điện tử?
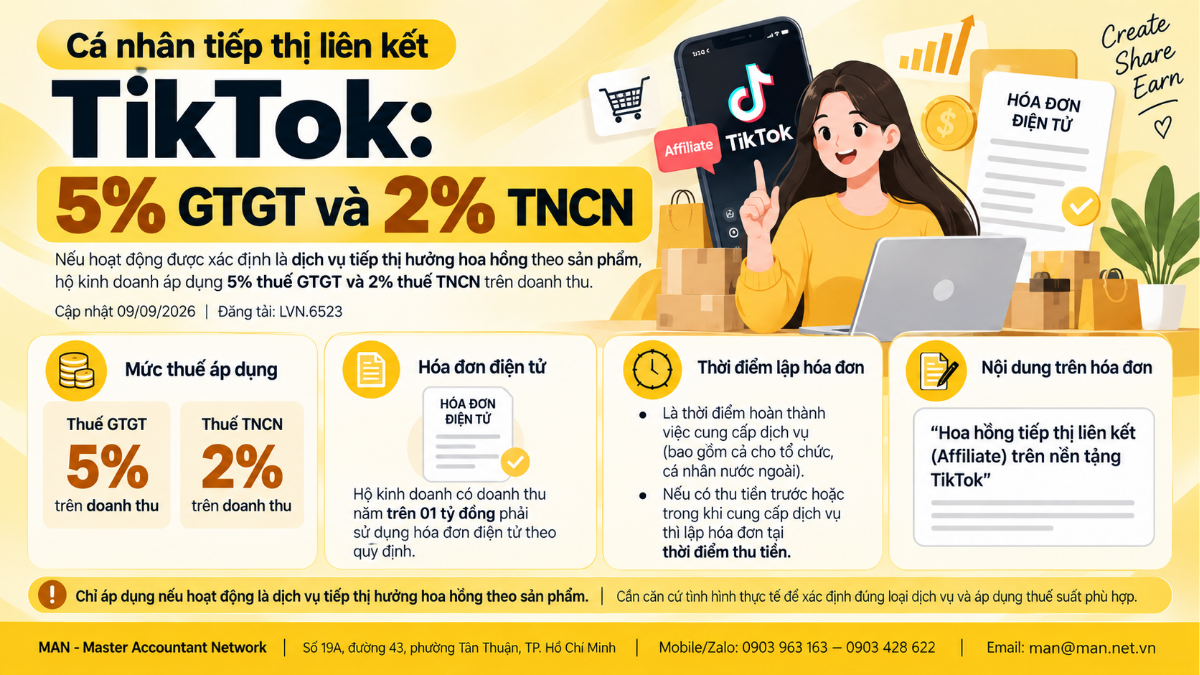
Theo nội dung được viện dẫn, hộ kinh doanh và cá nhân kinh doanh có doanh thu năm trên 1 tỷ đồng thuộc trường hợp phải sử dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế, tùy trường hợp áp dụng.
Các quy định về đối tượng sử dụng hóa đơn điện tử được trình bày thêm tại bài Nghị định 254/2026/NĐ-CP – điểm mới về hóa đơn điện tử của MAN.
Thời điểm lập hóa đơn đối với dịch vụ Affiliate
Đối với hoạt động cung cấp dịch vụ, thời điểm lập hóa đơn được xác định là thời điểm hoàn thành việc cung cấp dịch vụ, không phân biệt đã thu được tiền hay chưa. Trường hợp người cung cấp dịch vụ thu tiền trước hoặc trong khi cung cấp dịch vụ thì thời điểm lập hóa đơn là thời điểm thu tiền, trừ trường hợp tiền đặt cọc hoặc tạm ứng thuộc trường hợp được quy định riêng.
Doanh nghiệp và hộ kinh doanh có thể đối chiếu thêm bảng tra cứu thời điểm xuất hóa đơn theo Nghị định 254 để xác định thời điểm lập hóa đơn phù hợp với từng giao dịch.
Nội dung hóa đơn và vấn đề người mua là pháp nhân nước ngoài
Trong trường hợp hộ kinh doanh nhận hoa hồng trực tiếp từ pháp nhân nước ngoài vận hành TikTok, việc xác định người mua trên hóa đơn, thông tin cần thể hiện và cách lập hóa đơn phải căn cứ vào hợp đồng, thỏa thuận, chứng từ thanh toán và bản chất giao dịch thực tế.
Với dữ kiện chưa đầy đủ về hợp đồng, chủ thể trả tiền, chủ thể sử dụng dịch vụ và thời điểm thanh toán, chưa thể kết luận chung rằng hóa đơn phải lập cho chủ thể nào trong mọi trường hợp. Hộ kinh doanh nên đối chiếu hồ sơ thực tế trước khi phát hành.
Có thể tham khảo thêm bài Hóa đơn không có thông tin người mua thì xử lý thế nào? để rà soát thông tin người mua trên hóa đơn điện tử.
Gợi ý cách thể hiện nội dung dịch vụ trên hóa đơn
Nếu hồ sơ giao dịch xác định đúng bản chất là hoa hồng tiếp thị liên kết, nội dung dịch vụ trên hóa đơn có thể được thể hiện theo hướng: “Hoa hồng tiếp thị liên kết (Affiliate) trên nền tảng TikTok”. Cách ghi trên chỉ là gợi ý mô tả theo bản chất giao dịch; nội dung chính thức cần thống nhất với hợp đồng, thỏa thuận và hồ sơ chứng minh dịch vụ đã cung cấp.
Hồ sơ cần rà soát trước khi kê khai và lập hóa đơn
- Hợp đồng hoặc thỏa thuận Affiliate với nền tảng/đối tác.
- Chính sách và bảng tính hoa hồng theo sản phẩm.
- Báo cáo doanh thu, lịch sử giao dịch và chứng từ thanh toán.
- Thông tin pháp lý của chủ thể trả tiền và chủ thể sử dụng dịch vụ.
- Thời điểm hoàn thành dịch vụ hoặc thời điểm nhận tiền trước/trong khi cung cấp dịch vụ.
- Phương thức lập và truyền dữ liệu hóa đơn điện tử đang áp dụng.
Kết luận
Hoạt động tiếp thị liên kết trên TikTok có thể áp dụng thuế GTGT 5% và thuế TNCN 2% trên doanh thu nếu được xác định là dịch vụ tiếp thị hưởng hoa hồng theo sản phẩm. Tuy nhiên, tỷ lệ này không nên áp dụng máy móc cho mọi mô hình Affiliate.
Đối với hộ kinh doanh có doanh thu năm trên 1 tỷ đồng, cần rà soát nghĩa vụ sử dụng hóa đơn điện tử. Đồng thời, thời điểm lập hóa đơn và thông tin người mua phải được xác định dựa trên bản chất giao dịch, hợp đồng, chứng từ thanh toán và quy định hiện hành.
Nguồn tham khảo
- Nguồn trả lời về thuế đối với cá nhân tiếp thị liên kết
- Luật Thuế giá trị gia tăng số 48/2024/QH15
- Thông tư 69/2025/TT-BTC
- Luật Thuế thu nhập cá nhân số 109/2025/QH15
- Nghị định 253/2026/NĐ-CP – cần đối chiếu số hiệu trong nguồn gốc
- Nghị định 254/2026/NĐ-CP
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức
Tin tức Báo cáo Thuế
Tin tức
Tin tức
Tin tức
Tin tức Kế toán - Thuế