

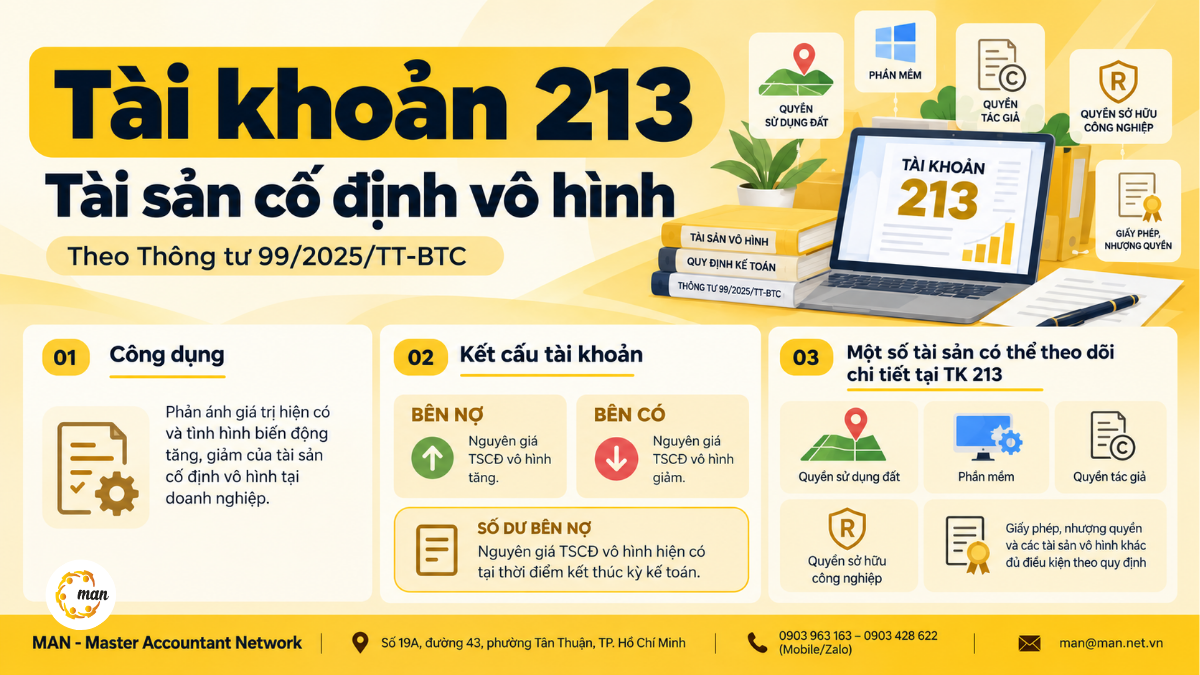
Tài khoản 213 theo Thông tư 99/2025/TT-BTC là tài khoản phản ánh giá trị hiện có và tình hình biến động tăng, giảm tài sản cố định (TSCĐ) vô hình của doanh nghiệp. Thông tư 99/2025/TT-BTC do Bộ Tài chính ban hành ngày 27/10/2025, có hiệu lực từ ngày 01/01/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày này, thay thế Thông tư 200/2014/TT-BTC (trừ một số nội dung về kế toán cổ phần hóa doanh nghiệp nhà nước vẫn tiếp tục thực hiện).
Hướng dẫn áp dụng cho doanh nghiệp thuộc mọi lĩnh vực, mọi thành phần kinh tế; riêng tổ chức tín dụng và chi nhánh ngân hàng nước ngoài thực hiện theo hướng dẫn của Ngân hàng Nhà nước. Nội dung Tài khoản 213 gồm nguyên tắc xác định nguyên giá, cách xử lý chi phí nghiên cứu và triển khai, kết cấu tài khoản và 11 nhóm nghiệp vụ hạch toán chủ yếu mà kế toán cần nắm khi ghi sổ năm 2026.
Tài khoản 213 theo Thông tư 99 dùng để phản ánh gì
Theo Thông tư 99/2025/TT-BTC, Tài khoản 213 dùng để phản ánh giá trị hiện có và tình hình biến động tăng, giảm TSCĐ vô hình. TSCĐ vô hình là tài sản không có hình thái vật chất, được doanh nghiệp nắm giữ để sử dụng trong sản xuất, kinh doanh, cung cấp dịch vụ hoặc cho đối tượng khác thuê, và phải phù hợp với tiêu chuẩn ghi nhận TSCĐ vô hình.
Tài khoản này nằm trong hệ thống tài khoản thuộc chế độ kế toán doanh nghiệp mới, cùng nhóm với Tài khoản 211 (TSCĐ hữu hình), Tài khoản 212 (TSCĐ thuê tài chính) và Tài khoản 214 (hao mòn TSCĐ, trong đó Tài khoản 2143 theo dõi hao mòn TSCĐ vô hình). Việc góp vốn của doanh nghiệp bằng tài sản vô hình như quyền sở hữu trí tuệ được thực hiện theo quy định của pháp luật có liên quan.
Tiêu chuẩn ghi nhận TSCĐ vô hình vào tài khoản 213
Một tài sản vô hình chỉ được ghi nhận vào Tài khoản 213 khi thỏa mãn đồng thời định nghĩa TSCĐ vô hình và bốn tiêu chuẩn ghi nhận tại Chuẩn mực kế toán số 04 (VAS 04). Đây là bước sàng lọc đầu tiên trước khi kế toán xác định nguyên giá và ghi sổ.
Bốn tiêu chuẩn theo Chuẩn mực kế toán số 04
VAS 04 thuộc hệ thống chuẩn mực kế toán Việt Nam, ban hành kèm Quyết định 149/2001/QĐ-BTC của Bộ Tài chính. Theo đoạn 16 của chuẩn mực, bốn tiêu chuẩn ghi nhận gồm:
- Chắc chắn thu được lợi ích kinh tế trong tương lai do tài sản đó mang lại;
- Nguyên giá tài sản được xác định một cách đáng tin cậy;
- Thời gian sử dụng ước tính trên 01 năm;
- Có đủ tiêu chuẩn giá trị theo quy định hiện hành.
Chỉ khi đáp ứng đủ cả bốn tiêu chuẩn, tài sản vô hình mới được ghi nhận là TSCĐ vô hình và theo dõi trên Tài khoản 213.
Khái niệm TSCĐ vô hình theo Thông tư 45/2013/TT-BTC
Khoản 2 Điều 2 Thông tư 45/2013/TT-BTC định nghĩa TSCĐ vô hình là tài sản không có hình thái vật chất, thể hiện một lượng giá trị đã được đầu tư thỏa mãn các tiêu chuẩn của TSCĐ vô hình, tham gia vào nhiều chu kỳ kinh doanh, như một số chi phí liên quan trực tiếp tới đất sử dụng, chi phí về quyền phát hành, bằng phát minh, bằng sáng chế, bản quyền tác giả.
Nguyên tắc kế toán tài khoản 213
Mục 1 hướng dẫn Tài khoản 213 trong Thông tư 99 quy định bốn nhóm nguyên tắc chính: xác định nguyên giá, xử lý chi phí nghiên cứu và triển khai, các khoản không được vốn hóa, và việc khấu hao, theo dõi chi tiết.
Cách xác định nguyên giá TSCĐ vô hình
Nguyên giá TSCĐ vô hình là toàn bộ chi phí doanh nghiệp phải bỏ ra để có được tài sản, tính đến thời điểm đưa tài sản vào trạng thái có khả năng hoạt động theo cách thức dự định. Thông tư 99 hướng dẫn cách xác định riêng cho năm trường hợp hình thành tài sản, tóm tắt trong bảng sau:
| Trường hợp | Cách xác định nguyên giá |
| Mua riêng biệt | Giá mua trừ các khoản chiết khấu thương mại hoặc giảm giá, cộng các khoản thuế (không gồm thuế được hoàn lại) và chi phí liên quan trực tiếp |
| Trao đổi với TSCĐ vô hình không tương tự hoặc tài sản khác | Giá trị hợp lý của tài sản nhận về, hoặc giá trị hợp lý của tài sản đem đi trao đổi sau khi điều chỉnh khoản tiền hoặc tương đương tiền trả thêm hoặc thu về |
| Quyền sử dụng đất | Số tiền đã trả để có quyền sử dụng đất hợp pháp (chi phí trả cho bên chuyển nhượng; đền bù, giải phóng mặt bằng, san lấp mặt bằng, lệ phí trước bạ…) hoặc theo thỏa thuận của các bên khi góp vốn |
| Được Nhà nước cấp, được tặng, biếu | Giá trị hợp lý ban đầu cộng chi phí liên quan trực tiếp |
| Điều chuyển giữa các đơn vị trực thuộc nội bộ | Nguyên giá ghi trên sổ kế toán của đơn vị có tài sản điều chuyển |
Riêng với quyền sử dụng đất, việc xác định có phải là TSCĐ vô hình hay không còn phải tuân thủ quy định pháp luật hướng dẫn chế độ quản lý, sử dụng và trích khấu hao TSCĐ.
Chi phí giai đoạn nghiên cứu và giai đoạn triển khai
Toàn bộ chi phí trong giai đoạn nghiên cứu được ghi nhận vào chi phí sản xuất, kinh doanh trong kỳ. Chi phí giai đoạn triển khai chỉ được tập hợp để hình thành TSCĐ vô hình khi kết quả triển khai thỏa mãn định nghĩa và tiêu chuẩn ghi nhận tại VAS 04; nếu không, khoản chi này cũng được tính vào chi phí trong kỳ.
Trường hợp đủ điều kiện, chi phí giai đoạn triển khai được tập hợp vào Tài khoản 2412 – Xây dựng cơ bản, sau đó kết chuyển vào bên Nợ Tài khoản 213 khi kết thúc giai đoạn triển khai. Nếu doanh nghiệp không phân biệt được giai đoạn nghiên cứu với giai đoạn triển khai, toàn bộ chi phí của dự án phải hạch toán vào chi phí sản xuất, kinh doanh. Chi phí đã ghi nhận là chi phí ở kỳ trước không được tái ghi nhận vào nguyên giá TSCĐ vô hình.
Các khoản không được ghi tăng tài khoản 213
Ngoài chi phí nghiên cứu, Thông tư 99 còn liệt kê các khoản phải ghi nhận vào chi phí sản xuất, kinh doanh trong kỳ thay vì ghi tăng nguyên giá TSCĐ vô hình:
- Chi phí thành lập doanh nghiệp, chi phí đào tạo nhân viên, chi phí quảng cáo phát sinh trong giai đoạn trước hoạt động của doanh nghiệp mới thành lập;
- Chi phí chuyển dịch địa điểm;
- Chi phí phát sinh sau ghi nhận ban đầu, trừ khi thỏa mãn đồng thời hai điều kiện: có khả năng làm tài sản tạo ra lợi ích kinh tế trong tương lai nhiều hơn mức hoạt động được đánh giá ban đầu, và được xác định chắc chắn, gắn liền với một TSCĐ vô hình cụ thể.
Ranh giới giữa chi phí và nguyên giá ở nhóm này là điểm thường được xem xét kỹ khi kiểm toán báo cáo tài chính.
Khấu hao và theo dõi chi tiết TSCĐ vô hình
Trong quá trình sử dụng, doanh nghiệp phải trích khấu hao TSCĐ vô hình vào chi phí sản xuất, kinh doanh theo VAS 04. Riêng quyền sử dụng đất, doanh nghiệp chỉ tính khấu hao đối với quyền sử dụng đất có thời hạn. TSCĐ vô hình được theo dõi chi tiết theo từng đối tượng ghi TSCĐ trong sổ tài sản cố định.
Kết cấu và số dư bên Nợ tài khoản 213
Tài khoản 213 có số dư bên Nợ, phản ánh nguyên giá TSCĐ vô hình hiện có ở doanh nghiệp tại thời điểm kết thúc kỳ kế toán. Bên Nợ ghi nguyên giá TSCĐ vô hình tăng, bên Có ghi nguyên giá TSCĐ vô hình giảm.
Thông tư 99 cho phép doanh nghiệp mở các tài khoản chi tiết TSCĐ vô hình như quyền sử dụng đất, quyền tác giả, quyền liên quan đến quyền tác giả, quyền sở hữu công nghiệp, phần mềm, giấy phép, giấy phép nhượng quyền, phù hợp với đặc điểm hoạt động sản xuất, kinh doanh và yêu cầu quản lý của đơn vị.
Phương pháp hạch toán tài khoản 213
Mục 3 hướng dẫn Tài khoản 213 trong Thông tư 99 nêu 11 nhóm giao dịch kinh tế chủ yếu, được gom thành năm nhóm nghiệp vụ để kế toán dễ tra cứu.
Hạch toán mua TSCĐ vô hình
Bút toán khi mua TSCĐ vô hình phụ thuộc vào việc tài sản dùng cho hoạt động chịu thuế GTGT hay không và phương thức thanh toán, cụ thể như sau:
| Nghiệp vụ | Ghi Nợ | Ghi Có |
| Mua dùng cho hoạt động chịu thuế GTGT theo phương pháp khấu trừ | 213 (giá mua chưa thuế), 1332 | 112, 331, 341… |
| Mua dùng cho hoạt động không chịu thuế GTGT | 213 (tổng giá thanh toán) | 112, 331… |
| Mua theo phương thức trả chậm, trả góp | 213 (giá mua trả tiền ngay), 1332 (nếu có) | 111, 112, 331… |
| Định kỳ ghi nhận lãi trả chậm, trả góp | 635 | 331 |
| Định kỳ trả tiền gồm nợ gốc và lãi | 331 | 111, 112 |
Điểm cần lưu ý là phần lãi trả chậm, trả góp không cộng vào nguyên giá mà được ghi nhận dần vào chi phí tài chính.
Hạch toán trao đổi TSCĐ vô hình
Thông tư 99 phân biệt hai trường hợp trao đổi, và cách ghi nhận khác nhau rõ rệt về việc có phát sinh thu nhập, chi phí hay không:
| Trường hợp | Bút toán |
| Trao đổi hai TSCĐ vô hình tương tự | Nợ 213 (nguyên giá tài sản nhận về, theo giá trị còn lại của tài sản đưa đi), Nợ 2143 (khấu hao lũy kế) / Có 213 (nguyên giá tài sản đưa đi) |
| Trao đổi không tương tự: ghi giảm tài sản đưa đi | Nợ 214 (khấu hao lũy kế), Nợ 811 (giá trị còn lại) / Có 213 (nguyên giá) |
| Trao đổi không tương tự: ghi nhận thu nhập | Nợ 131 (tổng giá thanh toán) / Có 711 (giá trị hợp lý tài sản đưa đi), Có 33311 (nếu có) |
| Trao đổi không tương tự: ghi tăng tài sản nhận về | Nợ 213 (giá trị hợp lý tài sản nhận về), Nợ 1332 (nếu có) / Có 131 |
Như vậy, trao đổi tương tự không phát sinh lãi, lỗ, còn trao đổi không tương tự được hạch toán như một giao dịch bán và mua.
Hạch toán TSCĐ vô hình hình thành từ giai đoạn triển khai
Chi phí giai đoạn triển khai không đủ điều kiện, cùng với chi phí nghiên cứu và chi phí trước hoạt động của doanh nghiệp mới thành lập, được ghi Nợ TK 642, Có các TK 111, 112, 152, 153, 331. Khi kết quả triển khai thỏa mãn tiêu chuẩn ghi nhận, kế toán tập hợp chi phí vào Nợ TK 241 (kèm Nợ TK 1332 nếu có), Có các TK 111, 112, 152, 153, 331.
Khi kết thúc giai đoạn triển khai, doanh nghiệp xác định tổng chi phí thực tế hình thành nguyên giá và ghi Nợ TK 213, Có TK 241; nếu tài sản đã đưa vào sử dụng nhưng chưa quyết toán thì ghi theo giá tạm tính. Khi quyết toán được duyệt, phần chênh lệch được điều chỉnh tăng (Nợ TK 213, Có các TK liên quan) hoặc giảm (Nợ các TK liên quan, Có TK 213) nguyên giá.
Hạch toán quyền sử dụng đất, tài trợ và nhận vốn góp
Nhóm nghiệp vụ liên quan đến quyền sử dụng đất và tài sản nhận không phải trả tiền có bút toán như sau:
| Nghiệp vụ | Ghi Nợ | Ghi Có |
| Mua quyền sử dụng đất cùng nhà cửa, vật kiến trúc trên đất | 211 (nhà cửa, vật kiến trúc), 213 (quyền sử dụng đất), 1332 (nếu có) | 111, 112, 331… |
| Nhận hỗ trợ, tài trợ, biếu, tặng TSCĐ vô hình | 213 | 711 (không kèm điều kiện), 3387 (kèm điều kiện) hoặc 4118 (được phép ghi tăng vốn) |
| Chi phí liên quan đến tài sản được tài trợ, biếu, tặng | 213 | 111, 112, 331… |
| Nhận vốn góp bằng quyền sử dụng đất | 213 | 411 |
| Chuyển BĐSĐT là quyền sử dụng đất sang TSCĐ vô hình | 213; đồng thời 2147 | 217; đồng thời 2143 |
Với tài sản được tài trợ, biếu, tặng, tài khoản ghi Có phụ thuộc vào việc khoản tài trợ có kèm điều kiện hay được phép ghi tăng vốn đầu tư của chủ sở hữu theo quyết định của cấp có thẩm quyền.
Hạch toán góp vốn bằng TSCĐ vô hình và thanh lý
Khi góp vốn bằng TSCĐ vô hình vào công ty con, công ty liên doanh, liên kết hoặc đơn vị khác, khoản đầu tư ghi Nợ các TK 221, 222, 228 theo giá đánh giá lại, Nợ TK 2143 phần khấu hao lũy kế, Có TK 213 theo nguyên giá. Nếu giá đánh giá lại thấp hơn giá trị còn lại, phần chênh lệch ghi Nợ TK 811; nếu cao hơn, phần chênh lệch ghi Có TK 711. Nhượng bán, thanh lý TSCĐ vô hình hạch toán tương tự TSCĐ hữu hình theo hướng dẫn tại Tài khoản 211.
Góc nhìn chuyên môn của MAN khi áp dụng tài khoản 213
Qua quá trình hỗ trợ khách hàng chuyển đổi sang chế độ kế toán mới, đội ngũ chuyên môn của MAN – Master Accountant Network nhận thấy năm điểm dễ sai khi áp dụng Tài khoản 213.
Doanh nghiệp tự thiết kế tài khoản chi tiết
Hệ thống tài khoản tại Phụ lục II Thông tư 99 chỉ quy định Tài khoản 213 ở cấp 1, không còn các tài khoản cấp 2 cố định từ 2131 đến 2138 như Thông tư 200. Theo Điều 29 Thông tư 99, doanh nghiệp căn cứ số dư các tài khoản chi tiết 213 để chuyển đổi cho phù hợp yêu cầu quản lý. Việc này nên hoàn tất trên số dư đầu năm tài chính 2026, kèm quy chế nội bộ ghi rõ danh mục chi tiết. Các thay đổi khác của hệ thống tài khoản được MAN phân tích trong bài so sánh Thông tư 200 và Thông tư 99 trên lộ trình IFRS.
Kiểm tra tiêu chuẩn giá trị trước khi ghi tăng
VAS 04 dẫn chiếu “tiêu chuẩn giá trị theo quy định hiện hành”. Theo Thông tư 45/2013/TT-BTC (đã được sửa đổi, bổ sung, gần nhất bởi Thông tư 30/2025/TT-BTC), TSCĐ phải có nguyên giá từ 30.000.000 đồng trở lên. Phần mềm, giấy phép có giá trị thấp hơn ngưỡng này không đưa vào Tài khoản 213.
Chi phí trước hoạt động không vốn hóa
Thông tư 99 hướng dẫn ghi thẳng chi phí thành lập, đào tạo, quảng cáo trước khi hoạt động vào Nợ TK 642. Trong khi đó, Thông tư 45/2013/TT-BTC cho phép các khoản này được phân bổ dần vào chi phí trong thời gian tối đa 3 năm theo pháp luật thuế thu nhập doanh nghiệp. Khi cách ghi nhận kế toán và thuế khác nhau, kế toán cần theo dõi chênh lệch để lập hồ sơ quyết toán thuế thu nhập doanh nghiệp chính xác.
Tách đất và nhà khi mua bất động sản
Nguyên giá quyền sử dụng đất (Tài khoản 213) phải tách riêng với nhà cửa, vật kiến trúc (Tài khoản 211). Quyền sử dụng đất không thời hạn không trích khấu hao, nên ghi gộp vào Tài khoản 211 sẽ làm sai chi phí khấu hao và giá trị còn lại trên báo cáo tài chính.
Thống nhất tài khoản tập hợp chi phí triển khai
Phần nguyên tắc kế toán nêu tập hợp vào Tài khoản 2412, còn phần bút toán ghi Nợ TK 241 ở cấp 1. Hai cách ghi chỉ khác cấp tài khoản, không mâu thuẫn. Khi thiết lập phần mềm, doanh nghiệp nên dùng thống nhất chi tiết 2412 để thuận tiện đối chiếu khi kết chuyển sang Tài khoản 213.
Việc rà soát danh mục TSCĐ vô hình và thiết kế lại tài khoản chi tiết nên thực hiện cùng lúc với chuyển đổi hệ thống sổ sách. Đội ngũ tư vấn kế toán của MAN hỗ trợ doanh nghiệp xây dựng danh mục tài khoản chi tiết, chuyển đổi số dư và đối chiếu chênh lệch giữa kế toán và thuế theo Thông tư 99.
Kết luận
Tài khoản 213 theo Thông tư 99/2025/TT-BTC giữ bản chất là tài khoản phản ánh nguyên giá TSCĐ vô hình, có số dư bên Nợ, nhưng trao cho doanh nghiệp quyền tự mở tài khoản chi tiết và quy định rõ ranh giới giữa chi phí với nguyên giá. Trước khi lập báo cáo tài chính năm 2026, doanh nghiệp nên rà soát danh mục TSCĐ vô hình, đối chiếu tiêu chuẩn ghi nhận theo VAS 04 và hoàn tất chuyển đổi số dư theo Điều 29 Thông tư 99.
Nguồn tin: Tài khoản 213 theo Thông tư 99 (TK 213 – Tài sản cố định vô hình) chi tiết thế nào?, Thư viện Pháp luật, 09/10/2026; đối chiếu toàn văn Thông tư 99/2025/TT-BTC.
Kinh nghiệm: Hơn 25 năm trong lĩnh vực nha khoa thẩm mỹ và điều trị
Giấy phép hành nghề: 004521/BYT-CCHN
Điện thoại: 090 971 1068 | 0904 008 079
Cơ sở 1: 172 Nguyễn Tri Phương, Phường An Đông, TP.HCM
Cơ sở 2: 397 Nguyễn Kiệm, Phường Đức Nhuận, TP.HCM

Nội dung liên quan
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức
Tin tức Kế toán - Thuế
Tin tức
Tin tức Kế toán - Thuế