

Công văn số 2006/SLA-QLDN ngày 28/9/2026 của Thuế tỉnh Sơn La hướng dẫn Trường Cao đẳng kỹ thuật Công nghệ Sơn La về việc lập hóa đơn khi hoàn trả vốn góp bằng xe ô tô cho cá nhân đã góp vốn. Theo đó, nếu hồ sơ chứng minh việc huy động vốn đúng quy định và việc trả xe chỉ là thực hiện nghĩa vụ hoàn trả vốn thì không phải lập hóa đơn điện tử bán hàng; ngược lại, phải căn cứ bản chất thực tế của giao dịch để lập hóa đơn, kê khai và nộp thuế.
Công văn trả lời Công văn số 819/TCĐKTCN-TCKH ngày 07/8/2026 của nhà trường (Thuế tỉnh nhận ngày 10/9/2026), do KT. Trưởng Thuế tỉnh, Phó Trưởng Thuế tỉnh Nguyễn Hoàng Long ký. Điểm đáng chú ý là cơ quan thuế không dựa vào tên gọi “hoàn trả vốn” mà xét toàn bộ hồ sơ và bản chất kinh tế, pháp lý của giao dịch.
Bối cảnh của Công văn số 2006/SLA-QLDN
Theo trình bày của đơn vị, Trường Cao đẳng kỹ thuật Công nghệ Sơn La là đơn vị sự nghiệp đã tiếp nhận tài sản là xe ô tô do cá nhân góp vốn để phục vụ hoạt động đào tạo; tài sản được chuyển quyền sở hữu sang nhà trường. Nay cá nhân có nhu cầu rút vốn và nhận lại tài sản, nên nhà trường đề nghị hướng dẫn việc xuất hóa đơn GTGT đối với việc hoàn trả tài sản cố định nhận góp vốn.
Về Công văn số 747/TCĐKTCN-TCKH ngày 17/7/2026 mà nhà trường cho biết đã gửi trước đó, Thuế tỉnh Sơn La cho biết qua rà soát hệ thống quản lý văn bản và đường bưu chính chưa có cơ sở xác định đã nhận được, và đề nghị nhà trường rà soát lại việc gửi văn bản.
Căn cứ pháp lý được viện dẫn
Thuế tỉnh Sơn La dựa trên hai nhóm quy định: quy định về huy động vốn của đơn vị sự nghiệp công lập và quy định về nguyên tắc lập hóa đơn điện tử.
| Văn bản | Nội dung được viện dẫn |
| Khoản 1 Điều 2 Nghị định 60/2021/NĐ-CP | Đối tượng áp dụng là đơn vị sự nghiệp công lập do cơ quan có thẩm quyền thành lập, có tư cách pháp nhân, cung cấp dịch vụ sự nghiệp công |
| Khoản 3 Điều 24 Nghị định 60/2021/NĐ-CP, sửa đổi bởi khoản 16 Điều 1 Nghị định 111/2025/NĐ-CP | Đơn vị nhóm 1, 2, 3 có hoạt động dịch vụ được huy động vốn của viên chức, người lao động trong đơn vị để đầu tư, mua sắm trang thiết bị; việc huy động vốn được lập thành hợp đồng theo pháp luật dân sự |
| Điểm 1 Điều 4; Điểm 5 Điều 7 Nghị định 254/2026/NĐ-CP ngày 30/6/2026 (theo cách viện dẫn tại Công văn) | Khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn điện tử, trừ các trường hợp không phải sử dụng hóa đơn điện tử theo Điều 7 |
Trường hợp không phải lập hóa đơn khi hoàn trả vốn góp
Theo Công văn số 2006/SLA-QLDN, không phải lập hóa đơn điện tử bán hàng hóa đối với khoản hoàn trả vốn bằng tài sản cho cá nhân đã huy động vốn khi đồng thời đáp ứng các điều kiện sau.
- Việc chuyển giao xe cho nhà trường là một phần của giao dịch huy động vốn theo đúng quy định, và việc chuyển giao xe trở lại cho cá nhân chỉ là thực hiện nghĩa vụ hoàn trả vốn.
- Hồ sơ, tài liệu chứng minh đầy đủ nội dung, thủ tục, trình tự huy động vốn được thực hiện đúng đối tượng, điều kiện, mục đích, trình tự và thẩm quyền theo quy định của pháp luật.
Khi đó, khoản hoàn trả vốn về bản chất không phải là khoản thu từ hoạt động bán hàng hóa, cung cấp dịch vụ của nhà trường.
Trường hợp phải lập hóa đơn điện tử
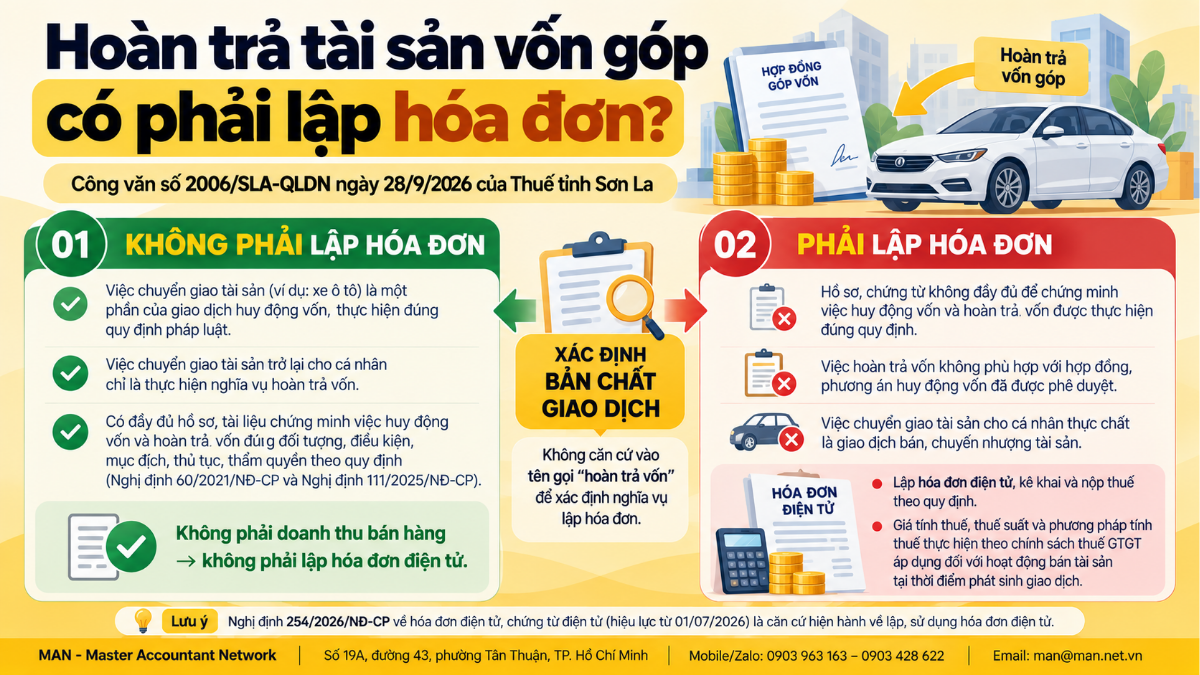
Ngược lại, Thuế tỉnh Sơn La nêu rõ không căn cứ vào tên gọi “hoàn trả vốn” để xác định là trường hợp không phải lập hóa đơn nếu thuộc một trong các tình huống sau.
- Hồ sơ, chứng từ không đầy đủ để chứng minh việc huy động vốn và hoàn trả vốn được thực hiện đúng quy định.
- Việc hoàn trả vốn không phù hợp với hợp đồng, phương án huy động vốn.
- Việc chuyển giao xe cho cá nhân thực chất là một giao dịch bán, chuyển nhượng tài sản.
Trong các trường hợp này, nhà trường phải căn cứ bản chất thực tế của giao dịch để xác định nghĩa vụ lập hóa đơn điện tử, kê khai và nộp thuế theo quy định. Giá tính thuế, thuế suất và phương pháp tính thuế thực hiện theo chính sách thuế GTGT áp dụng đối với hoạt động bán tài sản tại thời điểm phát sinh giao dịch.
Năm nội dung cần rà soát trước khi xác định nghĩa vụ lập hóa đơn
Công văn số 2006/SLA-QLDN yêu cầu nhà trường rà soát các nội dung sau trước khi xác định nghĩa vụ lập hóa đơn:
- Tính hợp pháp của việc huy động vốn.
- Đối tượng góp vốn.
- Hợp đồng và phương án huy động, hoàn trả vốn đã được phê duyệt.
- Việc chuyển giao và hạch toán tài sản.
- Tính phù hợp của việc hoàn trả tài sản với quy định về quản lý, xử lý tài sản.
Lưu ý của MAN khi hoàn trả vốn góp bằng tài sản
Từ nội dung Công văn, MAN – Master Accountant Network lưu ý một số điểm cho kế toán và lãnh đạo đơn vị.
- Công văn trả lời cho một đơn vị sự nghiệp công lập cụ thể, với căn cứ huy động vốn theo Nghị định 60/2021/NĐ-CP; doanh nghiệp không nên áp dụng máy móc mà cần đối chiếu quy định riêng về góp vốn, hoàn trả vốn của loại hình mình.
- Nguyên tắc “bản chất hơn tên gọi” có ý nghĩa chung: tên hợp đồng hay biên bản ghi “hoàn trả vốn” không đủ để miễn lập hóa đơn nếu thực chất là bán, chuyển nhượng tài sản.
- Lưu đầy đủ hợp đồng huy động vốn, phương án được phê duyệt, chứng từ chuyển giao và hạch toán tài sản, vì đây là căn cứ chứng minh khi cơ quan thuế xem xét.
- Nếu phải lập hóa đơn, xác định giá tính thuế, thuế suất theo chính sách thuế GTGT áp dụng cho bán tài sản tại thời điểm giao dịch; khi có sai sót cần xử lý hóa đơn đúng quy định như với trường hợp hóa đơn điện tử xuất sai số lượng hay hóa đơn điều chỉnh nhiều lần.
Các trường hợp không phải sử dụng hóa đơn điện tử theo Điều 7 Nghị định 254/2026/NĐ-CP được tổng hợp tại bài 6 điểm mới Nghị định 254/2026/NĐ-CP về hóa đơn điện tử; bối cảnh chính sách của Nghị định có thể tham khảo thêm qua phân tích của Thời báo Tài chính Việt Nam.
Ý nghĩa của Công văn số 2006/SLA-QLDN
Công văn số 2006/SLA-QLDN cho thấy cơ quan thuế xác định nghĩa vụ lập hóa đơn khi hoàn trả vốn góp bằng tài sản dựa trên bản chất giao dịch và hồ sơ chứng minh, không dựa trên tên gọi. Đơn vị có kế hoạch hoàn trả vốn bằng tài sản nên rà soát tính hợp pháp của việc huy động vốn, hợp đồng, phương án và hạch toán tài sản trước khi quyết định có lập hóa đơn hay không. Cần hỗ trợ rà soát hồ sơ, doanh nghiệp, đơn vị có thể tham khảo dịch vụ kế toán hoặc liên hệ MAN.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp về Công văn số 2006/SLA-QLDN
Công văn số 2006/SLA-QLDN hướng dẫn nội dung gì?
Công văn số 2006/SLA-QLDN ngày 28/9/2026 của Thuế tỉnh Sơn La hướng dẫn Trường Cao đẳng kỹ thuật Công nghệ Sơn La về việc lập hóa đơn khi hoàn trả vốn góp bằng xe ô tô cho cá nhân đã góp vốn, phân biệt trường hợp không phải lập và phải lập hóa đơn điện tử theo bản chất giao dịch.
Hoàn trả tài sản góp vốn có phải lập hóa đơn không?
Theo Công văn số 2006/SLA-QLDN, nếu hồ sơ chứng minh đầy đủ việc huy động vốn đúng quy định và việc chuyển giao tài sản chỉ là thực hiện nghĩa vụ hoàn trả vốn thì không phải lập hóa đơn điện tử bán hàng. Nếu hồ sơ không đầy đủ, việc hoàn trả không phù hợp hợp đồng, phương án huy động vốn, hoặc thực chất là bán, chuyển nhượng tài sản thì phải căn cứ bản chất giao dịch để lập hóa đơn, kê khai, nộp thuế.
Có thể chỉ dựa vào tên gọi “hoàn trả vốn” để không xuất hóa đơn không?
Không. Thuế tỉnh Sơn La nêu việc xác định giao dịch là hoàn trả vốn bằng tài sản hay bán, chuyển nhượng tài sản không chỉ căn cứ vào tên gọi của hợp đồng, biên bản hoặc thỏa thuận, mà phải căn cứ toàn bộ hồ sơ, chứng từ và bản chất kinh tế, pháp lý thực tế của giao dịch.

Nội dung liên quan
Tin tức Báo cáo Thuế Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế