

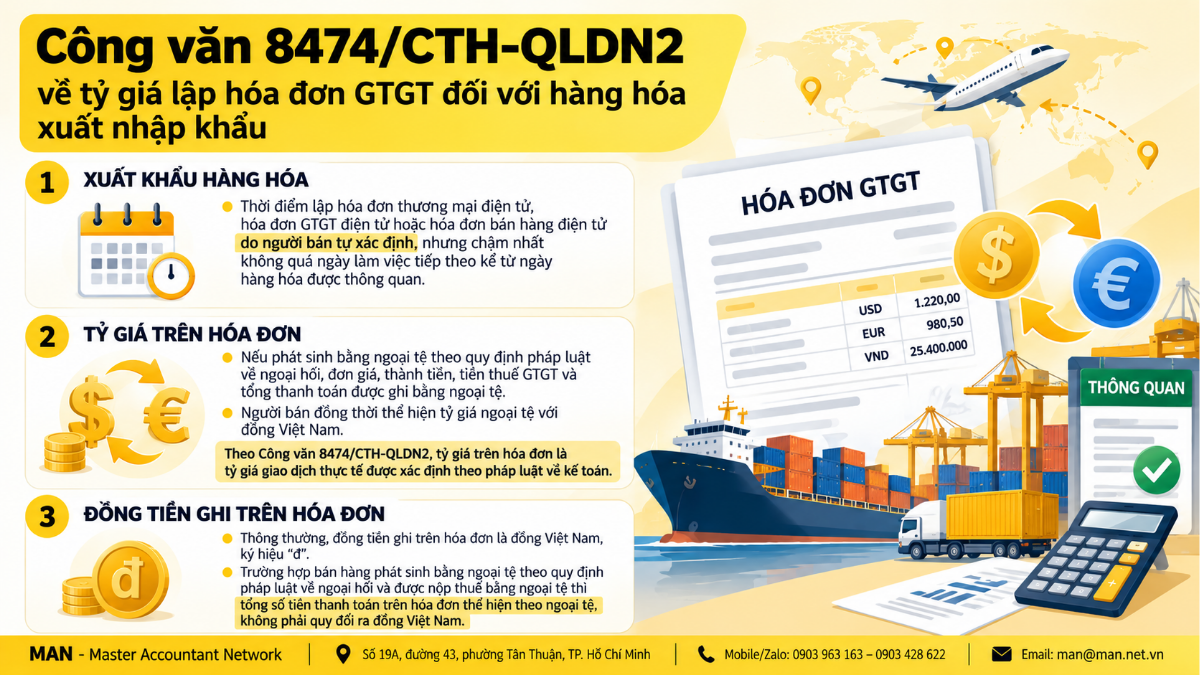
Công văn 8474/CTH-QLDN2 ngày 23/9/2026 của Thuế thành phố Cần Thơ hướng dẫn tỷ giá lập hóa đơn GTGT đối với hàng hóa xuất khẩu, nhập khẩu. Theo đó, khi nghiệp vụ phát sinh bằng ngoại tệ theo pháp luật về ngoại hối, doanh nghiệp thể hiện trên hóa đơn tỷ giá ngoại tệ với Đồng Việt Nam, và tỷ giá này là tỷ giá giao dịch thực tế được xác định theo pháp luật về kế toán; thời điểm lập hóa đơn xuất khẩu chậm nhất là ngày làm việc tiếp theo kể từ ngày thông quan.
Công văn trả lời Công văn số 01/PĐ.2026 ngày 24/7/2026 của Công ty TNHH Chế biến Thực phẩm Xuất khẩu Phương Đông (KCN Trà Nóc I, TP. Cần Thơ) về vướng mắc tỷ giá xuất hóa đơn GTGT, do KT. Trưởng Thuế thành phố, Phó Trưởng Thuế thành phố Nguyễn Việt Thống ký. Nội dung cũng được Thư Viện Pháp Luật tổng hợp ngày 06/10/2026.
Nội dung hướng dẫn của Công văn 8474/CTH-QLDN2
Thuế thành phố Cần Thơ đưa ra hai kết luận chính, dựa trên Luật Quản lý thuế số 108/2025/QH15 ngày 10/12/2025 và Nghị định 254/2026/NĐ-CP ngày 30/6/2026 về hóa đơn điện tử, chứng từ điện tử.
| Vấn đề | Hướng dẫn | Căn cứ |
| Thời điểm lập hóa đơn xuất khẩu | Người bán tự xác định nhưng chậm nhất không quá ngày làm việc tiếp theo kể từ ngày hàng hóa được thông quan theo pháp luật hải quan (áp dụng cả gia công xuất khẩu) | Khoản 1 Điều 9 Nghị định 254/2026/NĐ-CP |
| Tỷ giá ghi trên hóa đơn | Nghiệp vụ phát sinh bằng ngoại tệ thì thể hiện tỷ giá ngoại tệ với Đồng Việt Nam; tỷ giá là tỷ giá giao dịch thực tế xác định theo pháp luật về kế toán | Điểm c.1 khoản 8 Phụ lục Nghị định 254/2026/NĐ-CP; khoản 1, khoản 5 Điều 26 Luật Quản lý thuế 108/2025/QH15 |
Thời điểm lập hóa đơn áp dụng cho cả hóa đơn thương mại điện tử, hóa đơn giá trị gia tăng điện tử và hóa đơn bán hàng điện tử.
Tỷ giá giao dịch thực tế trên hóa đơn GTGT
Điểm c.1 khoản 8 Phụ lục Nghị định 254/2026/NĐ-CP quy định khi nghiệp vụ phát sinh bằng ngoại tệ theo pháp luật về ngoại hối, đơn giá, thành tiền, tổng số tiền thuế GTGT theo từng thuế suất, tổng tiền thuế và tổng số tiền thanh toán được ghi bằng ngoại tệ, đơn vị tiền tệ ghi tên ngoại tệ; người bán đồng thời thể hiện tỷ giá ngoại tệ với đồng Việt Nam theo quy định của Luật Quản lý thuế và văn bản hướng dẫn. Căn cứ khoản 1, khoản 5 Điều 26 Luật Quản lý thuế 108/2025/QH15, theo đó hóa đơn phải ghi đầy đủ nội dung theo pháp luật về thuế và pháp luật về kế toán, Công văn 8474/CTH-QLDN2 xác định tỷ giá này là tỷ giá giao dịch thực tế theo pháp luật về kế toán.
Đồng tiền ghi trên hóa đơn
Theo khoản 8 Phụ lục Nghị định 254/2026/NĐ-CP, đồng tiền ghi trên hóa đơn là đồng Việt Nam, ký hiệu “đ”, với các trường hợp ngoại lệ sau.
- Nghiệp vụ phát sinh bằng ngoại tệ theo pháp luật về ngoại hối: ghi bằng ngoại tệ kèm tỷ giá với đồng Việt Nam (điểm c.1).
- Mã ký hiệu ngoại tệ theo tiêu chuẩn quốc tế, ví dụ 13.800,25 USD hoặc 5.000,50 EUR (điểm c.2).
- Bán hàng bằng ngoại tệ theo pháp luật về ngoại hối và được nộp thuế bằng ngoại tệ: tổng số tiền thanh toán thể hiện theo ngoại tệ, không phải quy đổi ra đồng Việt Nam (điểm c.3).
Loại hóa đơn dùng cho hàng xuất khẩu
Theo Điều 8 Nghị định 254/2026/NĐ-CP, hóa đơn giá trị gia tăng dành cho tổ chức kinh tế khai thuế GTGT theo phương pháp khấu trừ, sử dụng cho bán hàng hóa, cung cấp dịch vụ trong nội địa; vận tải quốc tế; xuất vào khu phi thuế quan và các trường hợp được coi như xuất khẩu; xuất khẩu hàng hóa, cung cấp dịch vụ ra nước ngoài; và hoạt động thương mại điện tử, kinh doanh trên nền tảng số của nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam. Tổ chức, hộ kinh doanh, cá nhân kinh doanh theo phương pháp trực tiếp dùng hóa đơn bán hàng.
Lưu ý của MAN cho doanh nghiệp xuất khẩu
Từ nội dung Công văn, MAN – Master Accountant Network lưu ý kế toán doanh nghiệp xuất nhập khẩu một số điểm.
- Đối chiếu ngày thông quan trên tờ khai hải quan để lập hóa đơn không muộn hơn ngày làm việc tiếp theo.
- Thống nhất nguyên tắc xác định tỷ giá giao dịch thực tế giữa hóa đơn và sổ kế toán theo chính sách kế toán của doanh nghiệp.
- Ghi đúng mã ngoại tệ theo tiêu chuẩn quốc tế và đầy đủ các chỉ tiêu bằng ngoại tệ khi nghiệp vụ phát sinh bằng ngoại tệ.
- Công văn trả lời một doanh nghiệp cụ thể; doanh nghiệp khác dùng để tham khảo và đối chiếu với hồ sơ thực tế.
Sai sót về tỷ giá hoặc thời điểm lập hóa đơn cần xử lý theo quy định về hóa đơn điều chỉnh, thay thế, có thể tham khảo bài hóa đơn điều chỉnh nhiều lần theo Thông tư 91/2026. Hóa đơn xuất khẩu lập đúng cũng là căn cứ quan trọng khi đề nghị hoàn thuế GTGT. Các điểm mới của Nghị định về hóa đơn có tại bài điểm mới Nghị định 254/2026/NĐ-CP và phân tích của Thời báo Tài chính Việt Nam.
Kết luận
Công văn 8474/CTH-QLDN2 làm rõ hai điểm doanh nghiệp xuất khẩu hay vướng: thời điểm lập hóa đơn chậm nhất là ngày làm việc tiếp theo kể từ ngày thông quan, và tỷ giá trên hóa đơn với giao dịch ngoại tệ là tỷ giá giao dịch thực tế theo pháp luật kế toán. Doanh nghiệp nên chuẩn hóa quy trình lập hóa đơn xuất khẩu theo Nghị định 254/2026/NĐ-CP. Cần hỗ trợ, có thể tham khảo dịch vụ kế toán, dịch vụ báo cáo thuế hoặc liên hệ MAN.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp về Công văn 8474/CTH-QLDN2
Công văn 8474/CTH-QLDN2 hướng dẫn tỷ giá trên hóa đơn thế nào?
Theo Công văn 8474/CTH-QLDN2 ngày 23/9/2026 của Thuế thành phố Cần Thơ, khi nghiệp vụ phát sinh bằng ngoại tệ theo pháp luật về ngoại hối, doanh nghiệp thể hiện trên hóa đơn tỷ giá ngoại tệ với Đồng Việt Nam, và tỷ giá này là tỷ giá giao dịch thực tế được xác định theo quy định của pháp luật về kế toán.
Thời điểm lập hóa đơn xuất khẩu là khi nào?
Theo khoản 1 Điều 9 Nghị định 254/2026/NĐ-CP, thời điểm lập hóa đơn thương mại điện tử, hóa đơn GTGT điện tử hoặc hóa đơn bán hàng điện tử đối với xuất khẩu hàng hóa (kể cả gia công xuất khẩu) do người bán tự xác định nhưng chậm nhất không quá ngày làm việc tiếp theo kể từ ngày hàng hóa được thông quan.
Hóa đơn có bắt buộc ghi bằng đồng Việt Nam không?
Không trong mọi trường hợp. Đồng tiền ghi trên hóa đơn là đồng Việt Nam, nhưng nghiệp vụ phát sinh bằng ngoại tệ theo pháp luật về ngoại hối được ghi bằng ngoại tệ kèm tỷ giá; trường hợp bán hàng bằng ngoại tệ và được nộp thuế bằng ngoại tệ thì tổng số tiền thanh toán thể hiện theo ngoại tệ, không phải quy đổi.

Nội dung liên quan
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kinh doanh
Tin tức Kế toán - Thuế
Tin tức
Tin tức Báo cáo Thuế Kế toán - Thuế