

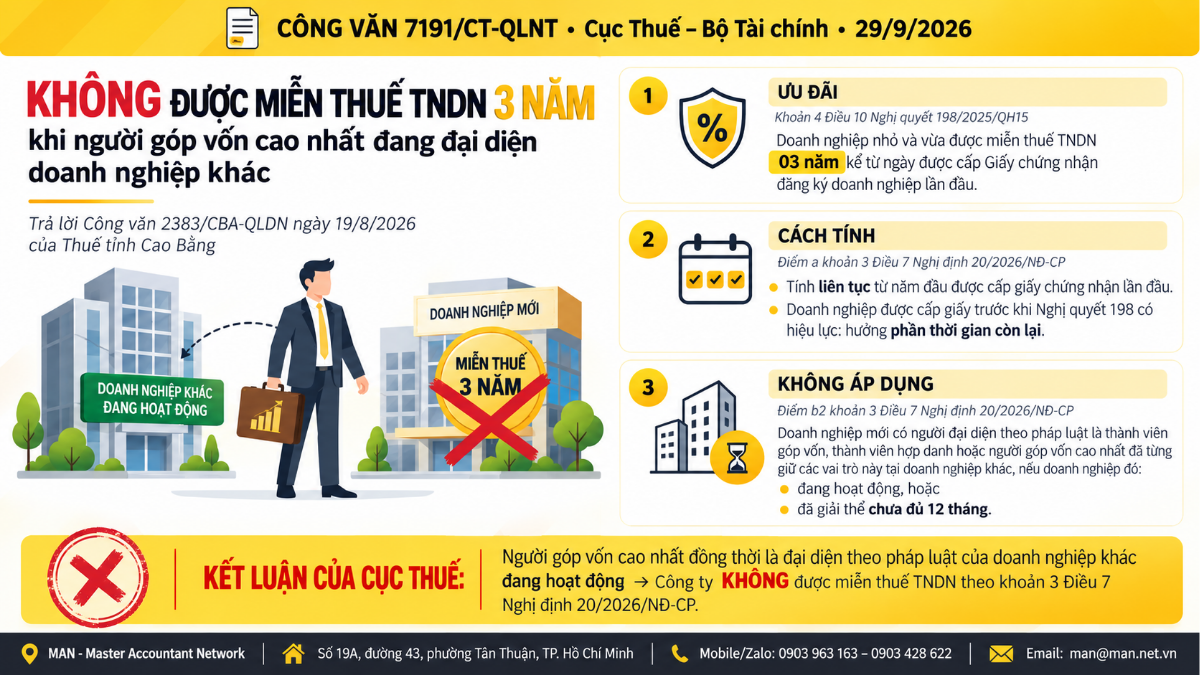
Theo Công văn 7191/CT-QLNT ngày 29/9/2026 của Cục Thuế, doanh nghiệp nhỏ và vừa sẽ không được miễn thuế TNDN 3 năm nếu một trong những người có số vốn góp cao nhất đồng thời là người đại diện theo pháp luật của một doanh nghiệp khác đang hoạt động. Đây là nội dung Cục Thuế trả lời Công văn 2383/CBA-QLDN ngày 19/8/2026 của Thuế tỉnh Cao Bằng, căn cứ khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP. Chủ doanh nghiệp đang điều hành một công ty và dự định lập thêm công ty mới cần lưu ý, vì điều kiện ưu đãi còn được xét theo vai trò của cá nhân ở doanh nghiệp khác, không chỉ theo quy mô của công ty mới.
Kết luận của Cục Thuế tại Công văn 7191/CT-QLNT
Theo Công văn 7191/CT-QLNT, căn cứ thông tin tại công văn hỏi của Thuế tỉnh Cao Bằng, công ty không được áp dụng ưu đãi miễn thuế TNDN vì một trong những người có số vốn góp cao nhất đồng thời là người đại diện theo pháp luật của một doanh nghiệp khác hiện vẫn đang hoạt động. Nguyên văn kết luận như sau (tên cá nhân được viết tắt):
“Theo thông tin tại công văn hỏi của Thuế tỉnh Cao Bằng và các quy định nêu trên, trường hợp ông V.H.Đ là một trong những người có số vốn góp cao nhất tại Công ty, đồng thời là đại diện theo pháp luật của doanh nghiệp khác hiện vẫn đang hoạt động thì Công ty không được áp dụng ưu đãi miễn thuế TNDN theo quy định tại khoản 3 Điều 7 Nghị định số 20/2026/NĐ-CP ngày 15/01/2026.”
Cục Thuế đề nghị Thuế tỉnh Cao Bằng căn cứ các quy định nêu trên và đối chiếu với tình hình thực tế của đơn vị để xử lý theo đúng quy định.
Ưu đãi miễn thuế TNDN 3 năm cho doanh nghiệp nhỏ và vừa
Ưu đãi miễn thuế TNDN 3 năm được quy định tại khoản 4 Điều 10 Nghị quyết 198/2025/QH15 ngày 17/5/2025 của Quốc hội về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân, được Công văn 7191/CT-QLNT trích dẫn:
“Điều 10. Hỗ trợ thuế, phí, lệ phí … 4. Miễn thuế thu nhập doanh nghiệp cho doanh nghiệp nhỏ và vừa trong 03 năm kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu.”
Quy định này được hướng dẫn chi tiết tại điểm a khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP ngày 15/01/2026 của Chính phủ:
“Điều 7. Miễn, giảm thuế thu nhập doanh nghiệp … 3. Doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu: a) Được miễn thuế thu nhập doanh nghiệp trong 03 năm kể từ khi được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Thời gian miễn thuế được tính liên tục từ năm đầu tiên được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Trường hợp Giấy chứng nhận đăng ký doanh nghiệp được cấp trước thời điểm Nghị quyết số 198/2025/QH15 có hiệu lực thi hành mà còn thời gian áp dụng ưu đãi thì doanh nghiệp được hưởng ưu đãi theo quy định tại khoản này cho thời gian còn lại;”
Như vậy, điều kiện đầu tiên là doanh nghiệp phải thuộc nhóm doanh nghiệp nhỏ và vừa và đăng ký kinh doanh lần đầu; thời gian miễn thuế tính liên tục 03 năm từ năm được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu.
Trường hợp không được miễn thuế TNDN theo điểm b2 khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP
Điểm b2 khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP, được trích tại Công văn 7191/CT-QLNT, loại trừ ưu đãi đối với doanh nghiệp thành lập mới trong trường hợp sau:
“b) Quy định ưu đãi tại khoản này không áp dụng đối với: … b2) Doanh nghiệp thành lập mới mà người đại diện theo pháp luật (trừ trường hợp người đại diện theo pháp luật không phải là thành viên góp vốn), thành viên hợp danh hoặc người có số vốn góp cao nhất đã tham gia hoạt động kinh doanh với vai trò là người đại diện theo pháp luật, thành viên hợp danh hoặc người có số vốn góp cao nhất trong các doanh nghiệp đang hoạt động hoặc đã giải thể nhưng chưa được 12 tháng tính từ thời điểm giải thể doanh nghiệp cũ đến thời điểm thành lập doanh nghiệp mới;”
Quy định có thể hiểu theo hai yếu tố cần xét đồng thời: vai trò của cá nhân tại doanh nghiệp mới và vai trò, tình trạng của doanh nghiệp cũ mà cá nhân đó đã tham gia.
| Vai trò tại doanh nghiệp mới | Vai trò đã có tại doanh nghiệp khác | Doanh nghiệp mới có thuộc diện loại trừ |
| Người đại diện theo pháp luật là thành viên góp vốn | Người đại diện theo pháp luật, thành viên hợp danh hoặc người có số vốn góp cao nhất tại doanh nghiệp đang hoạt động | Có |
| Thành viên hợp danh hoặc người có số vốn góp cao nhất | Như trên, tại doanh nghiệp đang hoạt động | Có |
| Một trong các vai trò trên | Như trên, tại doanh nghiệp đã giải thể nhưng chưa đủ 12 tháng đến khi thành lập doanh nghiệp mới | Có |
| Người đại diện theo pháp luật không phải là thành viên góp vốn |
Bất kỳ |
Không xét theo người này (ngoại lệ trong điểm b2) |
Bảng chỉ tóm tắt nội dung điểm b2 được trích tại Công văn; các trường hợp loại trừ khác tại điểm b khoản 3 Điều 7 không được nêu trong văn bản này.
Vì sao công ty trong Công văn 7191/CT-QLNT không được miễn thuế
Đối chiếu với điểm b2, tình huống tại Công văn 7191/CT-QLNT có đủ hai yếu tố: cá nhân là một trong những người có số vốn góp cao nhất tại công ty, và đồng thời là người đại diện theo pháp luật của một doanh nghiệp khác hiện vẫn đang hoạt động. Vì doanh nghiệp khác vẫn đang hoạt động nên không cần xét mốc 12 tháng sau giải thể, và công ty thuộc diện không được áp dụng ưu đãi miễn thuế TNDN theo khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP.
Điểm đáng lưu ý là Cục Thuế dùng cụm từ “một trong những người có số vốn góp cao nhất”; có thể hiểu khi nhiều người cùng có số vốn góp cao nhất, vai trò của từng người đều có thể được xem xét theo điểm b2.
Lưu ý của MAN khi xét miễn thuế TNDN 3 năm
Từ nội dung Công văn 7191/CT-QLNT, MAN – Master Accountant Network lưu ý chủ doanh nghiệp và kế toán một số điểm.
- Trước khi thành lập doanh nghiệp mới, rà soát vai trò hiện tại của người dự kiến làm đại diện theo pháp luật, thành viên hợp danh và người có số vốn góp cao nhất tại các doanh nghiệp khác.
- Nếu cá nhân từng gắn với doanh nghiệp đã giải thể, cần xác định thời điểm giải thể và tính đủ 12 tháng đến ngày thành lập doanh nghiệp mới; các mốc thủ tục giải thể có thể tham khảo tại bài thời hạn nộp hồ sơ giải thể doanh nghiệp.
- Lưu ý ngoại lệ: người đại diện theo pháp luật không phải là thành viên góp vốn thì không thuộc diện xét theo điểm b2.
- Công văn là văn bản trả lời cho một trường hợp cụ thể; doanh nghiệp khác nên đối chiếu với hồ sơ thực tế và quy định gốc trước khi tự xác định ưu đãi.
Ưu đãi miễn thuế TNDN 3 năm là một trong các chính sách hỗ trợ tại Nghị quyết 198/2025/QH15, cùng với việc xóa bỏ lệ phí môn bài từ năm 2026. Doanh nghiệp cần rà soát điều kiện ưu đãi khi lập kế hoạch thuế có thể tham khảo dịch vụ kế toán của MAN.
Doanh nghiệp cần làm gì sau Công văn 7191/CT-QLNT
Công văn 7191/CT-QLNT cho thấy cơ quan thuế xét ưu đãi miễn thuế TNDN 3 năm không chỉ dựa trên quy mô doanh nghiệp mà còn dựa trên vai trò của người góp vốn, người đại diện tại các doanh nghiệp khác. Doanh nghiệp đang hoặc dự kiến hưởng ưu đãi nên rà soát cơ cấu sở hữu, vai trò quản lý của các thành viên và lưu hồ sơ chứng minh điều kiện ngay từ khi thành lập. Cần hỗ trợ đánh giá điều kiện ưu đãi, doanh nghiệp có thể liên hệ MAN.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp về Công văn 7191/CT-QLNT
Công văn 7191/CT-QLNT hướng dẫn nội dung gì?
Công văn 7191/CT-QLNT ngày 29/9/2026 của Cục Thuế trả lời Thuế tỉnh Cao Bằng về miễn thuế TNDN cho doanh nghiệp nhỏ và vừa. Theo đó, nếu một trong những người có số vốn góp cao nhất tại công ty đồng thời là người đại diện theo pháp luật của doanh nghiệp khác đang hoạt động, công ty không được miễn thuế TNDN theo khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP.
Doanh nghiệp nhỏ và vừa được miễn thuế TNDN bao lâu?
Theo khoản 4 Điều 10 Nghị quyết 198/2025/QH15 và điểm a khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP, doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu được miễn thuế TNDN trong 03 năm kể từ khi được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu, tính liên tục từ năm đầu tiên được cấp.
Người góp vốn cao nhất đang làm đại diện công ty khác thì công ty mới có được miễn thuế không?
Không, nếu doanh nghiệp kia vẫn đang hoạt động. Điểm b2 khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP loại trừ doanh nghiệp thành lập mới mà người đại diện theo pháp luật (trừ trường hợp không phải là thành viên góp vốn), thành viên hợp danh hoặc người có số vốn góp cao nhất đã tham gia kinh doanh với các vai trò này tại doanh nghiệp đang hoạt động.
Doanh nghiệp cũ đã giải thể thì sau bao lâu doanh nghiệp mới được hưởng ưu đãi?
Theo điểm b2 khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP, ưu đãi không áp dụng nếu doanh nghiệp cũ đã giải thể nhưng chưa được 12 tháng tính từ thời điểm giải thể đến thời điểm thành lập doanh nghiệp mới.
Doanh nghiệp thành lập trước khi Nghị quyết 198/2025/QH15 có hiệu lực có được miễn thuế không?
Theo điểm a khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP, doanh nghiệp được cấp Giấy chứng nhận đăng ký doanh nghiệp trước thời điểm Nghị quyết 198/2025/QH15 có hiệu lực mà còn thời gian áp dụng ưu đãi thì được hưởng ưu đãi cho thời gian còn lại.

Nội dung liên quan
Tin tức Báo cáo Thuế Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức