

Nguyên tắc ghi nhận doanh thu theo Thông tư 99/2025/TT-BTC gồm 7 nguyên tắc kế toán các khoản doanh thu, trong đó điều kiện ghi nhận vẫn dựa trên chuyển giao phần lớn rủi ro, lợi ích và quyền kiểm soát như Chuẩn mực kế toán Việt Nam số 14 (VAS 14). Điểm mới là Thông tư yêu cầu ghi nhận theo bản chất giao dịch và phân bổ doanh thu theo từng nghĩa vụ thực hiện, giá bán đơn lẻ, đây là các yếu tố tiệm cận IFRS 15 nhưng chưa phải áp dụng IFRS 15 đầy đủ.
Phiên bản trước của bài viết mô tả Thông tư 99 đã thay nguyên tắc rủi ro và lợi ích bằng nguyên tắc quyền kiểm soát và yêu cầu mô hình 5 bước. Sau khi đối chiếu lại nội dung Thông tư, MAN cập nhật để phản ánh đúng phạm vi thay đổi, tránh việc doanh nghiệp áp dụng vượt quy định.
Thông tư 99/2025/TT-BTC và thời điểm áp dụng
Thông tư 99/2025/TT-BTC do Bộ Tài chính ban hành ngày 27/10/2025, hướng dẫn chế độ kế toán doanh nghiệp, thay thế Thông tư 200/2014/TT-BTC. Theo khoản 1 Điều 31, Thông tư có hiệu lực từ ngày 01/01/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày này. Theo văn bản trả lời chính sách của Bộ Tài chính, trường hợp năm tài chính từ 01/10/2025 đến 30/9/2026 thì áp dụng Thông tư 99 từ năm tài chính bắt đầu 01/10/2026.
Thông tư 99 là chế độ kế toán, không thay thế hệ thống Chuẩn mực kế toán Việt Nam. Vì vậy, VAS 14 về doanh thu và thu nhập khác vẫn là nền tảng khi xác định điều kiện ghi nhận doanh thu. Các thay đổi khác giữa hai thông tư được tổng hợp tại bài so sánh đối chiếu Thông tư 99/2025 và Thông tư 200/2014.
7 nguyên tắc ghi nhận doanh thu theo Thông tư 99
Phần nguyên tắc kế toán các khoản doanh thu trong Phụ lục II Thông tư 99/2025/TT-BTC gồm 7 nguyên tắc, áp dụng cho các tài khoản 511, 515 và 521. Bảng sau tóm tắt nội dung chính của từng nguyên tắc.
| Nguyên tắc | Nội dung chính |
| 1. Định nghĩa và thời điểm | Doanh thu là lợi ích kinh tế làm tăng vốn chủ sở hữu (trừ phần góp thêm của cổ đông), ghi nhận khi giao dịch phát sinh, chắc chắn thu được lợi ích kinh tế, theo giá trị hợp lý, không phân biệt đã thu tiền hay chưa |
| 2. Phù hợp, bản chất và phân bổ | Ghi nhận đồng thời doanh thu và chi phí; nhận biết từng giao dịch trong một hợp đồng; ghi nhận theo bản chất hơn hình thức; phân bổ theo nghĩa vụ cung ứng hàng hóa, dịch vụ và theo giá trị hợp lý của từng nghĩa vụ thực hiện |
| 3. Doanh thu chưa thực hiện | Chỉ coi là chưa thực hiện khi doanh nghiệp còn nghĩa vụ trong tương lai (trừ bảo hành thông thường) hoặc chưa chắc chắn thu được lợi ích kinh tế, không phụ thuộc dòng tiền |
| 4. Khoản thu hộ | Doanh thu không bao gồm thuế gián thu phải nộp, phụ thu không được hưởng, tiền thu hộ cho bên thứ ba; khi lập báo cáo tài chính phải loại trừ toàn bộ thuế gián thu |
| 5. Doanh thu kế toán và tính thuế | Thời điểm, căn cứ ghi nhận có thể khác nhau; doanh thu kế toán không nhất thiết bằng số trên hóa đơn |
| 6. Đơn vị trực thuộc | Doanh nghiệp quyết định ghi nhận doanh thu nội bộ không phụ thuộc chứng từ; khi lập báo cáo tổng hợp phải loại trừ doanh thu nội bộ |
| 7. Kỳ báo cáo | Chỉ ghi nhận doanh thu của kỳ báo cáo; cuối kỳ kết chuyển, tài khoản doanh thu không có số dư |
Nguyên tắc 2 là nơi thể hiện rõ nhất định hướng tiệm cận IFRS 15, vì lần đầu chế độ kế toán yêu cầu phân bổ doanh thu theo nghĩa vụ thực hiện và theo giá bán đơn lẻ.
Điều kiện ghi nhận doanh thu theo Thông tư 99
Điều kiện ghi nhận doanh thu trong hướng dẫn tài khoản 511 theo Thông tư 99 về cơ bản giữ nguyên tinh thần VAS 14. Doanh thu bán hàng chỉ được ghi nhận khi đồng thời thỏa mãn các điều kiện sau.
- Doanh nghiệp đã chuyển giao phần lớn rủi ro và lợi ích gắn liền với quyền sở hữu sản phẩm, hàng hóa cho người mua.
- Doanh nghiệp không còn nắm giữ quyền quản lý hàng hóa như người sở hữu hoặc quyền kiểm soát hàng hóa.
- Doanh thu được xác định tương đối chắc chắn.
- Doanh nghiệp đã hoặc sẽ thu được lợi ích kinh tế từ giao dịch.
- Xác định được các chi phí liên quan đến giao dịch bán hàng.
Với doanh thu cung cấp dịch vụ, điều kiện gồm doanh thu xác định tương đối chắc chắn, thu được lợi ích kinh tế, xác định được phần công việc hoàn thành tại thời điểm báo cáo và xác định được chi phí phát sinh, chi phí để hoàn thành giao dịch. Như vậy, rủi ro và lợi ích vẫn là điều kiện, còn quyền kiểm soát là điều kiện đi kèm, không thay thế.
Điểm tiệm cận IFRS 15 trong Thông tư 99
Thông tư 99 đưa vào chế độ kế toán một số yêu cầu có cùng tinh thần với IFRS 15 Doanh thu từ hợp đồng với khách hàng, tập trung ở các điểm sau.
- Nhận biết từng giao dịch trong một hợp đồng: một hợp đồng kinh tế có thể gồm nhiều giao dịch, mỗi giao dịch áp dụng điều kiện ghi nhận phù hợp.
- Phân bổ theo nghĩa vụ thực hiện: với giao dịch phát sinh nghĩa vụ ở hiện tại và tương lai, doanh thu phân bổ theo giá trị hợp lý của từng nghĩa vụ và ghi nhận khi nghĩa vụ đã thực hiện.
- Giá bán đơn lẻ: hàng tặng có điều kiện (ví dụ mua 2 tặng 1) là bán hàng có giảm giá; giá giao dịch phân bổ cho cả hàng bán và hàng tặng theo giá bán đơn lẻ.
- Bán hàng kèm dịch vụ sau bán: ngoài bảo hành thông thường, doanh nghiệp phải ghi nhận riêng doanh thu bán hàng và doanh thu cung cấp dịch vụ.
Thông tư cũng nêu ngoại lệ: nếu theo mô hình kinh doanh, giá bán hàng chính không thay đổi dù khách có nhận hàng tặng hay không, giá trị hàng tặng được ghi vào chi phí bán hàng như khuyến mại không kèm điều kiện.
So sánh nguyên tắc ghi nhận doanh thu Thông tư 99 và IFRS 15
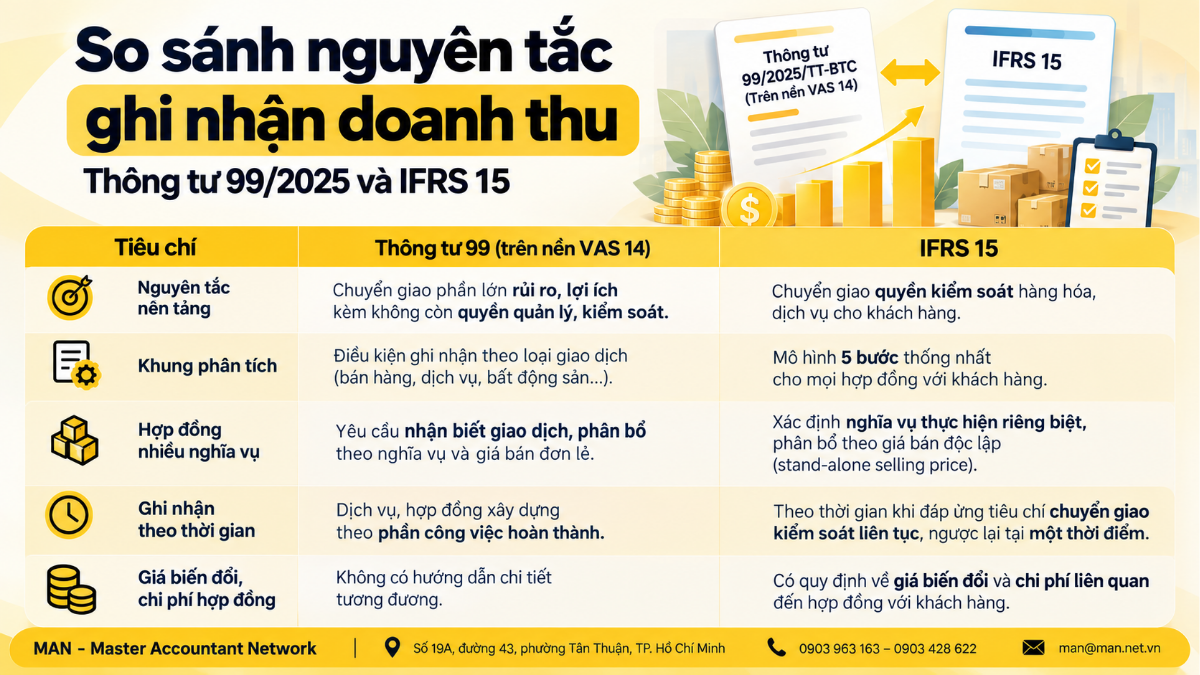
Dù có điểm tiệm cận, hai khung quy định vẫn khác nhau ở nhiều khía cạnh. Bảng sau giúp kế toán và CFO nhận diện các khác biệt chính.
| Tiêu chí | Thông tư 99 (trên nền VAS 14) | IFRS 15 |
| Nguyên tắc nền tảng | Chuyển giao phần lớn rủi ro, lợi ích kèm không còn quyền quản lý, kiểm soát | Chuyển giao quyền kiểm soát hàng hóa, dịch vụ cho khách hàng |
| Khung phân tích | Điều kiện ghi nhận theo loại giao dịch (bán hàng, dịch vụ, bất động sản…) | Mô hình 5 bước thống nhất cho mọi hợp đồng với khách hàng |
| Hợp đồng nhiều nghĩa vụ | Yêu cầu nhận biết giao dịch, phân bổ theo nghĩa vụ và giá bán đơn lẻ | Xác định nghĩa vụ thực hiện riêng biệt, phân bổ theo giá bán độc lập (stand-alone selling price) |
| Ghi nhận theo thời gian | Dịch vụ, hợp đồng xây dựng theo phần công việc hoàn thành | Theo thời gian khi đáp ứng tiêu chí chuyển giao kiểm soát liên tục, ngược lại tại một thời điểm |
| Giá biến đổi, chi phí hợp đồng | Không có hướng dẫn chi tiết tương đương | Có quy định về giá biến đổi và chi phí liên quan đến hợp đồng với khách hàng |
Doanh nghiệp lập báo cáo tài chính theo chế độ kế toán Việt Nam phải tuân thủ Thông tư 99 và VAS; chỉ đơn vị lập báo cáo theo IFRS mới áp dụng đầy đủ IFRS 15.
Dùng mô hình 5 bước IFRS 15 như công cụ phân tích hợp đồng
Mô hình 5 bước không phải quy định của Thông tư 99, nhưng có thể dùng làm khung kiểm tra nội bộ để thực hiện yêu cầu nhận biết giao dịch và phân bổ doanh thu. Bảng sau liên hệ từng bước với yêu cầu tương ứng của Thông tư.
| Bước theo IFRS 15 | Liên hệ với Thông tư 99 |
| 1. Xác định hợp đồng với khách hàng | Xác định hợp đồng kinh tế và các giao dịch trong hợp đồng |
| 2. Xác định nghĩa vụ thực hiện | Nhận biết nghĩa vụ cung ứng hàng hóa, dịch vụ, tách dịch vụ sau bán hàng khỏi bán hàng |
| 3. Xác định giá giao dịch | Xác định giá trị hợp lý khoản được quyền nhận, loại trừ thuế gián thu, khoản thu hộ |
| 4. Phân bổ giá giao dịch | Phân bổ theo giá trị hợp lý của từng nghĩa vụ, giá bán đơn lẻ |
| 5. Ghi nhận khi nghĩa vụ được thực hiện | Ghi nhận khi đáp ứng điều kiện ghi nhận doanh thu bán hàng hoặc dịch vụ theo Thông tư 99 |
Ví dụ phân bổ doanh thu theo Thông tư 99
Hai ví dụ minh họa sau dùng số liệu giả định, chưa bao gồm thuế GTGT, để làm rõ cách phân bổ theo giá bán đơn lẻ.
Ví dụ 1: Mua 2 tặng 1
Doanh nghiệp bán sản phẩm A với giá bán đơn lẻ 100.000 đồng, chương trình mua 2 tặng 1. Khách trả 200.000 đồng và nhận 3 sản phẩm. Vì khách chỉ được nhận quà khi mua, giá giao dịch 200.000 đồng phân bổ cho 3 sản phẩm theo giá bán đơn lẻ, mỗi sản phẩm khoảng 66.667 đồng. Doanh thu ghi nhận 200.000 đồng, giá vốn ghi nhận cho cả 3 sản phẩm.
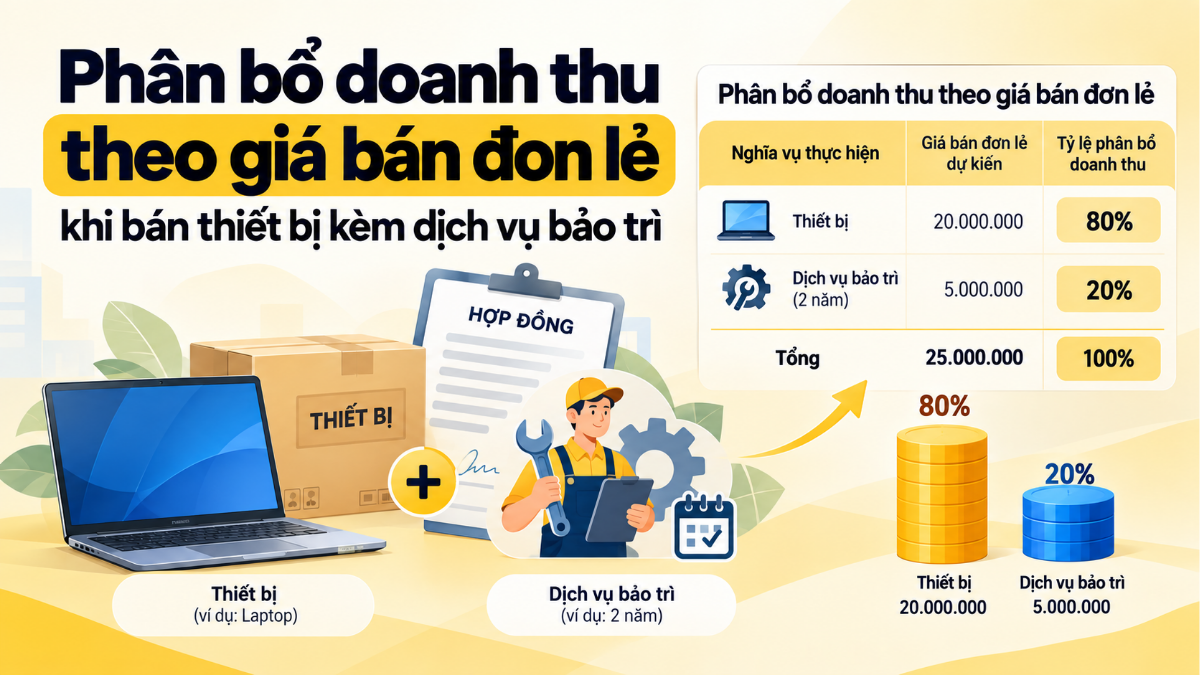
Ví dụ 2: Bán thiết bị kèm 12 tháng bảo trì
Hợp đồng trị giá 100 triệu đồng gồm thiết bị và 12 tháng dịch vụ bảo trì ngoài bảo hành thông thường. Giá bán đơn lẻ thiết bị là 80 triệu đồng, dịch vụ bảo trì là 30 triệu đồng (tổng 110 triệu đồng). Doanh thu phân bổ cho thiết bị khoảng 72,73 triệu đồng (100 × 80/110), ghi nhận khi đáp ứng điều kiện bán hàng; phần bảo trì khoảng 27,27 triệu đồng ghi nhận dần trong 12 tháng theo dịch vụ đã cung cấp.
Lưu ý của MAN khi áp dụng nguyên tắc ghi nhận doanh thu theo Thông tư 99
Từ thực tế soát xét báo cáo tài chính năm đầu áp dụng Thông tư 99, MAN – Master Accountant Network lưu ý doanh nghiệp các điểm dễ sai sau.
- Hiểu rằng Thông tư 99 đã áp dụng IFRS 15, rồi bỏ điều kiện rủi ro và lợi ích khi đánh giá thời điểm ghi nhận doanh thu.
- Ghi nhận doanh thu theo thời điểm xuất hóa đơn thay vì theo điều kiện ghi nhận kế toán.
- Không tách doanh thu dịch vụ sau bán hàng, bảo trì, đào tạo khỏi doanh thu bán thiết bị.
- Hạch toán hàng tặng có điều kiện vào chi phí bán hàng, thay vì phân bổ giá giao dịch theo giá bán đơn lẻ.
- Không loại trừ toàn bộ thuế gián thu khỏi chỉ tiêu doanh thu khi lập báo cáo tài chính.
Doanh nghiệp nên cập nhật quy chế hạch toán kế toán, rà soát hợp đồng có nhiều nghĩa vụ và xây dựng bảng giá bán đơn lẻ làm căn cứ phân bổ. Việc rà soát danh mục hệ thống tài khoản theo Thông tư 99 cũng giúp hạch toán doanh thu, giảm trừ doanh thu đúng tài khoản. Doanh nghiệp thuộc diện kiểm toán bắt buộc khi doanh thu trên 300 tỷ cần đặc biệt chú ý vì doanh thu là khoản mục kiểm toán trọng yếu.
Kết luận
Nguyên tắc ghi nhận doanh thu theo Thông tư 99/2025/TT-BTC giữ nền tảng VAS 14 về rủi ro, lợi ích và quyền kiểm soát, đồng thời bổ sung yêu cầu ghi nhận theo bản chất, phân bổ theo nghĩa vụ thực hiện và giá bán đơn lẻ, tiệm cận IFRS 15. Doanh nghiệp nên dùng mô hình 5 bước như công cụ phân tích hợp đồng, nhưng căn cứ ghi nhận vẫn là điều kiện tại Thông tư 99 và VAS. Cần hỗ trợ rà soát chính sách doanh thu, doanh nghiệp có thể tham khảo dịch vụ kế toán, kiểm toán báo cáo tài chính, tư vấn hoạt động doanh nghiệp hoặc liên hệ MAN.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp về ghi nhận doanh thu theo Thông tư 99
Thông tư 99/2025/TT-BTC có áp dụng mô hình 5 bước của IFRS 15 không?
Không bắt buộc. Thông tư 99/2025/TT-BTC vẫn quy định điều kiện ghi nhận doanh thu dựa trên chuyển giao phần lớn rủi ro và lợi ích cùng quyền kiểm soát như VAS 14. Thông tư bổ sung một số yêu cầu tiệm cận IFRS 15 như phân bổ doanh thu theo nghĩa vụ thực hiện và theo giá bán đơn lẻ, nhưng không ban hành mô hình 5 bước thành quy định.
Thông tư 99 áp dụng từ khi nào?
Thông tư 99/2025/TT-BTC ban hành ngày 27/10/2025, có hiệu lực từ ngày 01/01/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026. Doanh nghiệp có năm tài chính bắt đầu trước thời điểm này áp dụng từ năm tài chính kế tiếp.
Doanh thu kế toán có phải bằng số trên hóa đơn không?
Không nhất thiết. Theo Thông tư 99/2025/TT-BTC, thời điểm và căn cứ ghi nhận doanh thu kế toán và doanh thu tính thuế có thể khác nhau; doanh thu trên sổ kế toán phải tuân thủ nguyên tắc kế toán và tùy trường hợp không nhất thiết bằng số ghi trên hóa đơn.
Hàng tặng kèm khi mua hàng ghi nhận thế nào theo Thông tư 99?
Nếu khách hàng chỉ được nhận hàng tặng khi mua sản phẩm, bản chất giao dịch là bán hàng có giảm giá. Doanh nghiệp phân bổ giá giao dịch cho cả sản phẩm bán và sản phẩm tặng theo giá bán đơn lẻ, giá trị sản phẩm tặng ghi vào giá vốn. Ngoại lệ khi giá bán chính không thay đổi dù khách có nhận quà hay không thì ghi vào chi phí bán hàng.

Nội dung liên quan
Tin tức
Tin tức Báo cáo Thuế Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế