

Từ ngày 01/7/2026, tiền ăn ca tính thuế TNCN được xác định theo Nghị định 253/2026/NĐ-CP do Chính phủ ban hành ngày 30/6/2026. Nếu doanh nghiệp chi tiền ăn giữa ca, ăn trưa bằng tiền cho người lao động, phần vượt 1,2 triệu đồng/người/tháng được tính vào thu nhập chịu thuế TNCN. Trường hợp doanh nghiệp trực tiếp nấu ăn, mua suất ăn hoặc cấp phiếu ăn thì khoản này không tính vào thu nhập chịu thuế của cá nhân.
Căn cứ pháp lý: Nghị định 253/2026/NĐ-CP; Luật Thuế thu nhập cá nhân số 109/2025/QH15; Thông tư 87/2026/TT-BTC
Tiền ăn ca tính thuế TNCN khi doanh nghiệp chi bằng tiền
Điểm g khoản 2 Điều 8 Nghị định 253/2026/NĐ-CP quy định khoản tiền ăn giữa ca, ăn trưa do người sử dụng lao động chi cho người lao động vượt quá 1,2 triệu đồng/người/tháng thuộc thu nhập chịu thuế. Quy định này áp dụng đối với khoản chi bằng tiền; cách tổ chức bữa ăn tại doanh nghiệp được xử lý riêng.
Theo đó, nếu doanh nghiệp trả tiền ăn ca trực tiếp cho người lao động và số tiền trong tháng vượt 1,2 triệu đồng/người, phần vượt được đưa vào thu nhập chịu thuế TNCN. Khoản tiền này sau đó được tổng hợp với các khoản thu nhập chịu thuế khác để xác định thu nhập tính thuế theo quy định.
Ví dụ, doanh nghiệp chi 2 triệu đồng tiền ăn ca cho một người lao động trong tháng. Phần vượt ngưỡng là 800.000 đồng và phần này được tính vào thu nhập chịu thuế TNCN. Số thuế thực tế phải nộp không được xác định đơn thuần bằng cách lấy 800.000 đồng nhân một mức thuế suất cố định, vì còn phải căn cứ vào tổng thu nhập tính thuế và biểu thuế lũy tiến từng phần của cá nhân.
Hình thức tổ chức bữa ăn không tính vào thu nhập chịu thuế
Nghị định 253/2026/NĐ-CP quy định nếu người sử dụng lao động tổ chức bữa ăn giữa ca, ăn trưa cho người lao động bằng hình thức trực tiếp nấu ăn, mua suất ăn hoặc cấp phiếu ăn thì khoản lợi ích này không tính vào thu nhập chịu thuế của cá nhân.
| Hình thức cung cấp | Xử lý thuế TNCN |
| Chi tiền ăn giữa ca, ăn trưa | Phần vượt 1,2 triệu đồng/người/tháng tính vào thu nhập chịu thuế |
| Trực tiếp nấu ăn | Không tính vào thu nhập chịu thuế |
| Mua suất ăn | Không tính vào thu nhập chịu thuế |
| Cấp phiếu ăn | Không tính vào thu nhập chịu thuế |
Do đó, doanh nghiệp cần phân biệt giữa việc chi tiền cho người lao động và việc trực tiếp tổ chức hoặc cung cấp bữa ăn. Đây là căn cứ quan trọng khi thiết lập chính sách phúc lợi và lập bảng lương.
Tiền ăn ca tính thuế TNCN áp dụng từ thời điểm nào
Điều 69 Nghị định 253/2026/NĐ-CP quy định Nghị định có hiệu lực từ ngày 01/7/2026. Riêng quy định về tiền ăn giữa ca, tiền ăn trưa tại điểm g khoản 2 Điều 8 được áp dụng từ ngày 01/7/2026.
Vì vậy, doanh nghiệp cần rà soát khoản tiền ăn giữa ca, ăn trưa phát sinh từ ngày 01/7/2026 theo hình thức chi trả thực tế để xác định tiền ăn ca tính thuế TNCN đúng quy định.
Tiền làm thêm giờ có được miễn thuế TNCN
Điều 26 Nghị định 253/2026/NĐ-CP quy định tiền lương, tiền công làm việc ban đêm, làm thêm giờ tại nơi làm việc phù hợp với điều kiện và thời gian theo pháp luật về lao động được miễn thuế TNCN. Doanh nghiệp trả thu nhập phải lập bảng kê phản ánh thời gian làm đêm, làm thêm giờ và khoản tiền tương ứng đã trả.
Trường hợp không lập bảng kê riêng, doanh nghiệp phải có căn cứ chứng minh thông qua bảng lương, bảng chấm công, hợp đồng lao động và các tài liệu hợp pháp khác. Đối với khoản tiền lương, tiền công làm việc ban đêm, làm thêm giờ hoặc tiền lương, tiền công trả cho những ngày không nghỉ phép vượt mức quy định của pháp luật, phần vượt được tính vào thu nhập chịu thuế của cá nhân.
Biểu thuế lũy tiến từng phần đối với thuế TNCN
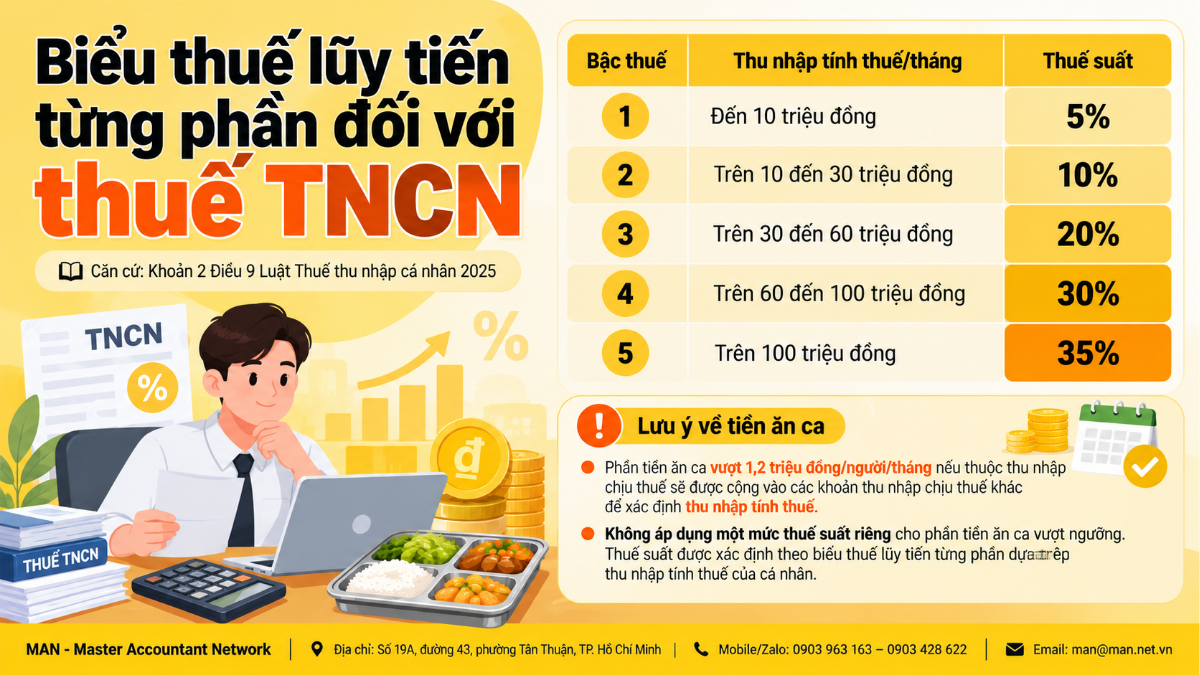
Khoản 2 Điều 9 Luật Thuế thu nhập cá nhân 2025 quy định biểu thuế lũy tiến từng phần đối với thu nhập tính thuế của cá nhân cư trú gồm 5 bậc như sau:
| Bậc thuế | Thu nhập tính thuế/năm | Thu nhập tính thuế/tháng | Thuế suất |
| 1 | Đến 120 triệu đồng | Đến 10 triệu đồng | 5% |
| 2 | Trên 120 đến 360 triệu đồng | Trên 10 đến 30 triệu đồng | 10% |
| 3 | Trên 360 đến 720 triệu đồng | Trên 30 đến 60 triệu đồng | 20% |
| 4 | Trên 720 đến 1.200 triệu đồng | Trên 60 đến 100 triệu đồng | 30% |
| 5 | Trên 1.200 triệu đồng | Trên 100 triệu đồng | 35% |
Do đó, khoản tiền ăn ca vượt 1,2 triệu đồng/người/tháng khi thuộc thu nhập chịu thuế sẽ được cộng vào các khoản thu nhập chịu thuế khác để xác định thu nhập tính thuế. Không nên hiểu rằng phần tiền ăn ca vượt ngưỡng mặc nhiên chịu thuế suất 5% hoặc một mức thuế suất riêng.
Lưu ý cho doanh nghiệp và kế toán
Để hạn chế sai sót khi tính và khấu trừ thuế TNCN, doanh nghiệp nên rà soát chính sách tiền ăn ca, cách chi trả và hồ sơ tiền lương kể từ ngày 01/7/2026. MAN – Master Accountant Network khuyến nghị bộ phận kế toán tập trung vào các nội dung sau:
- Xác định rõ doanh nghiệp đang chi tiền, mua suất ăn, cấp phiếu ăn hay trực tiếp tổ chức bữa ăn.
- Nếu chi bằng tiền, xác định phần vượt 1,2 triệu đồng/người/tháng để tính vào thu nhập chịu thuế theo quy định.
- Rà soát bảng lương và hồ sơ liên quan đối với các khoản phát sinh từ ngày 01/7/2026.
- Lưu giữ bảng lương, chứng từ và tài liệu chứng minh hình thức chi trả để phục vụ việc đối chiếu, giải trình khi cần thiết.
Doanh nghiệp cũng cần tách biệt quy định về tiền ăn ca với quy định về tiền làm thêm giờ, vì hai khoản thu nhập được điều chỉnh tại các quy định khác nhau trong Nghị định 253/2026/NĐ-CP. Cách xử lý tiền ăn ca tính thuế TNCN không thay thế quy định riêng về khoản thu nhập làm thêm giờ.
Tài liệu liên quan trên MAN
- Nghị định 253/2026/NĐ-CP hướng dẫn Luật Thuế TNCN
- Thu nhập chịu thuế là gì và cách xác định thuế TNCN
- Tư vấn về thuế thu nhập cá nhân chuyên sâu
Kết luận
Từ ngày 01/7/2026, khi doanh nghiệp chi tiền ăn giữa ca, ăn trưa bằng tiền, phần vượt 1,2 triệu đồng/người/tháng được tính vào thu nhập chịu thuế TNCN theo điểm g khoản 2 Điều 8 Nghị định 253/2026/NĐ-CP. Nếu doanh nghiệp trực tiếp nấu ăn, mua suất ăn hoặc cấp phiếu ăn, khoản lợi ích này không tính vào thu nhập chịu thuế của cá nhân.
Doanh nghiệp và bộ phận kế toán nên rà soát chính sách tiền ăn ca, hình thức chi trả và bảng lương từ ngày 01/7/2026 để bảo đảm việc xác định tiền ăn ca tính thuế TNCN và các khoản thu nhập chịu thuế phù hợp với quy định.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức Kế toán - Thuế
Tin tức
Tin tức
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức