

Hóa đơn điều chỉnh có thể tiếp tục được sử dụng khi hóa đơn điện tử đã xử lý sai sót nhưng sau đó lại phát hiện sai. Khoản 6 Điều 10 Thông tư 91/2026/TT-BTC quy định các lần xử lý tiếp theo phải thực hiện theo hình thức đã áp dụng khi xử lý lần đầu. Thông tư này do Bộ Tài chính ban hành ngày 30/06/2026 và có hiệu lực từ 01/07/2026.
Hóa đơn điều chỉnh có được thực hiện nhiều lần
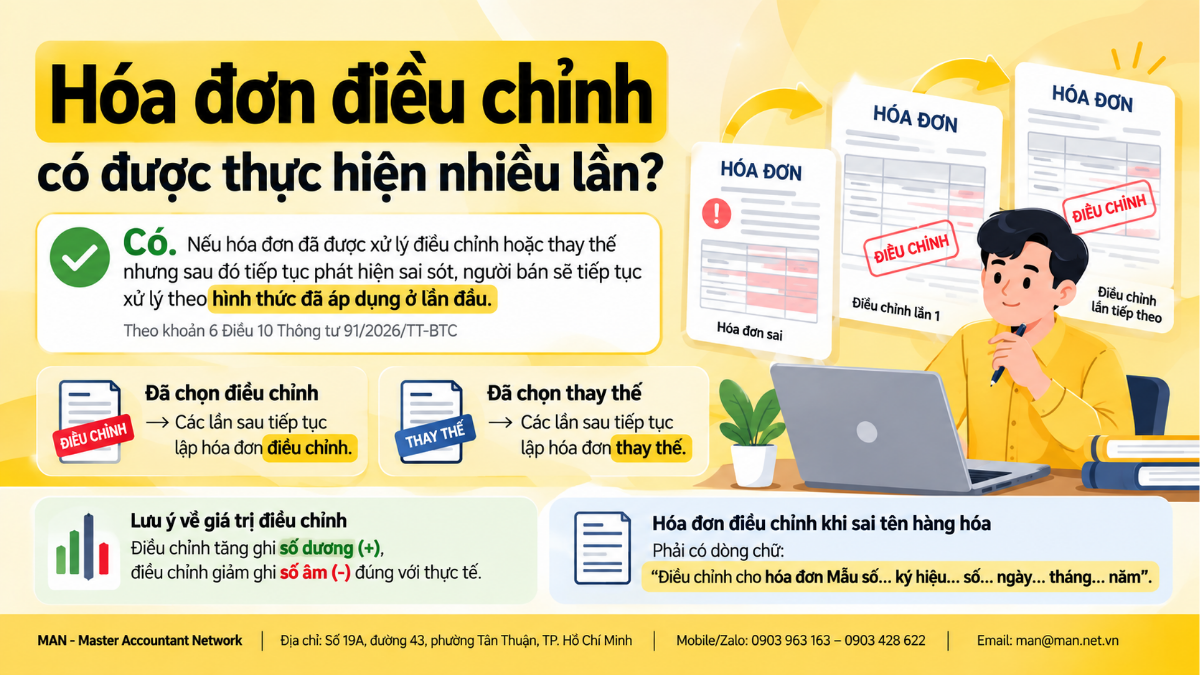
Khoản 6 Điều 10 Thông tư 91/2026/TT-BTC quy định trường hợp hóa đơn điện tử đã lập sai và người bán đã xử lý theo hình thức điều chỉnh hoặc thay thế, nhưng sau đó lại phát hiện hóa đơn sai. Khi đó, các lần xử lý tiếp theo phải thực hiện theo hình thức đã áp dụng khi xử lý lần đầu.
Điều này có nghĩa là nếu doanh nghiệp đã lựa chọn lập hóa đơn điều chỉnh ở lần đầu thì khi tiếp tục phát hiện sai sót, các lần xử lý tiếp theo vẫn thực hiện theo hình thức điều chỉnh. Nếu lần đầu lựa chọn hóa đơn thay thế thì các lần sau tiếp tục thực hiện theo hình thức thay thế.
Theo quy định nêu trên, không có số lần tối đa được quy định tại khoản 6 Điều 10 đối với các lần xử lý tiếp theo. Tuy nhiên, cần hiểu đây là hệ quả từ quy định về việc tiếp tục xử lý theo hình thức đã áp dụng, không nên diễn đạt thành một quy định riêng rằng pháp luật “cho phép không giới hạn số lần” trong mọi trường hợp.
Ngoài ra, nếu hóa đơn điện tử được lập không có ký hiệu mẫu số hóa đơn, ký hiệu hóa đơn hoặc số hóa đơn đã lập sai thì người bán chỉ thực hiện lập hóa đơn điều chỉnh theo điểm b khoản 6 Điều 10.
Khi nào lập hóa đơn điều chỉnh
Theo khoản 1 Điều 10 Thông tư 91/2026/TT-BTC, khi phát hiện hóa đơn điện tử đã lập sai, cách xử lý phụ thuộc vào nội dung sai sót. Với các sai sót thuộc trường hợp phải xử lý bằng điều chỉnh hoặc thay thế, người bán có thể lựa chọn một trong hai hình thức theo quy định.
Đối với hóa đơn sai tên hàng hóa hoặc hàng hóa ghi trên hóa đơn không đúng quy cách, chất lượng, cùng với các trường hợp sai mã số thuế, số tiền, thuế suất, tiền thuế hoặc nội dung bắt buộc khác thuộc điểm b khoản 1 Điều 10, người bán có thể lựa chọn điều chỉnh hoặc thay thế hóa đơn điện tử.
- Khi lập hóa đơn điều chỉnh, hóa đơn phải thể hiện dòng chữ: “Điều chỉnh cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm”.
- Khi lập hóa đơn thay thế, hóa đơn mới phải thể hiện dòng chữ: “Thay thế cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm”.
Nguyên tắc xử lý hóa đơn điều chỉnh nhiều lần
Doanh nghiệp cần xác định hình thức đã áp dụng ở lần xử lý đầu tiên trước khi tiếp tục xử lý sai sót. Việc này giúp bảo đảm các lần xử lý sau phù hợp với nguyên tắc tại khoản 6 Điều 10 Thông tư 91/2026/TT-BTC.
Khi lập hóa đơn điều chỉnh, nội dung về giá trị phải phản ánh đúng thực tế điều chỉnh. Khoản 6 Điều 10 quy định điều chỉnh tăng ghi số dương và điều chỉnh giảm ghi số âm. Đối với hóa đơn điều chỉnh thuộc trường hợp quy định tại khoản 5 Điều 10, người bán kê khai vào kỳ phát sinh hóa đơn điều chỉnh và người mua kê khai vào kỳ nhận được hóa đơn điều chỉnh.
Doanh nghiệp cần lưu ý gì khi điều chỉnh hóa đơn
Để hạn chế sai sót trong quá trình xử lý, doanh nghiệp và bộ phận kế toán nên tập trung vào các điểm sau:
- Rà soát đầy đủ nội dung hóa đơn trước khi lựa chọn hình thức điều chỉnh hoặc thay thế.
- Ghi đúng thông tin tham chiếu đến hóa đơn gốc trên hóa đơn điều chỉnh hoặc hóa đơn thay thế.
- Khi tiếp tục phát hiện sai sót, kiểm tra hình thức đã áp dụng ở lần xử lý đầu tiên để thực hiện thống nhất cho các lần tiếp theo.
- Kiểm tra dấu dương hoặc âm đối với phần giá trị điều chỉnh theo đúng thực tế phát sinh.
- Lưu hồ sơ và chứng từ liên quan đến từng lần xử lý để thuận tiện đối chiếu khi cần.
MAN – Master Accountant Network lưu ý doanh nghiệp không nên chỉ căn cứ vào tên lỗi trên hóa đơn để lựa chọn cách xử lý. Cần đối chiếu nội dung sai với từng trường hợp tại Điều 10 Thông tư 91/2026/TT-BTC, đồng thời kiểm tra lịch sử xử lý của hóa đơn trước đó.
Doanh nghiệp có thể đối chiếu thêm hướng dẫn của MAN về điểm mới của Thông tư 91/2026/TT-BTC và nguyên tắc xử lý hóa đơn sai sót theo Thông tư 91 để thống nhất quy trình thực hiện. Trường hợp cần xác định kỳ kê khai đối với hóa đơn điều chỉnh hoặc thay thế, có thể tham khảo hướng dẫn về kỳ kê khai hóa đơn điều chỉnh và thay thế của MAN.
Kết luận
Hóa đơn điều chỉnh có thể tiếp tục được lập khi sau lần xử lý trước người bán lại phát hiện sai sót, với điều kiện các lần xử lý tiếp theo thực hiện theo hình thức đã áp dụng khi xử lý lần đầu. Khoản 6 Điều 10 Thông tư 91/2026/TT-BTC không quy định một số lần tối đa cụ thể cho việc xử lý tiếp theo.
Doanh nghiệp nên kiểm tra đúng trường hợp sai sót, xác định hình thức xử lý ngay từ lần đầu và lưu đầy đủ hồ sơ của từng lần điều chỉnh hoặc thay thế để bảo đảm tính nhất quán trong quản lý hóa đơn điện tử.
Nguồn và căn cứ pháp lý
- Thông tư 91/2026/TT-BTC của Bộ Tài chính, ban hành ngày 30/06/2026, có hiệu lực từ 01/07/2026: Cổng thông tin điện tử Chính phủ.
- Nghị định 254/2026/NĐ-CP của Chính phủ, ban hành ngày 30/06/2026, có hiệu lực từ 01/07/2026: Cổng thông tin điện tử Chính phủ.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức
Tin tức Kế toán - Thuế
Tin tức Giấy phép lao động