

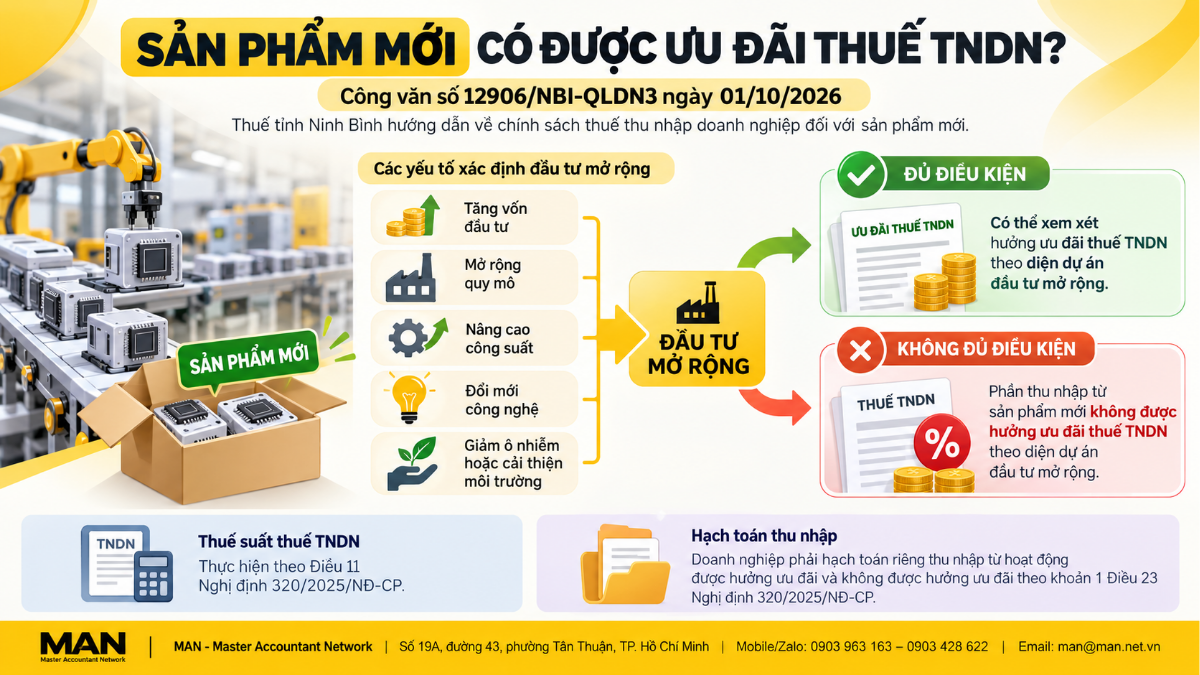
Công văn số 12906/NBI-QLDN3 ngày 1/10/2026 của Thuế tỉnh Ninh Bình hướng dẫn chính sách thuế thu nhập doanh nghiệp (TNDN) đối với hoạt động dự kiến sản xuất sản phẩm mới. Theo đó, nếu việc bổ sung sản phẩm mới không làm tăng vốn đầu tư, không mở rộng quy mô, nâng cao công suất hoặc đổi mới công nghệ, phần thu nhập phát sinh không được hưởng ưu đãi thuế TNDN theo diện dự án đầu tư mở rộng. Văn bản dài 6 trang, trả lời vướng mắc của doanh nghiệp và là tài liệu tham khảo hữu ích cho doanh nghiệp có tình huống tương tự khi xác định ưu đãi thuế.
Nội dung chính của Công văn số 12906/NBI-QLDN3
Công văn số 12906/NBI-QLDN3 do Thuế tỉnh Ninh Bình ban hành ngày 1/10/2026 trả lời vướng mắc về chính sách thuế TNDN đối với hoạt động dự kiến sản xuất sản phẩm mới. Văn bản tập trung vào ba nội dung gồm điều kiện hưởng ưu đãi theo diện đầu tư mở rộng, căn cứ về thuế suất và hạch toán, cùng trách nhiệm tự đối chiếu của doanh nghiệp.
Sản phẩm mới không tăng vốn thì không được ưu đãi theo diện đầu tư mở rộng
Theo hướng dẫn của Thuế tỉnh Ninh Bình, trường hợp việc bổ sung sản phẩm mới không làm tăng vốn đầu tư, không mở rộng quy mô, nâng cao công suất hoặc đổi mới công nghệ thì phần thu nhập phát sinh sẽ không được hưởng ưu đãi thuế TNDN theo diện dự án đầu tư mở rộng. Nói cách khác, riêng việc đưa thêm một sản phẩm mới vào sản xuất chưa đủ để doanh nghiệp được xem xét ưu đãi theo diện này.
Thuế suất và hạch toán theo Nghị định số 320/2025/NĐ-CP
Về thuế suất và việc hạch toán, công văn yêu cầu doanh nghiệp tuân thủ các quy định cụ thể tại Điều 11 và khoản 1 Điều 23 Nghị định số 320/2025/NĐ-CP. Đây là nghị định quy định chi tiết và hướng dẫn thi hành Luật Thuế thu nhập doanh nghiệp, được cơ quan thuế dẫn chiếu làm căn cứ để doanh nghiệp xác định thuế suất và ghi nhận thu nhập từ sản phẩm mới.
Doanh nghiệp tự đối chiếu và liên hệ cơ quan thuế khi vướng mắc
Công văn nêu rõ công ty có trách nhiệm căn cứ vào tình hình thực tế tại đơn vị để đối chiếu và thực hiện đúng quy định pháp luật. Khi phát sinh vướng mắc, doanh nghiệp liên hệ trực tiếp với cơ quan thuế để được hướng dẫn cụ thể.
Đối tượng cần lưu ý
Công văn là văn bản trả lời vướng mắc của một doanh nghiệp gửi Thuế tỉnh Ninh Bình, nên nội dung gắn với tình huống cụ thể của đơn vị đó. Nguồn tin không nêu tên doanh nghiệp, ngành nghề hay thời điểm hiệu lực riêng của văn bản. Hướng dẫn này đáng chú ý với các nhóm sau:
- Doanh nghiệp sản xuất đang có kế hoạch bổ sung sản phẩm mới.
- Doanh nghiệp đang hưởng hoặc dự kiến đăng ký hưởng ưu đãi thuế TNDN theo diện dự án đầu tư mở rộng.
- Kế toán trưởng, kế toán thuế phụ trách xác định thuế suất, hạch toán thu nhập và quyết toán thuế TNDN.
Với các nhóm này, phân loại đúng bản chất hoạt động bổ sung sản phẩm ngay từ đầu giúp hạn chế việc phải điều chỉnh số liệu về sau.
Tác động thực tế đến doanh nghiệp và người làm kế toán
Hướng dẫn của Thuế tỉnh Ninh Bình cho thấy yếu tố được xem xét là việc tăng vốn đầu tư, mở rộng quy mô, nâng cao công suất hoặc đổi mới công nghệ, chứ không phải việc doanh nghiệp có thêm sản phẩm mới. Một sản phẩm mới được sản xuất từ nguồn lực sẵn có, không đi kèm các yếu tố trên, không được hưởng ưu đãi theo diện đầu tư mở rộng. Với người làm kế toán, điều này ảnh hưởng trực tiếp đến cách xác định thuế suất và hạch toán thu nhập từ sản phẩm mới. Nếu doanh nghiệp tự áp dụng ưu đãi khi chưa đáp ứng điều kiện, số thuế đã kê khai có thể bị điều chỉnh khi cơ quan thuế kiểm tra.
Góc nhìn chuyên môn của MAN về Công văn số 12906/NBI-QLDN3
Từ thực tiễn tư vấn thuế cho doanh nghiệp sản xuất, đội ngũ MAN – Master Accountant Network khuyến nghị doanh nghiệp rà soát bốn nội dung khi áp dụng hướng dẫn này:
| Nội dung cần rà soát | Việc doanh nghiệp nên làm |
| Bản chất hoạt động bổ sung sản phẩm | Xác định có phát sinh tăng vốn đầu tư, mở rộng quy mô, nâng cao công suất hoặc đổi mới công nghệ hay không, đồng thời lưu hồ sơ chứng minh. |
| Khái niệm dự án đầu tư mở rộng | Đối chiếu với định nghĩa tại Luật Đầu tư 2020 và các điều kiện hưởng ưu đãi thuế TNDN hiện hành. |
| Thuế suất và hạch toán | Rà soát theo quy định hướng dẫn thuế TNDN tại Nghị định 320, tập trung vào Điều 11 và khoản 1 Điều 23. |
| Trường hợp chưa rõ | Gửi văn bản hỏi cơ quan thuế quản lý trước khi kê khai, quyết toán. |
Làm rõ bốn nội dung trên trước kỳ quyết toán giúp doanh nghiệp có căn cứ giải trình khi cơ quan thuế kiểm tra.
Trong thực tế, một số cách hiểu dễ dẫn đến sai sót khi áp dụng ưu đãi cho thu nhập từ sản phẩm mới gồm:
- Cho rằng cứ có sản phẩm mới là hình thành dự án đầu tư mở rộng.
- Xem công văn trả lời một doanh nghiệp là quy định áp dụng chung, trong khi chính công văn yêu cầu đối chiếu với tình hình thực tế tại từng đơn vị.
- Bỏ qua quy định về thuế suất và hạch toán tại Nghị định số 320/2025/NĐ-CP khi ghi nhận thu nhập từ sản phẩm mới.
Ưu đãi cho dự án đầu tư mở rộng cũng từng được cơ quan thuế các địa phương hướng dẫn, chẳng hạn tại Công văn 5702/DON-QLDN1 và Công văn số 3544/QNG-QLDN1, cho thấy đây là nội dung doanh nghiệp cần đặc biệt thận trọng khi tự xác định ưu đãi.
Kết luận
Công văn số 12906/NBI-QLDN3 cho thấy ưu đãi thuế TNDN theo diện dự án đầu tư mở rộng chỉ được xem xét khi việc bổ sung sản phẩm đi kèm tăng vốn đầu tư, mở rộng quy mô, nâng cao công suất hoặc đổi mới công nghệ; riêng việc có thêm sản phẩm mới chưa đủ để hưởng ưu đãi. Doanh nghiệp dự kiến bổ sung sản phẩm nên đánh giá lại bản chất khoản đầu tư, áp dụng đúng Điều 11 và khoản 1 Điều 23 Nghị định số 320/2025/NĐ-CP và chủ động hỏi cơ quan thuế khi chưa rõ. Khi cần rà soát điều kiện ưu đãi hoặc chuẩn bị hồ sơ quyết toán, doanh nghiệp có thể trao đổi với đội ngũ tư vấn thuế của MAN – Master Accountant Network.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp
Cơ quan nào ban hành công văn và ban hành ngày nào?
Công văn số 12906/NBI-QLDN3 do Thuế tỉnh Ninh Bình ban hành ngày 1/10/2026, dài 6 trang, trả lời vướng mắc về chính sách thuế TNDN đối với hoạt động dự kiến sản xuất sản phẩm mới.
Thu nhập từ sản phẩm mới có được ưu đãi theo diện đầu tư mở rộng không?
Không được, nếu việc bổ sung sản phẩm mới không làm tăng vốn đầu tư, không mở rộng quy mô, nâng cao công suất hoặc đổi mới công nghệ.
Doanh nghiệp xác định thuế suất và hạch toán theo căn cứ nào?
Doanh nghiệp tuân thủ quy định tại Điều 11 và khoản 1 Điều 23 Nghị định số 320/2025/NĐ-CP, đồng thời căn cứ tình hình thực tế tại đơn vị và liên hệ cơ quan thuế khi có vướng mắc.

Nội dung liên quan
Tin tức Kế toán - Thuế
Tin tức
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kinh doanh
Tin tức Kế toán - Thuế