

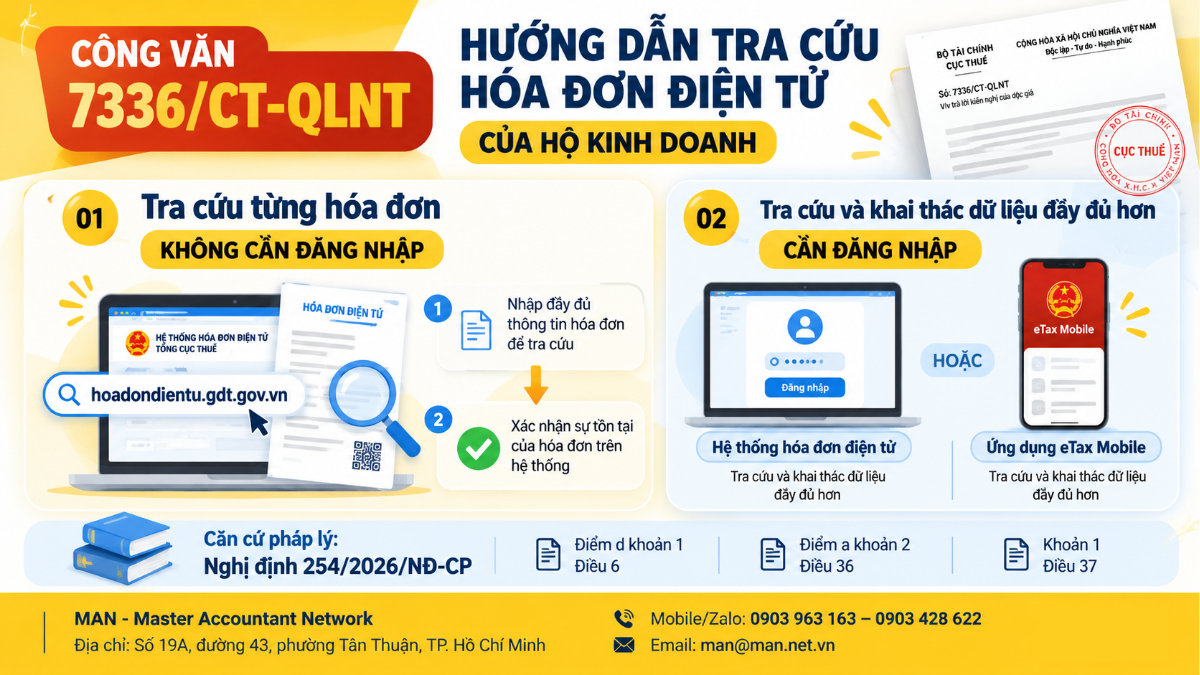
Công văn 7336/CT-QLNT của Cục Thuế trả lời kiến nghị liên quan đến hệ thống quản lý hóa đơn điện tử của hộ kinh doanh. Theo nội dung được nêu, trường hợp hộ kinh doanh thuộc đối tượng sử dụng hóa đơn điện tử và đã đăng ký sử dụng thì được tra cứu thông tin hóa đơn; cá nhân có thể tra cứu từng hóa đơn không cần đăng nhập, còn nhu cầu tra cứu và khai thác dữ liệu đầy đủ hơn cần đăng nhập hệ thống hóa đơn điện tử hoặc ứng dụng eTax Mobile.
Công văn 7336/CT-QLNT về tra cứu hóa đơn điện tử
Theo nguồn tin được cung cấp, ngày 02/10/2026, Cục Thuế ban hành Công văn 7336/CT-QLNT để trả lời kiến nghị liên quan đến hệ thống quản lý hóa đơn điện tử. Nguồn công văn cho biết Cục Thuế tiếp nhận Đơn phản ánh kiến nghị số PAKN.20260731.0012 của hộ kinh doanh Trần Quang Khải qua Cổng Dịch vụ công Quốc gia.
Công văn viện dẫn điểm d khoản 1 Điều 6, điểm a khoản 2 Điều 36 và khoản 1 Điều 37 Nghị định 254/2026/NĐ-CP. Các quy định này được Cục Thuế dẫn để làm rõ đối tượng sử dụng hóa đơn điện tử, đối tượng cung cấp và sử dụng thông tin hóa đơn điện tử, cũng như hình thức khai thác và sử dụng thông tin hóa đơn điện tử trên Hệ thống thông tin quản lý thuế.
Tra cứu hóa đơn điện tử không cần đăng nhập
Công văn 7336/CT-QLNT nêu rằng pháp luật về hóa đơn điện tử đã quy định trường hợp hộ kinh doanh thuộc đối tượng sử dụng hóa đơn điện tử và đã đăng ký sử dụng hóa đơn điện tử thì sử dụng hóa đơn điện tử và được tra cứu thông tin về hóa đơn điện tử.
Hệ thống thông tin quản lý thuế cho phép cá nhân tra cứu hóa đơn điện tử theo từng hóa đơn mà không cần đăng nhập. Người tra cứu cần nhập đầy đủ thông tin hóa đơn để xác nhận sự tồn tại của hóa đơn trên hệ thống.
Trang tra cứu được Công văn nêu: https://hoadondientu.gdt.gov.vn/
Khi nào cần đăng nhập hệ thống hóa đơn điện tử
Trường hợp hộ kinh doanh cần tra cứu và khai thác dữ liệu đầy đủ hơn, Công văn 7336/CT-QLNT nêu rõ cần đăng nhập vào hệ thống hóa đơn điện tử hoặc đăng nhập ứng dụng eTax Mobile.
Như vậy, nội dung Công văn phân biệt giữa việc tra cứu từng hóa đơn và nhu cầu tra cứu, khai thác dữ liệu đầy đủ hơn. Cách thức thực hiện tương ứng phụ thuộc vào phạm vi thông tin mà người sử dụng cần khai thác.
Căn cứ pháp lý được viện dẫn
Công văn 7336/CT-QLNT dẫn các quy định sau của Nghị định 254/2026/NĐ-CP:
- Điểm d khoản 1 Điều 6 về đối tượng sử dụng hóa đơn điện tử.
- Điểm a khoản 2 Điều 36 về đối tượng cung cấp thông tin, sử dụng thông tin hóa đơn điện tử.
- Khoản 1 Điều 37 về hình thức khai thác, sử dụng thông tin hóa đơn điện tử trên Hệ thống thông tin quản lý thuế.
Đối với người đọc cần tham khảo thêm bối cảnh triển khai quy định mới về hóa đơn điện tử, MAN đã có bài Công văn số 4831/CT-CS giới thiệu những điểm mới về hóa đơn điện tử từ ngày 01/07/2026.
Lưu ý của MAN
Hộ kinh doanh cần xác định đúng nhu cầu trước khi thực hiện tra cứu. Nếu cần kiểm tra một hóa đơn cụ thể, nội dung Công văn cho phép cá nhân tra cứu theo từng hóa đơn mà không cần đăng nhập, với điều kiện nhập đầy đủ thông tin hóa đơn để xác nhận sự tồn tại trên hệ thống.
Nếu cần tra cứu và khai thác dữ liệu đầy đủ hơn, người sử dụng cần đăng nhập hệ thống hóa đơn điện tử hoặc ứng dụng eTax Mobile. Việc lựa chọn phương thức tra cứu nên bám đúng hướng dẫn của cơ quan thuế và thông tin hiển thị trên hệ thống tại thời điểm thực hiện.
Đối với hộ kinh doanh đang thực hiện đăng ký sử dụng hóa đơn điện tử, có thể tham khảo thêm Hướng dẫn đăng ký sử dụng hóa đơn điện tử cho hộ kinh doanh trên hệ thống nội dung của MAN.
Kết luận
Công văn 7336/CT-QLNT làm rõ phương thức tra cứu hóa đơn điện tử đối với trường hợp hộ kinh doanh thuộc đối tượng sử dụng và đã đăng ký sử dụng hóa đơn điện tử. Cá nhân có thể tra cứu từng hóa đơn không cần đăng nhập; khi cần tra cứu và khai thác dữ liệu đầy đủ hơn, người sử dụng cần đăng nhập hệ thống hóa đơn điện tử hoặc ứng dụng eTax Mobile.
Nguồn bài viết: LuatVietnam
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kinh doanh
Tin tức Kế toán - Thuế
Tin tức