

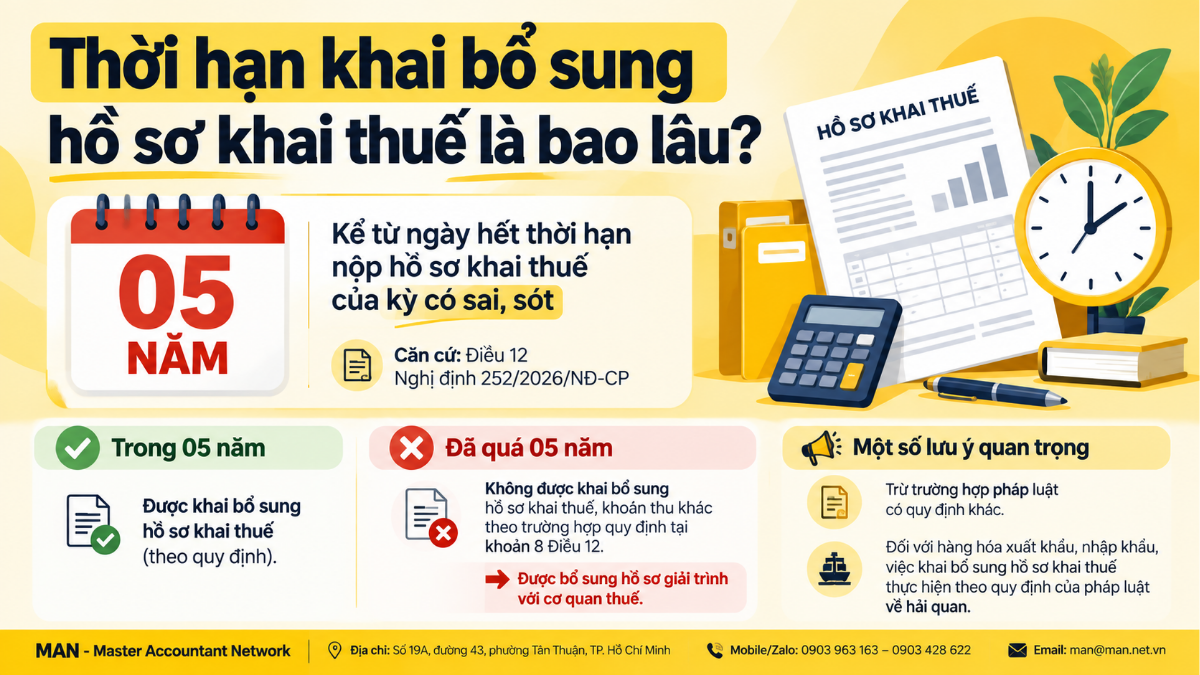
Theo Điều 12 Nghị định 252/2026/NĐ-CP, đối với trường hợp hồ sơ khai thuế, khoản thu khác thuộc phạm vi quy định tại khoản 8 Điều 12 và đã quá thời hạn 05 năm kể từ ngày hết thời hạn nộp hồ sơ của kỳ có sai, sót, người nộp thuế không được khai bổ sung hồ sơ khai thuế, khoản thu khác nhưng được bổ sung hồ sơ giải trình với cơ quan thuế. Theo nội dung nguồn được cung cấp, thời hạn khai bổ sung được xác định là 05 năm kể từ ngày hết thời hạn nộp hồ sơ khai thuế của kỳ có sai, sót, trừ trường hợp pháp luật có quy định khác.
Nghị định 252/2026/NĐ-CP được Chính phủ ban hành ngày 30/6/2026. Để tránh hiểu rộng hơn nội dung nguồn, doanh nghiệp cần đối chiếu bản chất sai sót và trường hợp áp dụng cụ thể tại Điều 12 trước khi thực hiện khai bổ sung.
Quy định về thời hạn khai bổ sung hồ sơ khai thuế
Khoản 8 Điều 12 Nghị định 252/2026/NĐ-CP quy định đối với trường hợp hồ sơ khai thuế theo điểm a và điểm b khoản 5 Điều 12 Luật Quản lý thuế, khi người nộp thuế phát hiện hồ sơ đã nộp có sai, sót làm tăng số thuế, khoản thu khác phải nộp hoặc làm giảm số thuế, khoản thu khác đã được miễn, giảm, hoàn hoặc giảm số thuế GTGT được khấu trừ chuyển kỳ sau, nếu hồ sơ đã quá 05 năm kể từ ngày hết thời hạn nộp hồ sơ thì không được khai bổ sung mà được bổ sung hồ sơ giải trình với cơ quan thuế.
Cơ quan thuế có trách nhiệm rà soát hồ sơ giải trình và ban hành thông báo chấp nhận hồ sơ giải trình, quyết định xử lý vi phạm hành chính về quản lý thuế theo quy định nếu có, hoặc thông báo không chấp nhận hồ sơ giải trình.
Riêng trường hợp thực hiện theo văn bản kết luận, quyết định xử lý sau thanh tra, kiểm tra hoặc thông báo không hoàn thuế của cơ quan thuế dẫn đến tăng hoặc giảm số thuế GTGT được khấu trừ chuyển kỳ sau, người nộp thuế không thực hiện khai bổ sung mà kê khai vào kỳ tính thuế nhận được kết luận, quyết định hoặc thông báo theo khoản 7 Điều 12.
Khi nào không cần khai bổ sung hồ sơ khai thuế
Theo ghi chú của tờ khai thuế GTGT mẫu số 01/GTGT ban hành kèm theo Phụ lục I Thông tư 89/2026/TT-BTC, có 05 trường hợp không cần khai bổ sung hồ sơ khai thuế. Các trường hợp được nguồn cung cấp nêu gồm:
- Hàng hóa, dịch vụ mua trả chậm, trả góp có giá trị từ 05 triệu đồng trở lên, thực hiện điều chỉnh theo chỉ tiêu [37] hoặc [38] tùy trường hợp.
- Người nộp thuế phát hiện thuế GTGT đầu vào khi kê khai, khấu trừ bị sai, sót và việc điều chỉnh làm giảm số tiền thuế phải nộp hoặc chỉ làm tăng, giảm số thuế GTGT còn được khấu trừ chuyển kỳ sau.
- Người mua nhận được hóa đơn điều chỉnh hoặc hóa đơn thay thế thuộc trường hợp quy định tại khoản 5 Điều 10 Thông tư 91/2026/TT-BTC.
- Người nộp thuế chuyển đổi phương pháp tính thuế từ phương pháp khấu trừ sang phương pháp trực tiếp trên doanh thu.
- Khai số thuế GTGT còn được khấu trừ chưa đề nghị hoàn của dự án đầu tư chuyển cho chủ đầu tư hoặc người nộp thuế khác theo trường hợp được hướng dẫn tại chỉ tiêu [39a].
Các trường hợp trên là hướng dẫn cụ thể đối với tờ khai thuế GTGT mẫu số 01/GTGT; không nên suy rộng thành quy tắc áp dụng cho mọi loại hồ sơ khai thuế.
Mã thủ tục khai bổ sung hồ sơ khai thuế
Theo Phần 2 Phụ lục ban hành kèm theo Quyết định 2199/QĐ-BTC năm 2026, thủ tục “Khai bổ sung hồ sơ khai thuế, giải trình hồ sơ khai thuế” có mã số TTHC 1.008327.
Nguồn cung cấp ghi nhận cơ quan giải quyết gồm Thuế tỉnh, thành phố; Thuế cơ sở; Chi cục Thuế Doanh nghiệp lớn và Chi cục Thuế Thương mại điện tử. Thủ tục được thực hiện trực tiếp, qua dịch vụ bưu chính công ích hoặc trực tuyến qua Cổng Dịch vụ công quốc gia, Hệ thống thông tin quản lý thuế hoặc hệ thống thông tin của tổ chức cung cấp dịch vụ T-VAN.
Lưu ý cho doanh nghiệp và người làm kế toán
MAN – Master Accountant Network khuyến nghị doanh nghiệp khi phát hiện sai, sót nên xác định đúng kỳ khai thuế, ngày hết hạn nộp hồ sơ của kỳ đó và bản chất điều chỉnh trước khi lựa chọn phương thức xử lý. Mốc 05 năm trong quy định cần được đối chiếu với đúng trường hợp pháp lý, không nên mặc nhiên áp dụng cho mọi tình huống khai bổ sung.
Đối với hồ sơ đã quá 05 năm thuộc trường hợp quy định tại khoản 8 Điều 12 Nghị định 252/2026/NĐ-CP, người nộp thuế không khai bổ sung mà thực hiện bổ sung hồ sơ giải trình với cơ quan thuế. Đối với hàng hóa xuất khẩu, nhập khẩu, việc khai bổ sung hồ sơ khai thuế thực hiện theo pháp luật về hải quan.
Doanh nghiệp có thể tham khảo thêm Công văn số 5061/CT-CS giới thiệu những điểm mới của Nghị định 252/2026/NĐ-CP trên MAN để đối chiếu các nội dung mới về quản lý thuế. Với nghiệp vụ liên quan trực tiếp đến chỉ tiêu [37], [38], có thể tham khảo thêm hướng dẫn khai bổ sung chỉ tiêu 37, 38 trên hồ sơ khai thuế GTGT.
Kết luận
Theo nguồn được cung cấp, thời hạn khai bổ sung hồ sơ khai thuế được xác định trong thời hạn 05 năm kể từ ngày hết thời hạn nộp hồ sơ khai thuế của kỳ có sai, sót, trừ trường hợp pháp luật có quy định khác. Tuy nhiên, khoản 8 Điều 12 Nghị định 252/2026/NĐ-CP đồng thời quy định cơ chế xử lý đối với hồ sơ đã quá 05 năm thuộc phạm vi điều khoản này: không khai bổ sung mà thực hiện bổ sung hồ sơ giải trình với cơ quan thuế.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức Kế toán - Thuế
Tin tức
Tin tức Kế toán - Thuế
Tin tức Giấy phép lao động
Tin tức Giấy phép lao động
Tin tức Kế toán - Thuế