

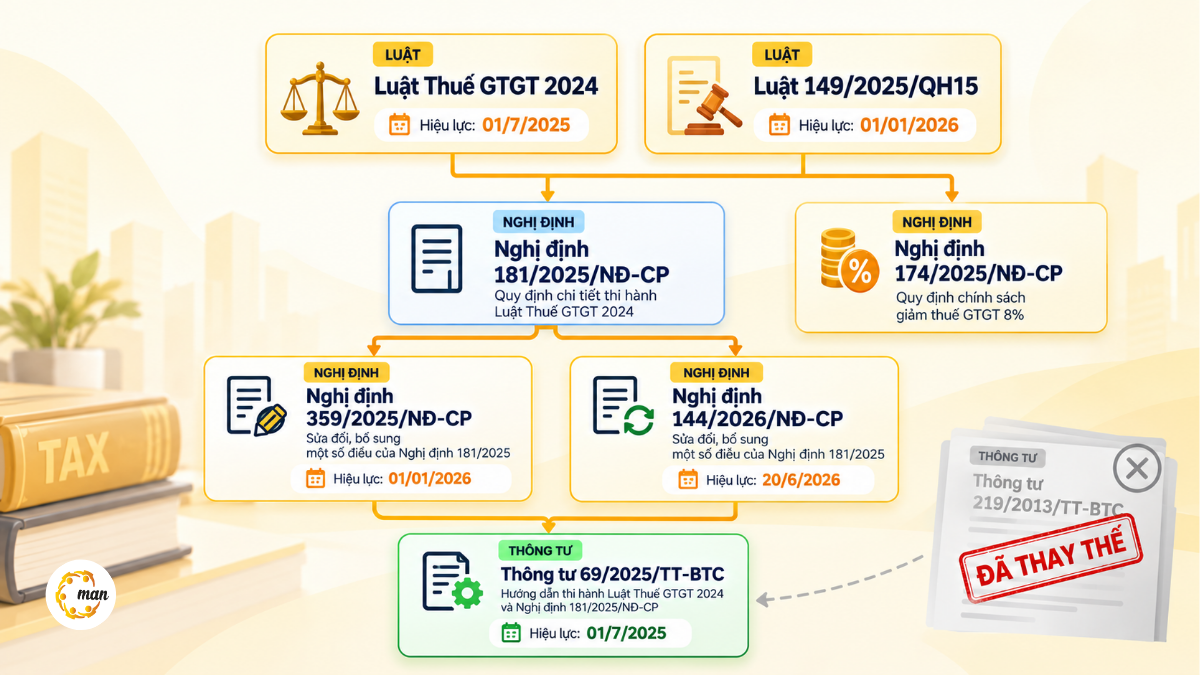
Thông tư 219/2013/TT-BTC hướng dẫn thuế giá trị gia tăng đã hết hiệu lực từ ngày 01/7/2025, khi Thông tư 69/2025/TT-BTC của Bộ Tài chính có hiệu lực và thay thế. Từ năm 2026, doanh nghiệp xác định nghĩa vụ thuế GTGT theo Luật Thuế GTGT 2024, Luật 149/2025/QH15, Nghị định 181/2025/NĐ-CP cùng các nghị định sửa đổi. TT 219 chỉ còn giá trị tra cứu cho các giao dịch phát sinh trước ngày 01/7/2025.
Thông tư 219 còn hiệu lực không
Thông tư 219 không còn hiệu lực. Điều 10 Thông tư 69/2025/TT-BTC quy định thông tư này có hiệu lực từ ngày 01/7/2025, và điểm a khoản 2 Điều 10 liệt kê TT 219/2013/TT-BTC ngày 31/12/2013 trong danh mục văn bản bị thay thế, theo tổng hợp của Thư viện Pháp luật. TT 219 có hiệu lực từ ngày 01/01/2014, tức đã được áp dụng hơn 11 năm.
Cùng với TT 219, Thông tư 69/2025/TT-BTC cũng thay thế Thông tư 193/2015/TT-BTC và Thông tư 173/2016/TT-BTC, là các văn bản từng sửa đổi TT 219. Vì vậy, các danh sách “văn bản sửa đổi TT 219” chỉ còn ý nghĩa lịch sử, không dùng làm căn cứ cho kỳ tính thuế từ tháng 7/2025.
Hệ thống văn bản thuế GTGT hiện hành năm 2026
Thay cho TT 219 và Nghị định 209/2013/NĐ-CP, chính sách thuế GTGT hiện nay nằm trong một nhóm luật, nghị định và thông tư mới. Các văn bản chính được tổng hợp trong bảng sau.
| Văn bản | Ban hành | Hiệu lực | Nội dung chính |
| Luật Thuế GTGT 2024 | 26/11/2024 | 01/7/2025 | Đối tượng chịu thuế, không chịu thuế, căn cứ, phương pháp tính, khấu trừ và hoàn thuế |
| Nghị định 181/2025/NĐ-CP | 01/7/2025 | 01/7/2025 | Quy định chi tiết Luật Thuế GTGT 2024 |
| Thông tư 69/2025/TT-BTC | 2025 | 01/7/2025 | Hướng dẫn Luật và Nghị định 181/2025; thay thế TT 219/2013, 193/2015, 173/2016 |
| Luật 149/2025/QH15 | 11/12/2025 | 01/01/2026 | Sửa đổi quy định về nông sản, hoàn thuế, hộ kinh doanh và phế phẩm, phế liệu |
| Nghị định 359/2025/NĐ-CP | 31/12/2025 | 01/01/2026 | Sửa đổi Nghị định 181/2025 về nông sản sơ chế, bỏ điều kiện người bán đã kê khai khi hoàn thuế |
| Nghị định 144/2026/NĐ-CP | 05/5/2026 | 20/6/2026 | Sửa đổi Điều 4 Nghị định 181/2025 về đối tượng không chịu thuế |
| Nghị quyết 204/2025/QH15, Nghị định 174/2025/NĐ-CP | 2025 | 01/7/2025 | Giảm thuế GTGT xuống 8% cho một số nhóm hàng hóa, dịch vụ đến hết 31/12/2026 |
Theo bài tổng hợp của LuatVietnam, Thông tư 69/2025/TT-BTC hướng dẫn chủ yếu hai nội dung, gồm danh mục hàng hóa, dịch vụ áp dụng tỷ lệ % theo phương pháp trực tiếp tại Phụ lục I và chứng từ nộp thuế GTGT thay cho phía nước ngoài để khấu trừ đầu vào. Phần lớn quy định chi tiết khác đã được đưa lên luật và Nghị định 181/2025/NĐ-CP.
Nội dung Thông tư 219 nay được quy định ở đâu
Kế toán quen tra cứu theo số điều của TT 219 có thể dùng bảng đối chiếu sau để chuyển sang căn cứ mới. Khi trích dẫn trong hồ sơ, doanh nghiệp nên ghi cụ thể điều, khoản của văn bản gốc sau khi đối chiếu.
| Nội dung | Thông tư 219 (cũ) | Căn cứ hiện hành |
| Đối tượng không chịu thuế | Điều 4 | Luật Thuế GTGT 2024; Điều 4 Nghị định 181/2025, sửa đổi bởi Nghị định 359/2025 và 144/2026. Xem thêm đối tượng không chịu thuế GTGT |
| Trường hợp không phải kê khai, tính nộp | Điều 5 | Luật Thuế GTGT 2024, Nghị định 181/2025; Luật 149/2025 bổ sung nông sản bán giữa doanh nghiệp, hợp tác xã |
| Thuế suất 0%, 5%, 10% | Điều 9, 10, 11 | Luật Thuế GTGT 2024, Nghị định 181/2025; mức 8% theo Nghị định 174/2025 |
| Tỷ lệ % theo phương pháp trực tiếp | Điều 13 | Luật Thuế GTGT 2024; Phụ lục I Thông tư 69/2025 (1%, 5%, 3%, 2%) |
| Điều kiện khấu trừ đầu vào | Điều 14, 15 | Luật Thuế GTGT 2024; Điều 26 Nghị định 181/2025. Xem khấu trừ, hoàn thuế theo Nghị định 181 |
| Hoàn thuế | Điều 18 | Luật Thuế GTGT 2024, Luật 149/2025, Nghị định 181/2025 sửa đổi bởi Nghị định 359/2025 |
Những thay đổi lớn doanh nghiệp cần lưu ý
So với giai đoạn áp dụng TT 219, một số quy định đã thay đổi đáng kể và ảnh hưởng trực tiếp đến cách kê khai, khấu trừ của doanh nghiệp.
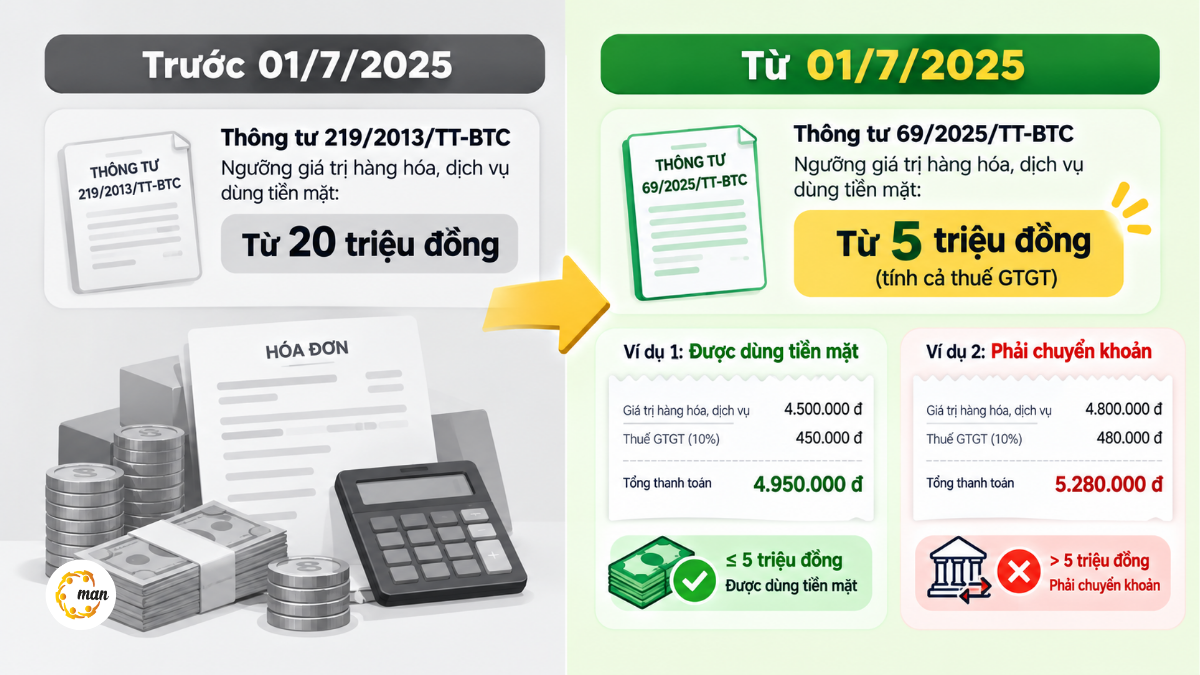
- Ngưỡng thanh toán không dùng tiền mặt giảm từ 20 triệu xuống 5 triệu đồng. Hóa đơn mua vào từ 5 triệu đồng trở lên, tính cả thuế GTGT, phải có chứng từ thanh toán không dùng tiền mặt mới được khấu trừ, áp dụng từ 01/7/2025.
- Nông sản ở khâu thương mại. Theo Luật 149/2025/QH15, sản phẩm nông nghiệp chưa chế biến bán giữa doanh nghiệp, hợp tác xã không phải kê khai, tính nộp thuế nhưng được khấu trừ đầu vào; bán cho hộ, cá nhân kinh doanh và khâu tiêu thụ áp dụng 5%.
- Hoàn thuế không còn phụ thuộc người bán. Nghị định 359/2025/NĐ-CP bãi bỏ điều kiện người bán phải kê khai, nộp thuế đối với hóa đơn người mua đề nghị hoàn, áp dụng từ 01/01/2026.
- Hộ, cá nhân kinh doanh. Ngưỡng doanh thu không chịu thuế GTGT tăng từ 200 triệu lên 500 triệu đồng/năm và phương pháp khoán bị bãi bỏ từ 01/01/2026.
- Bổ sung dịch vụ bảo hiểm không chịu thuế. Nghị định 144/2026/NĐ-CP bổ sung bảo hiểm nhân thọ, sức khỏe, người học, nông nghiệp, tàu thuyền đánh bắt thủy sản, tái bảo hiểm và một số bảo hiểm dầu khí vào nhóm không chịu thuế, từ 20/6/2026.
Các thay đổi trên khiến việc tiếp tục áp dụng TT 219 có thể dẫn đến sai sót khi khấu trừ, phân loại doanh thu và lập hồ sơ hoàn thuế.
Thuế suất GTGT 8% áp dụng đến hết năm 2026
Mức thuế suất 8% không có trong TT 219 mà được quy định riêng tại Nghị quyết 204/2025/QH15 và Nghị định 174/2025/NĐ-CP. Theo tổng hợp của Thư viện Pháp luật, mức giảm áp dụng cho hóa đơn lập từ 01/7/2025 đến hết 31/12/2026, chỉ với hàng hóa, dịch vụ đang chịu thuế suất 10%.
Các nhóm không được giảm gồm viễn thông, tài chính, ngân hàng, chứng khoán, bảo hiểm, kinh doanh bất động sản, sản phẩm kim loại, khai khoáng (trừ than) và hàng hóa, dịch vụ chịu thuế tiêu thụ đặc biệt (trừ xăng). Chi tiết cách áp dụng có tại bài chính sách giảm thuế GTGT. Doanh nghiệp cần theo dõi văn bản mới vào cuối năm 2026, vì nếu không được gia hạn, mức 10% sẽ áp dụng lại từ ngày 01/01/2027.
Góc nhìn của MAN về việc tra cứu văn bản cũ
Từ thực tế rà soát hồ sơ thuế, đội ngũ chuyên môn của MAN – Master Accountant Network lưu ý TT 219 vẫn cần được tra cứu trong một số trường hợp, nhưng không được dùng làm căn cứ cho các kỳ từ tháng 7/2025. Doanh nghiệp nên lưu ý các điểm sau.
- Kỳ trước 01/7/2025. Khi khai bổ sung, giải trình thanh tra, kiểm tra hoặc hoàn thuế cho các kỳ trước ngày 01/7/2025, cần đối chiếu quy định có hiệu lực tại thời điểm phát sinh nghĩa vụ, trong đó có TT 219.
- Cập nhật căn cứ trong hợp đồng, quy chế. Nhiều hợp đồng, quy chế tài chính và mẫu biểu nội bộ vẫn dẫn chiếu TT 219; nên thay bằng Luật Thuế GTGT 2024 và Nghị định 181/2025.
- Kiểm tra lại ngưỡng 5 triệu. Lỗi thường gặp là vẫn dùng ngưỡng 20 triệu của TT 219, hoặc so sánh 5 triệu với giá chưa thuế.
- Phân biệt không chịu thuế và không phải kê khai. Hai khái niệm này dẫn đến quyền khấu trừ khác nhau, đặc biệt với nông sản sau Luật 149/2025.
Doanh nghiệp đang chuyển đổi căn cứ thuế theo Luật Quản lý thuế 2025 cũng nên xem bài so sánh Thông tư 89/2026 với Thông tư 103/2014 để thấy cách các thông tư cũ đang được thay thế.
Doanh nghiệp nên cập nhật căn cứ thuế GTGT mới
Việc Thông tư 219 hết hiệu lực không làm thay đổi bản chất thuế GTGT, nhưng nhiều ngưỡng, điều kiện khấu trừ và hoàn thuế đã khác. Doanh nghiệp nên rà soát lại hồ sơ khấu trừ, quy chế thanh toán và căn cứ dẫn chiếu trong hợp đồng, đồng thời theo dõi chính sách thuế suất 8% trước ngày 31/12/2026. Trường hợp cần rà soát toàn bộ hồ sơ thuế GTGT, doanh nghiệp có thể tham khảo dịch vụ kế toán thuế của MAN.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp
Thông tư 219 còn hiệu lực năm 2026 không?
Không. TT 219/2013/TT-BTC đã bị thay thế bởi Thông tư 69/2025/TT-BTC từ ngày 01/7/2025, theo điểm a khoản 2 Điều 10 Thông tư 69/2025/TT-BTC.
Văn bản nào thay thế quy định thuế GTGT cũ?
Thông tư 69/2025/TT-BTC thay thế TT 219. Nội dung chi tiết về thuế GTGT hiện nằm chủ yếu ở Luật Thuế GTGT 2024, Luật 149/2025/QH15 và Nghị định 181/2025/NĐ-CP được sửa đổi bởi Nghị định 359/2025/NĐ-CP và 144/2026/NĐ-CP.
Ngưỡng thanh toán không dùng tiền mặt để khấu trừ thuế GTGT là bao nhiêu?
Từ ngày 01/7/2025, hóa đơn mua vào từ 5 triệu đồng trở lên, tính cả thuế GTGT, phải thanh toán không dùng tiền mặt để được khấu trừ, thay cho ngưỡng 20 triệu đồng theo TT 219.
Thuế GTGT 8% áp dụng đến khi nào?
Mức 8% theo Nghị quyết 204/2025/QH15 và Nghị định 174/2025/NĐ-CP áp dụng từ 01/7/2025 đến hết 31/12/2026 cho một số hàng hóa, dịch vụ đang chịu thuế suất 10%.

Nội dung liên quan
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế Kế toán - Thuế
Tin tức Báo cáo Thuế Kế toán - Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế