

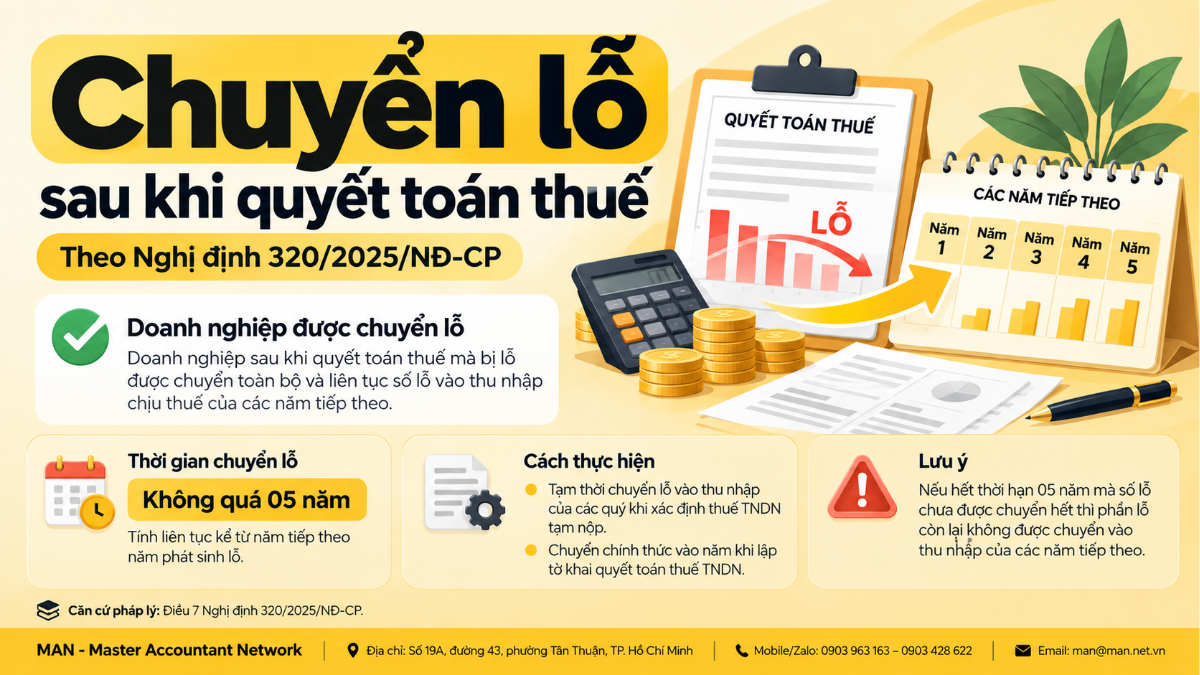
Chuyển lỗ sau khi quyết toán thuế được quy định tại Điều 7 Nghị định 320/2025/NĐ-CP, theo đó doanh nghiệp bị lỗ phải chuyển toàn bộ và liên tục số lỗ vào thu nhập chịu thuế những năm tiếp theo, trong thời gian không quá 05 năm kể từ năm tiếp theo năm phát sinh lỗ. Doanh nghiệp tạm chuyển lỗ vào thu nhập các quý khi xác định thuế tạm nộp và chuyển chính thức khi lập tờ khai quyết toán thuế năm. Cùng với đó, Thông tư 20/2026/TT-BTC xác định thời điểm tính doanh thu khi doanh nghiệp nước ngoài chuyển nhượng chứng khoán là thời điểm chuyển nhượng.
Doanh nghiệp được chuyển lỗ sau khi quyết toán thuế tối đa 05 năm
Theo khoản 2 Điều 7 Nghị định 320/2025/NĐ-CP, doanh nghiệp sau khi quyết toán thuế mà bị lỗ thì chuyển toàn bộ và liên tục số lỗ vào thu nhập chịu thuế những năm tiếp theo. Thời gian chuyển lỗ tính liên tục không quá 05 năm, kể từ năm tiếp theo năm phát sinh lỗ. Nói cách khác, doanh nghiệp được chuyển lỗ sau khi quyết toán thuế, nhưng phải đáp ứng đồng thời ba yêu cầu là chuyển toàn bộ, chuyển liên tục và trong thời hạn tối đa 05 năm.
Điều 7 của Nghị định quy định cả cách xác định lỗ lẫn cơ chế chuyển lỗ, bao gồm các tình huống như phát sinh lỗ mới trong thời gian chuyển lỗ, số lỗ bị điều chỉnh theo kết luận kiểm tra, thanh tra, lỗ từ chuyển nhượng dự án khoáng sản và doanh nghiệp chuyển đổi, sáp nhập, hợp nhất, chia, tách. Doanh nghiệp muốn nắm tổng thể các thay đổi của văn bản này có thể tham khảo thêm những điểm mới của Nghị định 320/2025/NĐ-CP về thuế TNDN.
Cách xác định lỗ phát sinh trong kỳ tính thuế
Khoản 1 Điều 7 Nghị định 320/2025/NĐ-CP xác định lỗ phát sinh trong kỳ tính thuế là số chênh lệch âm về thu nhập tính thuế, chưa bao gồm các khoản lỗ được kết chuyển từ các năm trước chuyển sang. Như vậy, số lỗ của từng năm được đo trên kết quả của chính năm đó, tách biệt với số lỗ cũ đang chuyển. Theo điểm b khoản 2 cùng Điều, doanh nghiệp tự xác định số lỗ được trừ vào thu nhập chịu thuế theo quy định tại Nghị định này.
Chuyển lỗ theo quý và khi quyết toán thuế năm
Doanh nghiệp tạm thời chuyển lỗ vào thu nhập của các quý trong năm khi xác định số thuế tạm nộp theo quý, sau đó chuyển chính thức vào năm khi lập tờ khai quyết toán thuế năm. Trường hợp có lỗ giữa các quý trong cùng một năm, doanh nghiệp được bù trừ số lỗ của quý trước vào các quý tiếp theo của năm đó. Khi quyết toán thuế TNDN, doanh nghiệp xác định số lỗ của cả năm và chuyển toàn bộ, liên tục vào thu nhập chịu thuế của những năm tiếp theo năm phát sinh lỗ.
Với người làm kế toán, điều này có nghĩa số lỗ bù trừ trên tờ khai tạm nộp quý chỉ mang tính tạm thời. Số lỗ được chuyển chính thức là số xác định khi lập tờ khai quyết toán năm, vì vậy khâu lập báo cáo quyết toán thuế TNDN cần đối chiếu lại toàn bộ số đã tạm chuyển trong các quý.
Các trường hợp chuyển lỗ đặc thù theo Nghị định 320
Ngoài nguyên tắc chung, Điều 7 Nghị định 320/2025/NĐ-CP quy định cách xử lý số lỗ trong một số tình huống cụ thể. Bảng tóm tắt sau hệ thống hóa từng tình huống cùng căn cứ tương ứng.
| Tình huống | Cách xử lý số lỗ | Căn cứ (Điều 7) |
| Phát sinh lỗ mới trong thời gian đang chuyển lỗ | Số lỗ mới (không bao gồm số lỗ của kỳ trước chuyển sang) được chuyển toàn bộ và liên tục không quá 05 năm, kể từ năm tiếp theo năm phát sinh lỗ này | Điểm b khoản 2 |
| Cơ quan kiểm tra, thanh tra xác định số lỗ khác số doanh nghiệp tự xác định | Số lỗ được chuyển xác định theo kết luận của cơ quan kiểm tra, thanh tra, vẫn đảm bảo chuyển toàn bộ, liên tục, không quá 05 năm | Điểm b1 khoản 2 |
| Quá 05 năm mà số lỗ chưa chuyển hết | Không được chuyển vào thu nhập của các năm tiếp theo | Điểm b2 khoản 2 |
| Lỗ từ chuyển nhượng dự án, quyền tham gia dự án, quyền thăm dò, khai thác, chế biến khoáng sản | Được chuyển sang năm sau vào thu nhập chịu thuế của chính hoạt động đó, liên tục không quá 05 năm | Khoản 3 |
| Chuyển đổi loại hình, chuyển đổi chủ sở hữu, sáp nhập, hợp nhất, chia, tách | Số lỗ theo dõi chi tiết theo năm phát sinh, bù trừ vào thu nhập cùng năm hoặc tiếp tục chuyển sang các năm sau của doanh nghiệp sau chuyển đổi, sáp nhập, hợp nhất, đảm bảo không quá 05 năm và khoản 4 Điều 25 của Nghị định | Khoản 4 |
| Lỗ phát sinh trước khi chia, tách, còn trong thời gian chuyển lỗ | Phân bổ cho các doanh nghiệp sau khi chia, tách theo tỷ lệ vốn chủ sở hữu được chia, tách | Khoản 4 |
Điểm chung của các tình huống trên là mốc 05 năm luôn được tính từ năm tiếp theo năm phát sinh từng khoản lỗ, kể cả khi doanh nghiệp tái cơ cấu hoặc số lỗ bị điều chỉnh sau kiểm tra, thanh tra.
Thời điểm xác định doanh thu khi doanh nghiệp nước ngoài chuyển nhượng chứng khoán
Đối với doanh nghiệp nước ngoài, điểm b khoản 2 Điều 5 Thông tư 20/2026/TT-BTC quy định thời điểm xác định doanh thu tính thuế TNDN từ chuyển nhượng chứng khoán, chứng chỉ tiền gửi là thời điểm chuyển nhượng. Điều 5 Thông tư hướng dẫn các trường hợp quy định tại điểm c khoản 2 Điều 8 và khoản 3 Điều 12 của Nghị định 320/2025/NĐ-CP, áp dụng cho cả doanh nghiệp thành lập theo pháp luật Việt Nam và doanh nghiệp nước ngoài.
Các mốc xác định doanh thu tính thuế theo Điều 5 Thông tư 20/2026/TT-BTC được tổng hợp trong bảng sau.
| Đối tượng | Hoạt động | Thời điểm xác định doanh thu tính thuế TNDN |
| Doanh nghiệp thành lập theo pháp luật Việt Nam | Hàng hóa xuất khẩu | Ngày chuyển giao quyền sở hữu theo hợp đồng xuất khẩu; nếu không xác định được thì căn cứ quy định về cơ sở xác định hàng hóa xuất khẩu của pháp luật hải quan |
| Doanh nghiệp thành lập theo pháp luật Việt Nam | Vận tải hàng không | Thời điểm hoàn thành việc cung ứng dịch vụ vận chuyển cho người mua |
| Doanh nghiệp thành lập theo pháp luật Việt Nam | Xây dựng, lắp đặt (bao gồm cả đóng tàu) | Thời điểm nghiệm thu công trình, hạng mục công trình, khối lượng xây dựng, lắp đặt, không phân biệt đã thu tiền hay chưa |
| Doanh nghiệp thành lập theo pháp luật Việt Nam | Cung cấp điện, nước | Ngày xác nhận chỉ số công tơ điện, nước ghi trên hóa đơn tính tiền điện, tiền nước |
| Doanh nghiệp nước ngoài | Chuyển nhượng vốn | Thời điểm hợp đồng chuyển nhượng vốn ban đầu có hiệu lực theo quy định |
| Doanh nghiệp nước ngoài | Chuyển nhượng chứng khoán, chứng chỉ tiền gửi | Thời điểm chuyển nhượng |
| Doanh nghiệp nước ngoài | Chuyển nhượng chứng khoán phái sinh là hợp đồng tương lai | Thời điểm khớp lệnh mua, bán hợp đồng tương lai trên hệ thống giao dịch của Sở Giao dịch chứng khoán hoặc thời điểm hợp đồng tương lai đáo hạn |
Với chứng khoán phái sinh là hợp đồng tương lai, Thông tư đưa ra hai mốc thay thế là thời điểm khớp lệnh hoặc thời điểm hợp đồng đáo hạn, khác với mốc duy nhất là thời điểm chuyển nhượng áp dụng cho chứng khoán thông thường.
Thu nhập từ chuyển nhượng chứng khoán thuộc diện chịu thuế TNDN
Thu nhập từ chuyển nhượng chứng khoán là thu nhập chịu thuế TNDN. Khoản 1 Điều 3 Luật Thuế thu nhập doanh nghiệp 2025 quy định thu nhập chịu thuế gồm thu nhập từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ và thu nhập khác, trong đó điểm a khoản 2 xếp thu nhập từ chuyển nhượng vốn, chuyển nhượng quyền góp vốn, chuyển nhượng chứng khoán vào nhóm thu nhập khác.
Cùng nhóm thu nhập khác, Điều 3 còn liệt kê thu nhập từ chuyển nhượng bất động sản (trừ của doanh nghiệp kinh doanh bất động sản), chuyển nhượng dự án đầu tư, lãi tiền gửi, lãi cho vay vốn, bán ngoại tệ (trừ hoạt động tín dụng của tổ chức tín dụng), các khoản tài trợ, tặng cho nhận được và chênh lệch do đánh giá lại tài sản khi góp vốn hoặc tái cơ cấu doanh nghiệp.
Lưu ý của MAN khi chuyển lỗ sau khi quyết toán thuế
Từ nội dung Điều 7 Nghị định 320/2025/NĐ-CP, đội ngũ chuyên môn MAN – Master Accountant Network ghi nhận một số điểm doanh nghiệp và kế toán thường hiểu chưa đúng khi thực hiện chuyển lỗ.
- Không chọn chuyển một phần. Quy định yêu cầu chuyển toàn bộ và liên tục, nên doanh nghiệp không để dành lỗ cho năm có lãi cao hơn mà phải chuyển ngay vào năm tiếp theo có thu nhập chịu thuế.
- Tính đúng mốc 05 năm. Thời hạn bắt đầu từ năm tiếp theo năm phát sinh lỗ, không phải từ chính năm bị lỗ. Phần lỗ chưa chuyển hết khi quá hạn sẽ không được chuyển tiếp.
- Theo dõi riêng từng khoản lỗ theo năm. Khi lỗ mới phát sinh trong thời gian đang chuyển lỗ, khoản lỗ mới có thời hạn 05 năm riêng và không gộp với số lỗ kỳ trước chuyển sang.
- Đối chiếu số tạm chuyển theo quý với số quyết toán năm. Số bù trừ lỗ theo quý chỉ là tạm thời, số chính thức được xác định khi lập tờ khai quyết toán thuế năm.
- Chuẩn bị cho kiểm tra, thanh tra. Số lỗ doanh nghiệp tự xác định có thể được điều chỉnh theo kết luận của cơ quan có thẩm quyền, nên hồ sơ xác định lỗ từng năm cần được lưu trữ đầy đủ.
- Tách riêng lỗ từ chuyển nhượng dự án, quyền khoáng sản. Khoản lỗ này chỉ được chuyển vào thu nhập chịu thuế của chính hoạt động đó.
Doanh nghiệp đang có lỗ lũy kế nhiều năm nên rà soát lại bảng theo dõi lỗ trước kỳ quyết toán kế tiếp. Hướng dẫn chi tiết về thời gian chuyển lỗ và cách lập phụ lục chuyển lỗ trên MAN có thể hỗ trợ kế toán trong khâu này.
Chuyển lỗ sau khi quyết toán thuế cần đúng nguyên tắc và thời hạn
Chuyển lỗ sau khi quyết toán thuế theo Điều 7 Nghị định 320/2025/NĐ-CP xoay quanh ba nguyên tắc là chuyển toàn bộ, chuyển liên tục và không quá 05 năm kể từ năm tiếp theo năm phát sinh lỗ, kèm quy định riêng cho lỗ từ chuyển nhượng dự án khoáng sản và doanh nghiệp tái cơ cấu. Doanh nghiệp nên chuẩn hóa việc theo dõi lỗ theo từng năm và đối chiếu kỹ số liệu trước khi nộp tờ khai quyết toán. Với trường hợp nhiều năm lỗ đan xen hoặc đang chuyển đổi, sáp nhập, chia, tách, doanh nghiệp có thể cân nhắc tham vấn chuyên gia hoặc sử dụng dịch vụ quyết toán thuế thu nhập doanh nghiệp để hạn chế sai sót.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp
Doanh nghiệp có được chuyển lỗ sau khi quyết toán thuế không?
Có. Theo khoản 2 Điều 7 Nghị định 320/2025/NĐ-CP, doanh nghiệp sau khi quyết toán thuế mà bị lỗ thì chuyển toàn bộ và liên tục số lỗ vào thu nhập chịu thuế những năm tiếp theo, thời gian không quá 05 năm kể từ năm tiếp theo năm phát sinh lỗ.
Số lỗ quá 05 năm chưa chuyển hết được xử lý thế nào?
Theo điểm b2 khoản 2 Điều 7 Nghị định 320/2025/NĐ-CP, quá thời hạn 05 năm kể từ năm tiếp theo năm phát sinh lỗ, số lỗ chưa chuyển hết sẽ không được chuyển vào thu nhập của các năm tiếp theo.
Doanh nghiệp nước ngoài chuyển nhượng chứng khoán xác định doanh thu tính thuế TNDN khi nào?
Theo điểm b khoản 2 Điều 5 Thông tư 20/2026/TT-BTC, thời điểm xác định doanh thu tính thuế TNDN đối với chuyển nhượng chứng khoán, chứng chỉ tiền gửi của doanh nghiệp nước ngoài là thời điểm chuyển nhượng.
Thu nhập từ chuyển nhượng chứng khoán có chịu thuế TNDN không?
Có. Điểm a khoản 2 Điều 3 Luật Thuế thu nhập doanh nghiệp 2025 xếp thu nhập từ chuyển nhượng chứng khoán vào nhóm thu nhập khác, thuộc thu nhập chịu thuế TNDN.

Nội dung liên quan
Tin tức Giấy phép lao động
Tin tức Giấy phép lao động
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế