

Công văn số 6936/CT-QLTT ngày 18/9/2026 của Cục Thuế hướng dẫn Thuế các tỉnh, thành phố trực thuộc trung ương thực hiện thống nhất một số nội dung trong giải quyết hoàn thuế giá trị gia tăng (GTGT). Văn bản làm rõ cách sử dụng thông tin, cảnh báo rủi ro trong phân loại hồ sơ, xử lý phần tiền có rủi ro và phần tiền đủ điều kiện hoàn thuế. Công văn có hiệu lực từ ngày 18/9/2026 theo thông tin được nguồn LuatVietnam ghi nhận.
Đáng chú ý, đối với hồ sơ thuộc trường hợp hoàn thuế trước, nếu chỉ một phần số tiền đề nghị hoàn được xác định có rủi ro thì cơ quan thuế chỉ chuyển phần tiền có rủi ro sang diện kiểm tra trước hoàn, trong khi phần còn lại tiếp tục được xử lý nếu đáp ứng đầy đủ điều kiện. Từ ngày 01/01/2026, việc người bán đã kê khai, nộp thuế GTGT không còn là điều kiện để xác định quyền hoàn thuế của bên mua đối với kỳ hoàn thuộc phạm vi áp dụng của quy định hiện hành.
Cảnh báo rủi ro không đồng nghĩa với không được hoàn thuế
Thông tin, cảnh báo rủi ro về người bán, hóa đơn hoặc chủ thể trong chuỗi cung ứng chỉ là dữ liệu đầu vào phục vụ đánh giá, phân loại rủi ro, lựa chọn nội dung cần rà soát và xác minh. Cảnh báo rủi ro không đồng nghĩa với việc giao dịch thực tế không phát sinh, hóa đơn không hợp pháp hoặc số thuế GTGT đầu vào tương ứng không đủ điều kiện hoàn.
Công văn số 6936/CT-QLTT yêu cầu phân biệt giữa thông tin, cảnh báo rủi ro; kết quả phân loại của Hệ thống thông tin quản lý thuế; và kết quả kiểm tra, xác minh xác định người nộp thuế không đáp ứng điều kiện hoàn thuế hoặc có hành vi vi phạm.
Theo đó, chỉ khi qua kiểm tra, xác minh hoặc theo kết luận của cơ quan có thẩm quyền có đủ căn cứ xác định hóa đơn không hợp pháp, giao dịch không phát sinh trên thực tế, người nộp thuế không đáp ứng điều kiện hoàn thuế hoặc có hành vi vi phạm thì cơ quan thuế mới thực hiện không hoàn, thu hồi số tiền đã hoàn và xử lý theo quy định pháp luật.
Công văn số 6936/CT-QLTT xử lý phần tiền có rủi ro trong hồ sơ hoàn thuế trước
Đối với hồ sơ thuộc trường hợp hoàn thuế trước, nếu Hệ thống thông tin quản lý thuế xác định một phần số tiền đề nghị hoàn có rủi ro trong quản lý thuế, cơ quan thuế thực hiện thông báo phần số tiền đó thuộc diện kiểm tra trước hoàn. Phần số tiền còn lại tiếp tục được xử lý theo trình tự hoàn thuế trước và được hoàn khi đáp ứng đầy đủ điều kiện theo quy định.
Như vậy, việc một phần số tiền đề nghị hoàn có rủi ro không đồng nghĩa toàn bộ số tiền trong hồ sơ phải chuyển sang diện kiểm tra trước hoàn. Cơ quan thuế chỉ xem xét, xử lý phần số tiền có rủi ro, trừ trường hợp hồ sơ thuộc diện kiểm tra trước hoàn theo quy định của pháp luật.
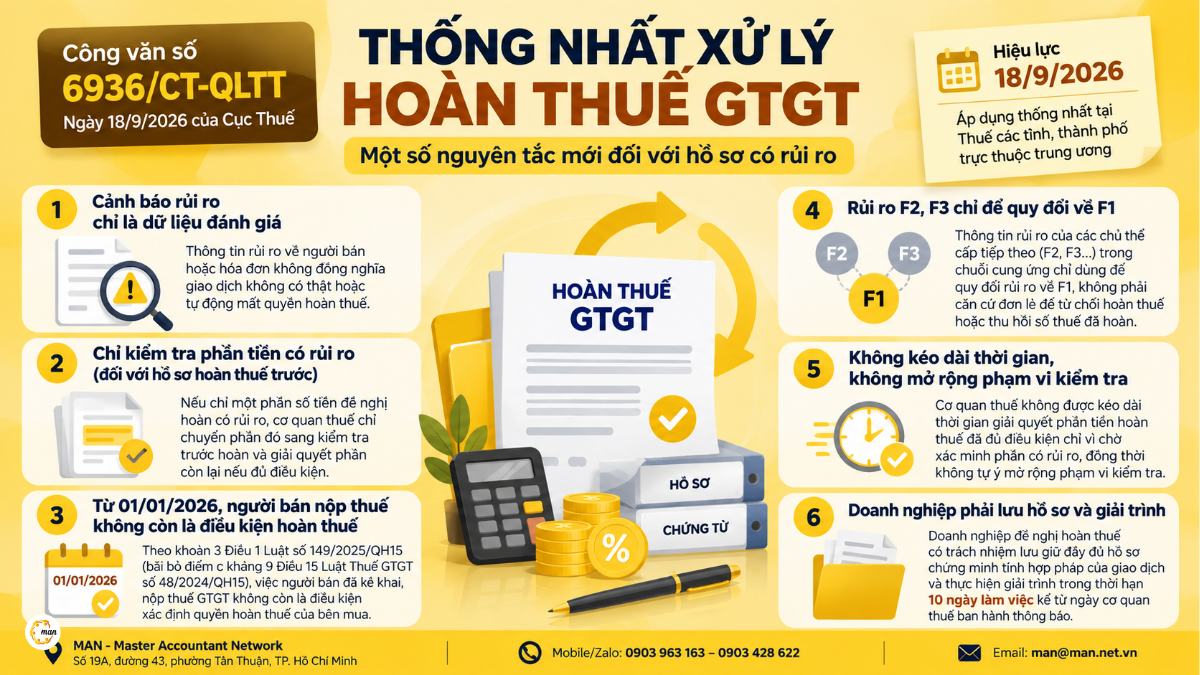
Cơ quan thuế cũng không chờ kết quả kiểm tra, xác minh phần số tiền có rủi ro mới giải quyết phần còn lại nếu phần này đã đủ điều kiện giải quyết theo trình tự hoàn thuế trước.
Đối với phần tiền thuộc diện kiểm tra trước hoàn, nội dung yêu cầu giải trình, bổ sung thông tin, tài liệu, kiểm tra và xác minh phải gắn với nội dung, giao dịch, hóa đơn và phần số tiền cần làm rõ. Cơ quan thuế không mở rộng phạm vi chỉ vì phát sinh cảnh báo rủi ro tại một chủ thể trong chuỗi cung ứng, trừ trường hợp trong quá trình kiểm tra, xác minh phát hiện thêm dấu hiệu rủi ro hoặc thuộc trường hợp phải kiểm tra theo quy định.
Đối với hồ sơ vốn thuộc trường hợp kiểm tra trước hoàn thuế, cơ quan thuế thực hiện trình tự kiểm tra trước hoàn theo quy định và xác định số tiền đủ điều kiện được hoàn, số tiền không được hoàn và số tiền chưa đủ điều kiện được hoàn trên cơ sở kết quả kiểm tra, xác minh.
Rủi ro F2, F3 không phải căn cứ độc lập để từ chối hoàn thuế
Trong quản lý rủi ro theo số tiền, người bán trực tiếp xuất hóa đơn cho người nộp thuế đề nghị hoàn được xác định là F1. Thông tin rủi ro của F2, F3 và các cấp tiếp theo trong chuỗi cung ứng được sử dụng làm dữ liệu đầu vào để Hệ thống thông tin quản lý thuế đánh giá, tổng hợp và quy đổi mức độ rủi ro về F1 theo tiêu chí, công thức quản lý rủi ro.
Trường hợp F2, F3 hoặc các cấp tiếp theo phát sinh thông tin, cảnh báo rủi ro, công chức không căn cứ riêng vào cảnh báo đó để xác định số thuế GTGT đầu vào tương ứng của người nộp thuế đề nghị hoàn thuộc diện kiểm tra trước hoàn hoặc không được hoàn.
Nếu F1 chưa phát sinh cảnh báo rủi ro nhưng F2, F3 hoặc chủ thể ở cấp tiếp theo có cảnh báo, cơ quan thuế cũng không căn cứ riêng vào cảnh báo tại các chủ thể này để chuyển số thuế GTGT đầu vào tương ứng sang kiểm tra trước hoàn hoặc kết luận không đủ điều kiện hoàn. Thông tin được sử dụng làm dữ liệu đầu vào để đánh giá, quy đổi rủi ro về F1 và lựa chọn nội dung cần rà soát, xác minh.
Công văn đồng thời quy định việc người bán hoặc chủ thể trong chuỗi cung ứng có rủi ro về hóa đơn, ngừng hoạt động, đang làm thủ tục chấm dứt hiệu lực mã số thuế, không hoạt động tại địa chỉ đã đăng ký, giải thể hoặc chấm dứt hoạt động là thông tin phục vụ quản lý rủi ro. Những thông tin này không phải là căn cứ để kết luận giao dịch không phát sinh trên thực tế, hóa đơn không hợp pháp, hồ sơ không đủ điều kiện hoàn thuế hoặc thu hồi số thuế đã hoàn.
Từ ngày 01/01/2026 người bán nộp thuế không còn là điều kiện hoàn thuế của bên mua
Khoản 3 Điều 1 Luật số 149/2025/QH15 đã bãi bỏ điểm c khoản 9 Điều 15 Luật Thuế GTGT số 48/2024/QH15 về điều kiện “người bán đã kê khai, nộp thuế GTGT theo quy định đối với hóa đơn đã xuất cho cơ sở kinh doanh đề nghị hoàn thuế”. Quy định này có hiệu lực từ ngày 01/01/2026.
Để tra cứu văn bản luật liên quan, doanh nghiệp có thể tham khảo Luật số 149/2025/QH15 trên Cổng thông tin điện tử Chính phủ.
Theo Công văn số 6936/CT-QLTT, đối với kỳ hoàn thuộc phạm vi áp dụng của quy định hiện hành, việc người bán đã kê khai, nộp thuế GTGT không còn là điều kiện để xác định quyền hoàn thuế của bên mua.
Điều này không có nghĩa doanh nghiệp mua hàng được hoàn thuế mà không cần đáp ứng các điều kiện khác. Doanh nghiệp vẫn phải đáp ứng đầy đủ các điều kiện về hoàn thuế, hóa đơn, chứng từ và giao dịch theo quy định. Đối với kỳ hoàn trước ngày 01/01/2026, việc áp dụng được thực hiện theo quy định pháp luật có hiệu lực tại kỳ hoàn tương ứng.
Việc bãi bỏ điều kiện về người bán đã kê khai, nộp thuế cũng không đồng nghĩa thông tin người bán chưa kê khai hoặc chưa nộp thuế không còn được sử dụng trong quản lý rủi ro. Cơ quan thuế vẫn có thể sử dụng thông tin này cùng với các dữ liệu khác để đánh giá rủi ro, xác định nội dung cần rà soát và xác minh, nhưng không căn cứ riêng vào thông tin này để kết luận bên mua không đủ điều kiện hoàn thuế.
Rà soát theo chuỗi cung ứng phải đúng phạm vi rủi ro
Công tác rà soát, xác minh hóa đơn theo chuỗi cung ứng đang thực hiện theo Công văn số 4728/CT-QLTT ngày 28/10/2025 và các hướng dẫn nghiệp vụ liên quan tiếp tục được thực hiện đối với những nội dung còn phù hợp, đồng thời phải bảo đảm các nguyên tắc tại Công văn số 6936/CT-QLTT.
Trường hợp cách thức xác định hoặc sử dụng thông tin rủi ro tại F2, F3 và các cấp tiếp theo theo hướng dẫn trước đây khác với nguyên tắc tại Công văn số 6936/CT-QLTT thì thực hiện theo công văn này.
Thông tin cảnh báo rủi ro tại các cấp trong chuỗi được sử dụng để thu thập thông tin, đánh giá rủi ro và lựa chọn phạm vi rà soát, xác minh. Không sử dụng riêng lẻ thông tin này làm căn cứ tạm dừng giải quyết hoàn thuế, chuyển toàn bộ số tiền sang kiểm tra trước hoàn, không hoàn hoặc thu hồi số tiền đã hoàn.
Tuy nhiên, nếu trong quá trình xử lý phát hiện thêm dấu hiệu rủi ro, cơ quan thuế tiếp tục mở rộng nội dung kiểm tra, xác minh theo quy định. Vì vậy, nguyên tắc của Công văn số 6936/CT-QLTT là kiểm tra đúng nội dung và phạm vi rủi ro cần làm rõ, chứ không loại trừ việc mở rộng kiểm tra khi xuất hiện thêm căn cứ cần xác minh.
Doanh nghiệp cần chuẩn bị đầy đủ hồ sơ chứng minh giao dịch
Để phối hợp với cơ quan thuế trong quá trình giải quyết hoàn thuế, doanh nghiệp cần bảo đảm giao dịch mua bán hàng hóa, cung cấp dịch vụ là có thật, hóa đơn được lập và sử dụng đúng quy định, đồng thời lưu giữ đầy đủ hồ sơ chứng minh tính hợp pháp của giao dịch và điều kiện hoàn thuế.Tham khảo: Hoàn thuế GTGT
Doanh nghiệp nên lưu giữ các nhóm hồ sơ phù hợp với tính chất từng giao dịch:
- Hợp đồng, hóa đơn và chứng từ thanh toán.
- Chứng từ giao nhận hàng hóa, vận chuyển và kho bãi.
- Hồ sơ xuất nhập khẩu, hải quan.
- Các tài liệu liên quan chứng minh tính hợp pháp, có thật của giao dịch và điều kiện hoàn thuế.
Doanh nghiệp cũng cần chủ động kiểm tra, rà soát thông tin của người bán và các thông tin liên quan đến giao dịch; cung cấp đầy đủ, kịp thời và nhất quán hồ sơ, tài liệu khi cơ quan thuế yêu cầu.
Tham khảo: Hồ sơ hoàn thuế GTGT gồm những gì
Đặc biệt, khi nhận được Thông báo yêu cầu giải trình, bổ sung thông tin, tài liệu của cơ quan thuế, doanh nghiệp phải thực hiện giải trình, bổ sung trong thời hạn 10 ngày làm việc kể từ ngày cơ quan thuế ban hành Thông báo theo quy định tại Thông tư số 89/2026/TT-BTC.
Lưu ý chuyên môn từ MAN
Với doanh nghiệp có hồ sơ hoàn thuế GTGT, việc kiểm soát hồ sơ nên được thực hiện ngay từ thời điểm phát sinh giao dịch thay vì chỉ chuẩn bị khi nhận yêu cầu giải trình. Hồ sơ cần thể hiện nhất quán giữa giao dịch thực tế, hợp đồng, hóa đơn, thanh toán, giao nhận và các chứng từ liên quan.
Đối với số tiền GTGT đã hoàn, doanh nghiệp cũng cần lưu ý rằng việc thu hồi được thực hiện khi có căn cứ từ kết quả kiểm tra, xác minh hoặc kết luận của cơ quan có thẩm quyền xác định doanh nghiệp không đáp ứng điều kiện hoàn thuế hoặc có hành vi vi phạm. Cảnh báo rủi ro phát sinh về sau tại người bán hoặc chủ thể khác trong chuỗi cung ứng, bao gồm trường hợp giải thể hoặc chấm dứt hoạt động, không phải là căn cứ duy nhất để thu hồi số thuế đã hoàn (Tham khảo: Quyết định 2551/QĐ-BTC đính chính Thông tư 89/2026/TT-BTC)
Các điểm doanh nghiệp và bộ phận kế toán cần đặc biệt lưu ý gồm:
- Không mặc định cảnh báo rủi ro của người bán đồng nghĩa với việc hóa đơn không hợp pháp hoặc doanh nghiệp không đủ điều kiện hoàn thuế.
- Không sử dụng riêng cảnh báo rủi ro tại F2, F3 hoặc các cấp tiếp theo làm căn cứ kết luận doanh nghiệp không được hoàn thuế.
- Đối với hồ sơ thuộc trường hợp hoàn thuế trước, nếu chỉ một phần tiền có rủi ro thì cần phân biệt rõ phần tiền được chuyển sang kiểm tra trước hoàn và phần tiền tiếp tục được xử lý theo trình tự hoàn thuế trước.
- Đối với kỳ hoàn thuộc phạm vi áp dụng của quy định hiện hành từ ngày 01/01/2026, không xem việc người bán chưa kê khai hoặc chưa nộp thuế GTGT là điều kiện độc lập để xác định quyền hoàn thuế của bên mua.
- Chủ động lưu giữ hồ sơ chứng minh giao dịch có thật, tính hợp pháp của hóa đơn và việc đáp ứng điều kiện hoàn thuế.
- Theo dõi thời hạn 10 ngày làm việc khi nhận Thông báo yêu cầu giải trình, bổ sung thông tin, tài liệu từ cơ quan thuế.
Ý nghĩa đối với doanh nghiệp
Công văn số 6936/CT-QLTT ngày 18/9/2026 thống nhất cách sử dụng thông tin rủi ro trong quá trình giải quyết hoàn thuế GTGT, đồng thời phân định giữa cảnh báo rủi ro, kết quả phân loại hồ sơ và kết quả kiểm tra, xác minh. Đối với doanh nghiệp, việc xuất hiện thông tin cảnh báo về người bán hoặc chuỗi cung ứng không tự động đồng nghĩa với việc hồ sơ không được hoàn thuế.Tham khảo: Thông tư số 89/2026/TT-BTC
Trọng tâm tuân thủ vẫn là bảo đảm giao dịch có thật, hóa đơn và chứng từ được lập, sử dụng đúng quy định, đáp ứng điều kiện hoàn thuế theo kỳ hoàn và có đầy đủ tài liệu để giải trình khi được yêu cầu.
Doanh nghiệp nên chủ động rà soát hồ sơ hoàn thuế theo từng giao dịch, đặc biệt với các giao dịch có liên quan đến người bán hoặc chủ thể trong chuỗi cung ứng có thông tin cảnh báo rủi ro. Việc chuẩn bị hồ sơ đầy đủ, giải trình đúng phạm vi và đáp ứng thời hạn theo yêu cầu sẽ giúp doanh nghiệp phối hợp với cơ quan thuế trong quá trình giải quyết hồ sơ theo quy định hiện hành.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức