

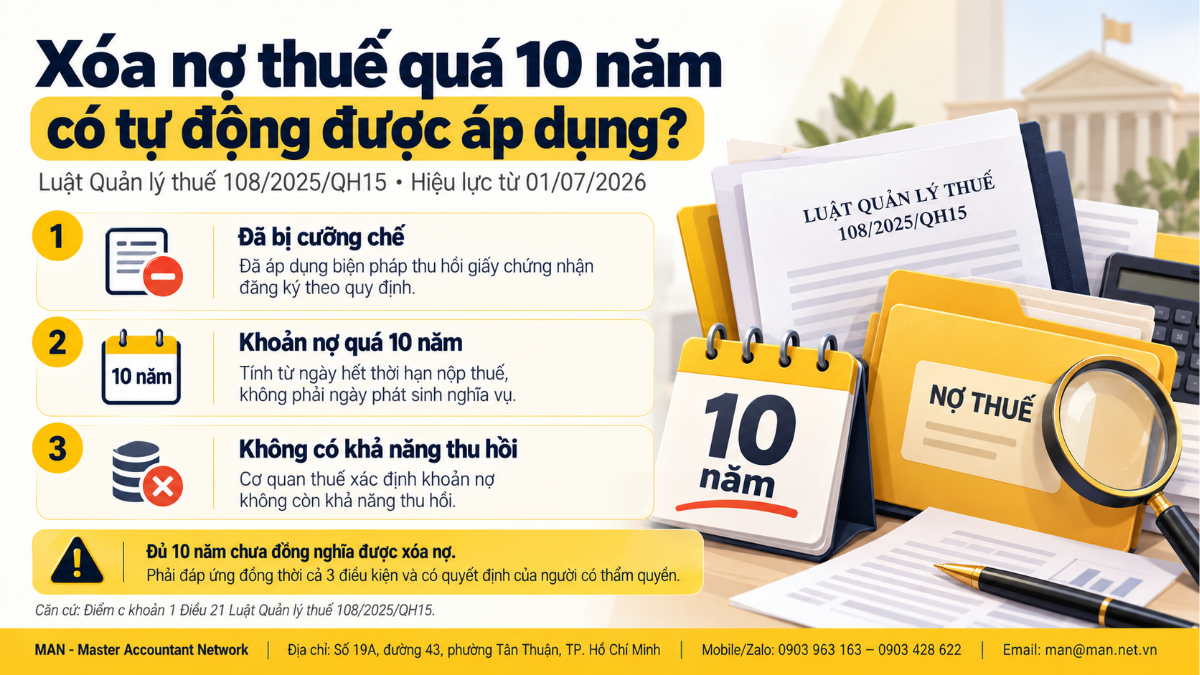
Xóa nợ thuế quá 10 năm chỉ được xem xét khi người nộp thuế đã bị cơ quan thuế áp dụng biện pháp cưỡng chế thu hồi giấy chứng nhận đăng ký và khoản nợ đã quá 10 năm kể từ ngày hết thời hạn nộp nhưng không có khả năng thu hồi. Từ ngày 01/7/2026, điều kiện này được quy định tại điểm c khoản 1 Điều 21 Luật Quản lý thuế số 108/2025/QH15, hướng dẫn bởi Nghị định 252/2026/NĐ-CP và Thông tư 89/2026/TT-BTC, thay cho Luật 38/2019/QH14 và Thông tư 80/2021/TT-BTC.
Văn bản áp dụng khi xóa tiền thuế nợ từ 01/7/2026
Kể từ ngày 01/7/2026, việc xóa tiền thuế nợ thực hiện theo Luật Quản lý thuế số 108/2025/QH15 được Quốc hội thông qua ngày 10/12/2025. Hai văn bản hướng dẫn đi kèm cùng có hiệu lực từ ngày 01/7/2026 gồm Nghị định 252/2026/NĐ-CP ngày 30/6/2026 của Chính phủ và Thông tư 89/2026/TT-BTC ngày 30/6/2026 của Bộ Tài chính. Thông tư 89/2026/TT-BTC đồng thời làm hết hiệu lực Thông tư 80/2021/TT-BTC, văn bản trước đây quy định hồ sơ xóa nợ theo Điều 65.
Về chuyển tiếp, khoản 2 Điều 53 Luật 108/2025/QH15 quy định các khoản tiền thuế nợ đến hết ngày 30/6/2026 được xử lý theo Luật này. Như vậy, cả những khoản nợ phát sinh từ nhiều năm trước, nếu chưa được xóa đến 30/6/2026, cũng được xem xét theo điều kiện, thẩm quyền và thủ tục mới.
Điều kiện xóa nợ thuế quá 10 năm
Theo điểm c khoản 1 Điều 21 Luật Quản lý thuế 2025, người nộp thuế không thuộc trường hợp cá nhân đã chết hoặc doanh nghiệp đã phá sản được xem xét xóa tiền thuế nợ khi đáp ứng đồng thời ba điều kiện sau, theo tóm tắt của Cổng thông tin xây dựng chính sách, pháp luật của Chính phủ.
- Đã bị cưỡng chế. Cơ quan quản lý thuế đã áp dụng biện pháp cưỡng chế tại điểm h khoản 1 Điều 49 của Luật, tức biện pháp thu hồi giấy chứng nhận đăng ký.
- Đã quá 10 năm. Khoản nợ đã quá 10 năm kể từ ngày hết thời hạn nộp, không tính từ ngày phát sinh nghĩa vụ hay ngày lập tờ khai.
- Không có khả năng thu hồi. Sau khi đã cưỡng chế, cơ quan thuế xác định khoản nợ không còn khả năng thu hồi.
Ba điều kiện phải đáp ứng cùng lúc, nên một khoản nợ đủ 10 năm không đương nhiên được xóa. Ví dụ, khoản thuế có hạn nộp ngày 31/01/2016 chỉ đủ mốc 10 năm sau ngày 31/01/2026; nếu doanh nghiệp vẫn còn hoạt động, còn tài sản hoặc chưa bị thu hồi giấy chứng nhận đăng ký thì khoản nợ chưa thuộc diện xem xét xóa.
Bốn trường hợp được xóa tiền thuế nợ theo Điều 21
Xóa nợ thuế quá 10 năm chỉ là một trong bốn trường hợp tại khoản 1 Điều 21 Luật Quản lý thuế 2025. Bảng sau giúp phân biệt các trường hợp để tránh viện dẫn nhầm căn cứ.
| Điểm | Đối tượng | Điều kiện chính |
| a | Cá nhân đã chết, bị Tòa án tuyên bố đã chết hoặc mất năng lực hành vi dân sự | Không có tài sản, kể cả tài sản thừa kế, để nộp tiền thuế nợ |
| b | Doanh nghiệp, hợp tác xã bị tuyên bố phá sản | Đã thanh toán nợ theo pháp luật phá sản và không còn tài sản |
| c | Người nộp thuế khác | Đã bị cưỡng chế theo điểm h khoản 1 Điều 49, nợ quá 10 năm kể từ hạn nộp, không có khả năng thu hồi |
| d | Người nộp thuế bị thiên tai, thảm họa, dịch bệnh có phạm vi rộng | Đã được xem xét miễn tiền chậm nộp, gia hạn nộp thuế nhưng vẫn không có khả năng phục hồi sản xuất, kinh doanh và nộp tiền thuế nợ |
Với trường hợp thiên tai, thảm họa, dịch bệnh, Nghị định 252/2026/NĐ-CP bổ sung yêu cầu thiệt hại trực tiếp phải được cơ quan có thẩm quyền công bố hoặc xác nhận, và số tiền được xóa không vượt quá giá trị thiệt hại trực tiếp.
Thẩm quyền quyết định xóa tiền thuế nợ
Nghị định 252/2026/NĐ-CP phân cấp thẩm quyền xóa nợ theo số tiền và loại khoản thu, thay cho cơ chế trình Tổng cục Thuế được nêu trong phiên bản cũ của bài viết. Thẩm quyền cụ thể được tóm tắt trong bảng sau.
| Người có thẩm quyền | Khoản nợ được xem xét xóa |
| Chủ tịch UBND cấp tỉnh | Tiền sử dụng đất, tiền thuê đất, tiền cấp quyền khai thác khoáng sản, tài nguyên nước, tiền sử dụng khu vực biển, thuế sử dụng đất phi nông nghiệp và tiền chậm nộp phát sinh từ các khoản này trên địa bàn |
| Trưởng Thuế tỉnh, thành phố và người đứng đầu một số đơn vị thuế, hải quan theo phạm vi quản lý | Dưới 5 tỷ đồng |
| Cục trưởng Cục Thuế, Cục trưởng Cục Hải quan | Từ 5 tỷ đồng đến dưới 10 tỷ đồng |
| Bộ trưởng Bộ Tài chính | Từ 10 tỷ đồng trở lên |
Người có thẩm quyền xóa nợ cũng là người có thẩm quyền quyết định phục hồi khoản nợ đã xóa. Theo khoản 3 Điều 21 Luật Quản lý thuế 2025, Chủ tịch UBND cấp tỉnh báo cáo Hội đồng nhân dân cùng cấp kết quả xóa nợ trên địa bàn, còn Bộ Tài chính báo cáo Chính phủ để trình Quốc hội khi quyết toán ngân sách nhà nước.
Hồ sơ và thời hạn xử lý xóa nợ
Hồ sơ xóa nợ do Bộ trưởng Bộ Tài chính quy định theo khoản 5 Điều 21 Luật Quản lý thuế 2025. Văn bản đề nghị hiện dùng Mẫu số 01/XOANO tại Phụ lục III Thông tư 89/2026/TT-BTC, kèm các tài liệu chứng minh cơ quan thuế đã áp dụng cưỡng chế và khoản nợ quá 10 năm không thu hồi được. Danh mục tài liệu chi tiết cho từng trường hợp cần đối chiếu điều khoản tương ứng của Thông tư 89/2026/TT-BTC [cần kiểm chứng số điều].
Trình tự xử lý theo các văn bản mới gồm ba bước chính:
- Lập hồ sơ. Cơ quan thuế quản lý khoản nợ kiểm tra điều kiện, xác minh tình trạng người nộp thuế và lập hồ sơ đề nghị xóa nợ.
- Thẩm định. Cơ quan tiếp nhận kiểm tra đối tượng, điều kiện và tính đầy đủ của hồ sơ; hồ sơ chưa đầy đủ được thông báo bổ sung trong 10 ngày làm việc kể từ ngày tiếp nhận.
- Ra quyết định. Trong 30 ngày kể từ ngày nhận đủ hồ sơ, người có thẩm quyền ban hành quyết định xóa nợ hoặc thông báo không thuộc trường hợp được xóa nợ.
Điểm đáng chú ý là với trường hợp nợ quá 10 năm, hồ sơ được khởi tạo từ phía cơ quan thuế quản lý khoản nợ, vì các tài liệu then chốt như quyết định cưỡng chế, quyết định thu hồi giấy chứng nhận đăng ký đều do cơ quan nhà nước ban hành.
Góc nhìn chuyên môn của MAN
Từ thực tế tư vấn, đội ngũ MAN – Master Accountant Network nhận thấy nhiều doanh nghiệp hiểu chưa đúng về việc xóa nợ thuế quá 10 năm. Một số lưu ý quan trọng gồm:
- Không phải cơ chế “tự hết nợ”. Doanh nghiệp còn hoạt động, còn tài sản hoặc chưa bị thu hồi giấy chứng nhận đăng ký thì khoản nợ vẫn bị theo dõi, tính tiền chậm nộp và có thể bị cưỡng chế, dù đã quá 10 năm.
- Nghĩa vụ hoàn trả. Theo khoản 2 Điều 21 Luật Quản lý thuế 2025, cá nhân, chủ hộ kinh doanh, chủ doanh nghiệp tư nhân, chủ công ty TNHH một thành viên đã được xóa nợ theo điểm c phải hoàn trả khoản tiền thuế nợ đã xóa nếu quay lại sản xuất, kinh doanh hoặc thành lập cơ sở kinh doanh mới. Cơ quan đăng ký kinh doanh phối hợp với cơ quan thuế khi xử lý hồ sơ đăng ký của các trường hợp này.
- Nợ cũ áp dụng luật mới. Do khoản 2 Điều 53 Luật 108/2025/QH15, hồ sơ xóa nợ xử lý từ 01/7/2026 phải dẫn căn cứ Luật mới, Nghị định 252/2026/NĐ-CP và mẫu theo Thông tư 89/2026/TT-BTC, không còn dẫn Thông tư 80/2021/TT-BTC.
Thay vì chờ mốc 10 năm, doanh nghiệp đang có nợ thuế nên chủ động đối chiếu số nợ trên hệ thống, cân nhắc nộp dần hoặc gia hạn khi đủ điều kiện và theo dõi các quy định xử phạt mới tại Nghị định 291/2026/NĐ-CP. Các mức phạt liên quan được MAN tổng hợp tại bài mức phạt về thuế và hóa đơn, còn các điểm mới về quản lý thuế có tại bài 6 điểm mới của Nghị định 252/2026/NĐ-CP và so sánh Thông tư 89 với Thông tư 103.
Kết luận
Xóa nợ thuế quá 10 năm theo Luật Quản lý thuế 2025 vẫn là cơ chế xử lý khoản nợ không còn khả năng thu hồi, không phải lối thoát cho doanh nghiệp còn hoạt động. Từ ngày 01/7/2026, doanh nghiệp và người làm kế toán cần dẫn đúng căn cứ Luật 108/2025/QH15, Nghị định 252/2026/NĐ-CP và Thông tư 89/2026/TT-BTC, đồng thời lưu ý nghĩa vụ hoàn trả khi quay lại kinh doanh. Doanh nghiệp cần rà soát số nợ, lịch kê khai và phương án xử lý có thể tham khảo dịch vụ báo cáo thuế của MAN.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp
Nợ thuế quá 10 năm có tự động được xóa không?
Không. Theo điểm c khoản 1 Điều 21 Luật Quản lý thuế 2025, khoản nợ chỉ được xem xét xóa khi cơ quan thuế đã áp dụng biện pháp cưỡng chế thu hồi giấy chứng nhận đăng ký, nợ đã quá 10 năm kể từ ngày hết thời hạn nộp và không có khả năng thu hồi, đồng thời phải có quyết định của người có thẩm quyền.
Mốc 10 năm được tính từ ngày nào?
Mốc 10 năm được tính từ ngày hết thời hạn nộp của khoản thuế nợ, không tính từ ngày phát sinh nghĩa vụ thuế.
Ai có thẩm quyền xóa nợ thuế dưới 5 tỷ đồng?
Theo Nghị định 252/2026/NĐ-CP, khoản nợ dưới 5 tỷ đồng thuộc thẩm quyền của Trưởng Thuế tỉnh, thành phố hoặc người đứng đầu đơn vị thuế, hải quan theo phạm vi quản lý; từ 5 tỷ đến dưới 10 tỷ đồng do Cục trưởng quyết định; từ 10 tỷ đồng trở lên do Bộ trưởng Bộ Tài chính quyết định.

Nội dung liên quan
Tin tức Kế toán - Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Kế toán - Thuế
Tin tức Báo cáo Thuế
Báo cáo Thuế Tin tức