

Chi phí quảng cáo Meta được Thuế cơ sở 2 Thành phố Hồ Chí Minh hướng dẫn tại Công văn 13194/TCS2-QLDN2 ngày 20/10/2026, trả lời một doanh nghiệp mua dịch vụ quảng cáo trực tuyến của Meta Platforms Ireland Limited. Doanh nghiệp nộp thuế GTGT theo phương pháp khấu trừ phải khấu trừ, kê khai, nộp thay thuế GTGT và thuế TNDN cho Meta khi thanh toán; chi phí chỉ được trừ khi có đủ bộ chứng từ gồm điều khoản dịch vụ, hóa đơn, chứng từ thanh toán không dùng tiền mặt, tờ khai Mẫu 01/NTNN, NCCNN và chứng từ nộp thuế thay.
Ai phải nộp thuế thay cho Meta
Công văn 13194/TCS2-QLDN2 phân biệt nghĩa vụ theo phương pháp tính thuế GTGT của doanh nghiệp Việt Nam, căn cứ khoản 3 Điều 43 và khoản 1 Điều 44 Nghị định 252/2026/NĐ-CP. Thời điểm khấu trừ, nộp thay là khi thanh toán tiền cho Meta. Bảng sau tóm tắt hai trường hợp:
| Tiêu chí | Doanh nghiệp nộp GTGT theo phương pháp khấu trừ | Doanh nghiệp nộp GTGT theo phương pháp trực tiếp |
| Nghĩa vụ | Khấu trừ, kê khai, nộp thay thuế GTGT và thuế TNDN cho Meta khi Meta không tính, không thu thuế GTGT 10% | Không thuộc đối tượng khấu trừ, nộp thay theo khoản 3 Điều 43 Nghị định 252/2026/NĐ-CP |
| Căn cứ tính thuế nộp thay | Điều 9 Thông tư 69/2025/TT-BTC (GTGT) và Điều 7 Thông tư 20/2026/TT-BTC (TNDN) | Không áp dụng |
| Bên kê khai, nộp thuế | Doanh nghiệp Việt Nam | Nhà cung cấp ở nước ngoài (Meta) |
Về mã số thuế 9000000327 của Meta tại Việt Nam, công văn giải thích mã này để Meta trực tiếp kê khai, nộp thuế với phần doanh thu chưa được bên Việt Nam khấu trừ, nộp thay, như doanh thu cung cấp cho cá nhân hoặc tổ chức không áp dụng phương pháp khấu trừ. Việc Meta có mã số thuế không làm mất nghĩa vụ nộp thay của doanh nghiệp nộp thuế theo phương pháp khấu trừ.
Đăng ký mã số thuế nộp thay và kê khai
Doanh nghiệp thuộc đối tượng khấu trừ, nộp thay nhưng chưa có mã số thuế nộp thay phải đăng ký mã số thuế nộp thay riêng gồm 10 số, không dùng mã số thuế hiện có của công ty để kê khai, nộp thuế thay. Thủ tục và thời hạn theo Công văn 13194/TCS2-QLDN2 được tổng hợp như sau:
| Thủ tục | Hồ sơ, cách thực hiện | Thời hạn |
| Đăng ký mã số thuế nộp thay | Tờ khai Mẫu 04.1-ĐKT và Bảng kê Mẫu BK04.1-ĐKT ban hành kèm Thông tư 90/2026/TT-BTC (khoản 5 Điều 7) | Chậm nhất 10 ngày làm việc kể từ ngày thanh toán lần đầu cho nhà cung cấp ở nước ngoài (điểm c khoản 3 Điều 6 Nghị định 252/2026/NĐ-CP) |
| Khai thuế nộp thay | Tờ khai Mẫu 01/NTNN, NCCNN theo Phụ lục I Thông tư 89/2026/TT-BTC; tích chọn chỉ tiêu dành cho tổ chức áp dụng phương pháp khấu trừ khấu trừ, nộp thay và ghi mã số thuế của Meta 9000000327 | Khai theo từng lần thanh toán: chậm nhất ngày thứ 10 kể từ ngày thanh toán; khai theo tháng nếu thanh toán nhiều lần trong tháng: chậm nhất ngày 20 của tháng tiếp theo |
| Nộp thuế | Nộp vào ngân sách nhà nước theo tờ khai | Chậm nhất là ngày cuối cùng của thời hạn nộp hồ sơ khai thuế |
Thời hạn khai thuế được dẫn theo Điều 10 Nghị định 252/2026/NĐ-CP và Điều 30 Thông tư 89/2026/TT-BTC; các biểu mẫu đăng ký thuế liên quan có tại bài biểu mẫu đăng ký thuế theo Thông tư 90/2026/TT-BTC.
Chứng từ thay hợp đồng ký trực tiếp
Khi không có hợp đồng giấy ký trực tiếp với Meta mà giao dịch qua phương thức điện tử, doanh nghiệp được dùng các hồ sơ, dữ liệu điện tử gồm Điều khoản dịch vụ của Meta (Terms of Service), biên lai thanh toán hoặc hóa đơn điện tử (Receipt/Invoice), lịch sử giao dịch trên tài khoản quảng cáo và chứng từ thanh toán không dùng tiền mặt qua ngân hàng để làm căn cứ xác định nghĩa vụ thuế. Các tài liệu này được lưu trữ tại đơn vị và xuất trình khi cơ quan thuế yêu cầu theo Thông tư 89/2026/TT-BTC.
Khấu trừ thuế GTGT đầu vào và chi phí quảng cáo Meta được trừ
Theo Công văn 13194/TCS2-QLDN2, chứng từ nộp tiền thuế GTGT thay cho nhà cung cấp ở nước ngoài vào ngân sách nhà nước là chứng từ để doanh nghiệp nộp thuế theo phương pháp khấu trừ kê khai khấu trừ thuế GTGT đầu vào, nếu dịch vụ phục vụ sản xuất kinh doanh chịu thuế GTGT và có chứng từ thanh toán không dùng tiền mặt hợp lệ, căn cứ Điều 14 Luật Thuế GTGT số 48/2024/QH15 và Điều 26 Nghị định 181/2025/NĐ-CP.
Với khoản thuế GTGT nộp thay không đủ điều kiện khấu trừ, công văn hướng dẫn hai trường hợp có kết quả khác nhau:
- Không được khấu trừ vì phục vụ hoạt động sản xuất kinh doanh hàng hóa, dịch vụ không chịu thuế GTGT, nhưng khoản chi vẫn đáp ứng điều kiện tại Điều 9 Nghị định 320/2025/NĐ-CP: được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN.
- Không đủ điều kiện khấu trừ vì không đáp ứng điều kiện thanh toán không dùng tiền mặt hoặc không liên quan đến hoạt động sản xuất kinh doanh: toàn bộ chi phí mua dịch vụ quảng cáo và khoản thuế nộp thay tương ứng không được tính vào chi phí được trừ.
Như vậy, thiếu chứng từ thanh toán không dùng tiền mặt không chỉ làm mất quyền khấu trừ thuế GTGT mà còn khiến cả chi phí quảng cáo lẫn tiền thuế đã nộp thay bị loại khỏi chi phí được trừ.
Bộ chứng từ để chi phí quảng cáo Meta được trừ
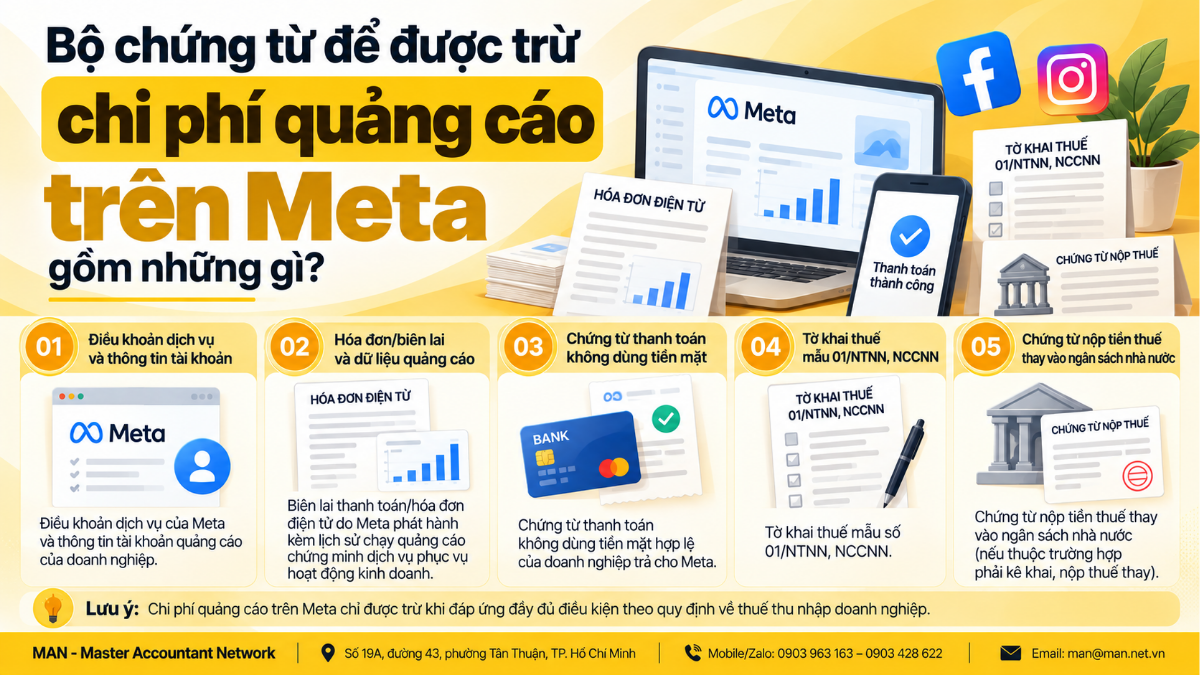
Điều 9 Nghị định 320/2025/NĐ-CP ngày 15/12/2025 yêu cầu khoản chi thực tế phát sinh liên quan đến sản xuất, kinh doanh, có đủ hóa đơn, chứng từ và có chứng từ thanh toán không dùng tiền mặt với khoản thanh toán từng lần từ 05 triệu đồng trở lên. Trên cơ sở đó, Công văn 13194/TCS2-QLDN2 nêu bộ chứng từ của doanh nghiệp gồm:
- Điều khoản dịch vụ và thông tin tài khoản quảng cáo của công ty trên nền tảng Meta.
- Biên lai thanh toán hoặc hóa đơn điện tử do Meta phát hành, kèm dữ liệu, lịch sử chạy quảng cáo chứng minh dịch vụ phục vụ hoạt động kinh doanh của công ty.
- Chứng từ thanh toán không dùng tiền mặt hợp lệ của công ty trả cho Meta.
- Tờ khai thuế Mẫu 01/NTNN, NCCNN và chứng từ nộp tiền thuế thay vào ngân sách nhà nước.
Đối với khoản thuế GTGT nộp thay không được khấu trừ, công văn đề nghị doanh nghiệp căn cứ chuẩn mực kế toán hiện hành và chế độ kế toán đang áp dụng để hạch toán. Các điều kiện chung về chi phí được trừ được phân tích tại bài chi phí được trừ khi tính thuế TNDN.
Góc nhìn chuyên môn của MAN
Quảng cáo Meta thường được thanh toán tự động nhiều lần trong tháng, nên đây là nhóm chi phí dễ phát sinh sai sót về thuế nộp thay. Qua các hồ sơ đã rà soát, đội ngũ MAN – Master Accountant Network lưu ý doanh nghiệp một số điểm sau:
- Không dùng mã số thuế của công ty để khai Mẫu 01/NTNN, NCCNN; cần đăng ký mã số thuế nộp thay 10 số trong 10 ngày làm việc kể từ lần thanh toán đầu tiên.
- Khi thanh toán nhiều lần trong tháng, đăng ký khai theo tháng để gom vào một tờ khai, hạn chậm nhất ngày 20 tháng sau.
- Công văn yêu cầu chứng từ thanh toán không dùng tiền mặt hợp lệ của công ty trả cho Meta; trường hợp thanh toán bằng thẻ hoặc tài khoản không đứng tên công ty cần được rà soát kỹ trước khi đưa vào chi phí.
- Lưu và trích xuất định kỳ biên lai, lịch sử chạy quảng cáo từ tài khoản quảng cáo, vì đây là chứng từ thay hợp đồng và cơ quan thuế có thể yêu cầu xuất trình.
Cách xử lý tương tự với dịch vụ quảng cáo của nhà cung cấp nước ngoài khác được trình bày tại bài thuế nhà thầu Google Ads, còn nguyên tắc hạch toán chi phí theo quy định mới có tại bài hạch toán chi phí theo Thông tư 20/2026. Lưu ý công văn trả lời một doanh nghiệp cụ thể và đề nghị đơn vị căn cứ tình hình thực tế để thực hiện.
Kết luận
Công văn 13194/TCS2-QLDN2 cho thấy chi phí quảng cáo Meta chỉ an toàn khi doanh nghiệp làm đủ cả hai phần: nộp thay thuế GTGT, thuế TNDN đúng hạn bằng mã số thuế nộp thay và Mẫu 01/NTNN, NCCNN, đồng thời giữ đủ bộ chứng từ từ điều khoản dịch vụ, hóa đơn, lịch sử quảng cáo đến chứng từ thanh toán không dùng tiền mặt. Doanh nghiệp nên rà lại các khoản đã thanh toán cho Meta trong năm trước kỳ quyết toán; nếu cần hỗ trợ kê khai, có thể tham khảo dịch vụ báo cáo thuế của MAN.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp
Meta đã có mã số thuế tại Việt Nam thì doanh nghiệp còn phải nộp thay không?
Có, nếu doanh nghiệp nộp thuế GTGT theo phương pháp khấu trừ. Theo Công văn 13194/TCS2-QLDN2, mã số thuế 9000000327 dùng để Meta tự kê khai phần doanh thu chưa được bên Việt Nam khấu trừ, nộp thay.
Doanh nghiệp dùng mẫu tờ khai nào để nộp thuế thay cho Meta?
Doanh nghiệp lập Tờ khai Mẫu 01/NTNN, NCCNN ban hành kèm Phụ lục I Thông tư 89/2026/TT-BTC, ghi mã số thuế của Meta là 9000000327.
Không có hợp đồng ký với Meta thì dùng chứng từ gì?
Doanh nghiệp được dùng Điều khoản dịch vụ của Meta, biên lai hoặc hóa đơn điện tử, lịch sử giao dịch trên tài khoản quảng cáo và chứng từ thanh toán không dùng tiền mặt qua ngân hàng.

Nội dung liên quan
Tin tức
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế