

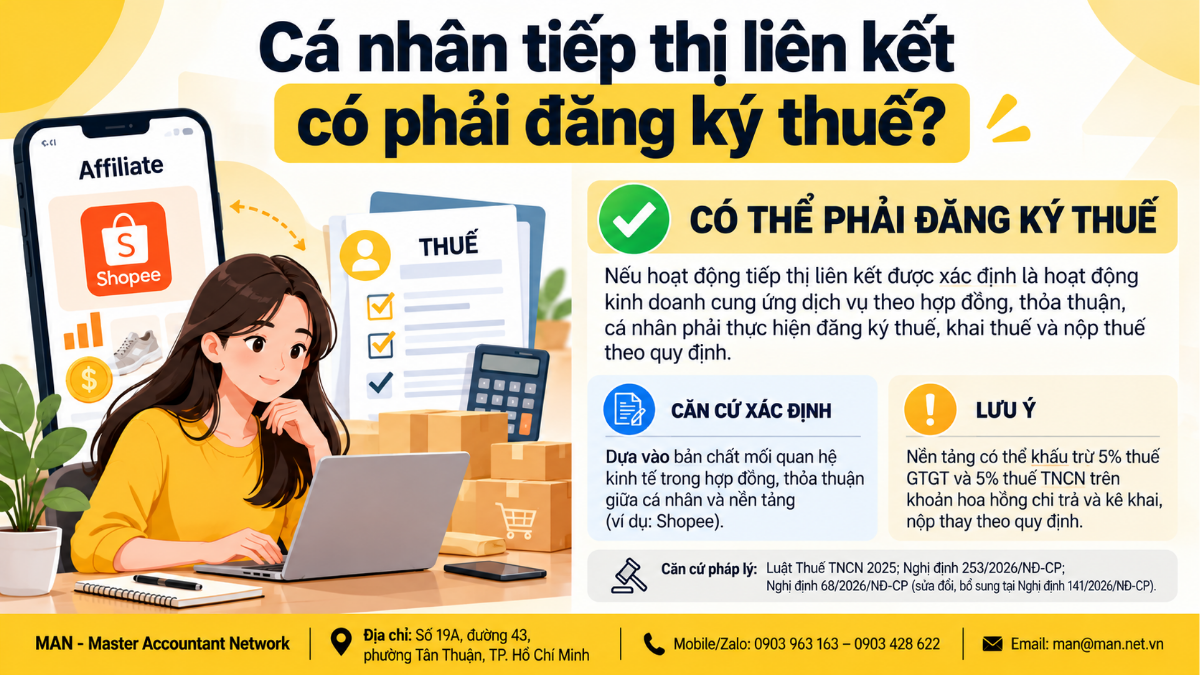
Cá nhân làm Affiliate cho Shopee có phải đăng ký thuế hay không phụ thuộc vào bản chất quan hệ kinh tế ghi trong hợp đồng hoặc thỏa thuận với nền tảng. Thuế thành phố Hà Nội hướng dẫn: nếu giao dịch là hoạt động kinh doanh thì cá nhân phải đăng ký thuế, khai thuế và nộp thuế theo quy định liên quan.
Căn cứ hợp đồng để xác định nghĩa vụ thuế
Một cá nhân tại Hà Nội cho biết đang tiếp thị liên kết trên Shopee, không đăng ký kinh doanh hoặc hộ kinh doanh và nhận hoa hồng dưới 2 triệu đồng mỗi tháng. Theo nội dung người hỏi cung cấp, Shopee dự kiến khấu trừ 5% thuế giá trị gia tăng (GTGT) và 5% thuế thu nhập cá nhân (TNCN), đồng thời kê khai, nộp thay.
Trong phần trả lời được đăng tải ngày 21/10/2026, Thuế thành phố Hà Nội cho biết cần căn cứ bản chất quan hệ kinh tế thể hiện trong hợp đồng hoặc văn bản thỏa thuận để phân biệt thu nhập mang tính tiền lương, tiền công với thu nhập từ hoạt động kinh doanh cung ứng dịch vụ. Cơ quan này đề nghị người hỏi rà soát thỏa thuận và phối hợp với Shopee để xác định đúng bản chất giao dịch.
Với cá nhân đang cân nhắc thủ tục, có thể tham khảo thêm hướng dẫn của MAN về đăng ký thuế cho cá nhân kinh doanh, đồng thời đối chiếu tình huống thực tế với hợp đồng đã ký.
Khi nào phải đăng ký thuế?
Theo nội dung trả lời của Thuế thành phố Hà Nội, nếu hợp đồng hoặc thỏa thuận xác định giao dịch là hoạt động kinh doanh thì cá nhân phải thực hiện nghĩa vụ đăng ký thuế, khai thuế và nộp thuế theo Nghị định 68/2026/NĐ-CP và Nghị định 141/2026/NĐ-CP. Kết luận này gắn với việc xác định giao dịch là hoạt động kinh doanh; phần trả lời không nói rằng mọi khoản thu nhập Affiliate đều tự động thuộc trường hợp đó.
Nghị định 68/2026/NĐ-CP quy định chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh. Văn bản được ban hành ngày 5/3/2026 và có hiệu lực cùng ngày; xem hồ sơ Nghị định 68/2026/NĐ-CP trên Cổng văn bản Chính phủ.
Nghị định 141/2026/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định 68/2026/NĐ-CP, được ban hành ngày 29/4/2026 và có hiệu lực từ 1/1/2026. Thông tin văn bản có tại Cổng văn bản Chính phủ.
Mức hoa hồng dưới 2 triệu đồng/tháng có làm thay đổi kết luận?
Tình huống được gửi đến cơ quan thuế nêu mức hoa hồng dưới 2 triệu đồng/tháng và việc Shopee dự kiến khấu trừ 5% GTGT, 5% TNCN. Tuy nhiên, phần trả lời của Thuế thành phố Hà Nội không kết luận rằng mức thu nhập này được miễn đăng ký thuế hoặc miễn nghĩa vụ khai, nộp thuế; câu trả lời đặt trọng tâm vào bản chất giao dịch theo hợp đồng, thỏa thuận.
Affiliate trên các nền tảng có thể có cách xử lý khác nhau theo hợp đồng và bản chất dịch vụ. Bài thuế tiếp thị liên kết trên TikTok của MAN là một tình huống tham khảo riêng, không thay thế việc xem xét thỏa thuận của từng cá nhân.
Câu hỏi về thông báo doanh thu hằng năm
Người hỏi cũng muốn biết có phải thông báo doanh thu hằng năm hay không. Nội dung trả lời được cung cấp không giải đáp riêng thủ tục, biểu mẫu hoặc kỳ hạn thông báo doanh thu trong trường hợp này. Vì vậy, không thể suy ra nghĩa vụ đó chỉ từ phần trả lời; cá nhân cần rà soát quy định áp dụng và hướng dẫn của cơ quan thuế theo đúng loại giao dịch, đồng thời xác minh với cơ quan thuế hoặc nền tảng.
Để tìm hiểu thêm về giấy tờ liên quan, MAN có bài biểu mẫu đăng ký thuế theo Thông tư 90/2026/TT-BTC. Nội dung cụ thể cần đối chiếu với quy định hiện hành và tình trạng hồ sơ của người nộp thuế.
Ông Lê Hoàng Tuyên
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức Báo cáo Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế