

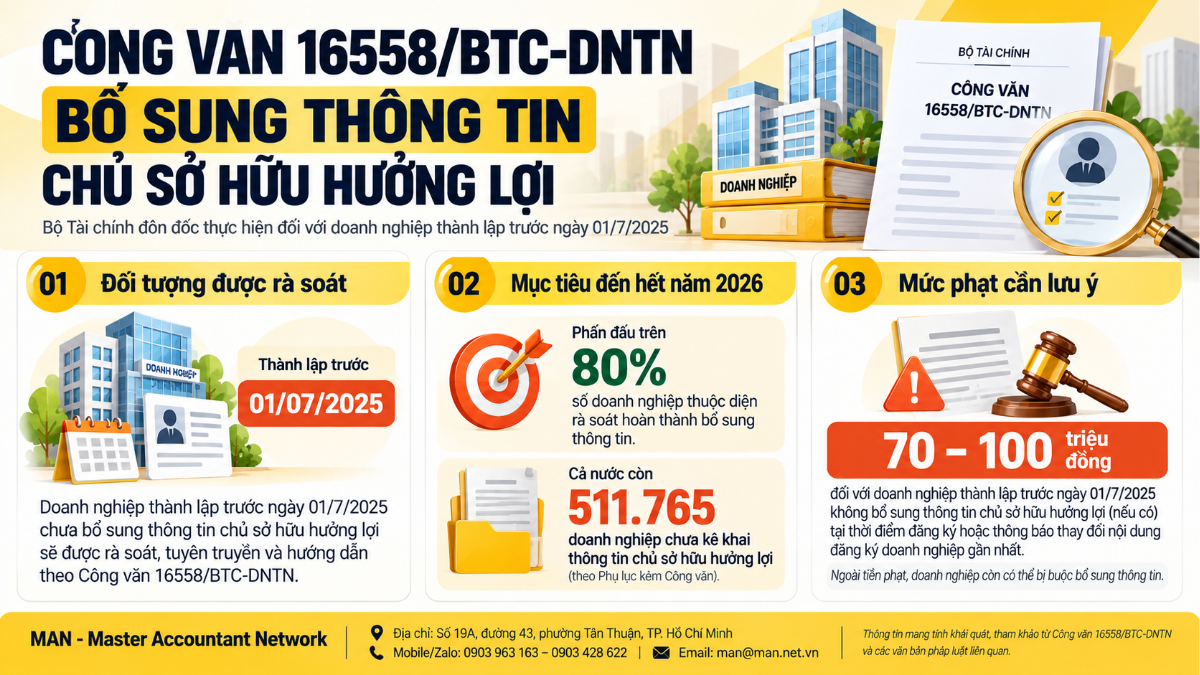
Doanh nghiệp thành lập trước ngày 01/7/2025 đang được đôn đốc bổ sung thông tin chủ sở hữu hưởng lợi theo Công văn 16558/BTC-DNTN do Bộ Tài chính ban hành ngày 16/10/2026, gửi Ủy ban nhân dân các tỉnh, thành phố trực thuộc Trung ương. Bộ Tài chính đề nghị địa phương chỉ đạo Sở Tài chính tuyên truyền, rà soát và hướng dẫn doanh nghiệp, phấn đấu đến hết năm 2026 có trên 80% số doanh nghiệp thuộc diện này hoàn thành, báo cáo kết quả trước ngày 15/12/2026. Theo Phụ lục kèm công văn, cả nước còn 511.765 doanh nghiệp chưa kê khai thông tin chủ sở hữu hưởng lợi.
Công văn triển khai nhiệm vụ Chính phủ giao tại điểm q mục 1 Phụ lục II Nghị quyết 312/NQ-CP ngày 05/10/2026 về phiên họp Chính phủ thường kỳ tháng 9 năm 2026. Nội dung công văn và quy định xử phạt liên quan cũng được Thư viện Pháp luật hệ thống ngày 27/10/2026.
Nội dung Công văn 16558/BTC-DNTN
Công văn 16558/BTC-DNTN do Cục trưởng Cục Phát triển doanh nghiệp tư nhân và kinh tế tập thể ký thừa lệnh Bộ trưởng Bộ Tài chính. Văn bản đề nghị Ủy ban nhân dân các tỉnh, thành phố chỉ đạo Sở Tài chính và các cơ quan liên quan tập trung vào hai nhóm việc:
- Chủ động tuyên truyền, phổ biến quy định pháp luật về chủ sở hữu hưởng lợi, tập trung vào doanh nghiệp thành lập trước ngày 01/7/2025, hướng dẫn các doanh nghiệp này xác định và bổ sung thông tin theo quy định.
- Rà soát, xác định doanh nghiệp thành lập trước ngày 01/7/2025 chưa bổ sung thông tin để có hình thức tuyên truyền, hướng dẫn, đôn đốc phù hợp, chi tiết tại Phụ lục kèm theo.
Địa phương phải thường xuyên theo dõi tiến độ, tháo gỡ vướng mắc và báo cáo kết quả về Cục Phát triển doanh nghiệp tư nhân và kinh tế tập thể trước ngày 15/12/2026. Công văn cũng đề nghị phối hợp đồng bộ với Công văn 3164/DNTN-GS ngày 07/10/2026 về kiểm tra kê khai thông tin chủ sở hữu hưởng lợi, tránh trùng lặp khi triển khai.
Hơn 511 nghìn doanh nghiệp chưa kê khai chủ sở hữu hưởng lợi
Phụ lục Công văn 16558/BTC-DNTN thống kê số doanh nghiệp thành lập trước ngày 01/7/2025 đang hoạt động nhưng chưa kê khai thông tin chủ sở hữu hưởng lợi tại 34 tỉnh, thành phố. Số liệu tổng hợp theo loại hình doanh nghiệp như sau:
| Loại hình | Tổng số | Chưa kê khai | Tỷ lệ |
| Công ty TNHH một thành viên | 417.073 | 261.422 | 62,68% |
| Công ty TNHH hai thành viên trở lên | 248.621 | 144.894 | 58,28% |
| Công ty cổ phần | 171.314 | 105.413 | 61,53% |
| Công ty hợp danh | 71 | 36 | 50,70% |
| Cộng (MAN tính từ Phụ lục) | 837.079 | 511.765 | 61,14% |
Thành phố Hồ Chí Minh có số lượng lớn nhất với 161.984 trên 278.319 doanh nghiệp chưa kê khai, khoảng 58,2%. Thành phố Hà Nội có 114.734 trên 180.097 doanh nghiệp, khoảng 63,7%. Dòng cộng và tỷ lệ chung do MAN cộng từ bốn loại hình trong Phụ lục, công văn không nêu con số tổng.
Mức phạt không bổ sung thông tin chủ sở hữu hưởng lợi
Doanh nghiệp thành lập trước ngày 01/7/2025 không bổ sung thông tin chủ sở hữu hưởng lợi (nếu có), thông tin để xác định chủ sở hữu hưởng lợi (nếu có) tại thời điểm thực hiện thủ tục đăng ký thay đổi hoặc thông báo thay đổi nội dung đăng ký doanh nghiệp gần nhất có thể bị phạt từ 70 đến 100 triệu đồng, theo khoản 6 Điều 44 Nghị định 122/2021/NĐ-CP được sửa đổi bởi Điều 2 Nghị định 288/2026/NĐ-CP.
Điều 44 phân biệt hai hành vi liên quan đến chủ sở hữu hưởng lợi:
| Hành vi | Mức phạt với tổ chức |
| Không thông báo thay đổi thông tin chủ sở hữu hưởng lợi, thông tin để xác định chủ sở hữu hưởng lợi (khoản 5) | 30.000.000 đến 70.000.000 đồng |
| Doanh nghiệp thành lập trước 01/7/2025 không bổ sung thông tin này khi đăng ký, thông báo thay đổi gần nhất (khoản 6) | 70.000.000 đến 100.000.000 đồng |
Ngoài tiền phạt, doanh nghiệp bị buộc bổ sung hoặc thông báo thay đổi thông tin chủ sở hữu hưởng lợi theo khoản 7 Điều 44. Mức phạt trên áp dụng với tổ chức; cùng hành vi, cá nhân bị phạt bằng 1/2 theo khoản 2 Điều 4 Nghị định 122/2021/NĐ-CP.
Cách xác định chủ sở hữu hưởng lợi theo Nghị định 296/2026
Chủ sở hữu hưởng lợi là một hoặc nhiều cá nhân trực tiếp hoặc gián tiếp sở hữu hoặc kiểm soát cuối cùng trên thực tế đối với doanh nghiệp có tư cách pháp nhân, không bao gồm cá nhân đại diện vốn nhà nước, theo Điều 17 Nghị định 168/2025/NĐ-CP được sửa đổi bởi Điều 3 Nghị định 296/2026/NĐ-CP ngày 23/7/2026. Ngưỡng xác định là từ 25% vốn điều lệ hoặc từ 25% tổng số cổ phần có quyền biểu quyết trở lên.
Điều 17 nêu ba cách đạt ngưỡng 25%:
- Sở hữu trực tiếp, sở hữu gián tiếp, hoặc vừa trực tiếp vừa gián tiếp từ 25% trở lên.
- Sở hữu gián tiếp là sở hữu từ 25% trở lên thông qua các tổ chức hoặc các thỏa thuận pháp lý khác.
- Nhóm cá nhân có quan hệ gia đình theo khoản 22 Điều 4 Luật Doanh nghiệp, hoặc có hợp đồng cùng nhau sở hữu từ 25% trở lên, thì từng cá nhân trong nhóm đều được xác định là chủ sở hữu hưởng lợi.
Điểm thứ ba dễ bị bỏ sót nhất, vì mỗi thành viên gia đình có thể chỉ nắm tỷ lệ nhỏ nhưng cộng lại vẫn vượt ngưỡng.
Góc nhìn chuyên môn của MAN
Công văn 16558/BTC-DNTN là văn bản đôn đốc gửi chính quyền địa phương, không đặt ra nghĩa vụ hay thời hạn mới cho doanh nghiệp. Tuy vậy, với mục tiêu trên 80% và hạn báo cáo 15/12/2026, doanh nghiệp nhiều khả năng sẽ được cơ quan đăng ký kinh doanh liên hệ, nhắc nhở trong hai tháng cuối năm. Nếu tính đơn giản trên số liệu Phụ lục, để đạt 80%, số doanh nghiệp chưa kê khai phải giảm từ khoảng 511 nghìn xuống dưới khoảng 167 nghìn.
Hiện có hai đợt rà soát chạy song song mà doanh nghiệp cần phân biệt:
| Văn bản | Đối tượng doanh nghiệp | Cơ quan thực hiện |
| Công văn 3164/DNTN-GS ngày 07/10/2026 | Thành lập hoặc đăng ký thay đổi từ 01/7/2025 nhưng không có thông tin kê khai chủ sở hữu hưởng lợi | Cơ quan đăng ký kinh doanh cấp tỉnh rà soát, kiểm tra theo danh sách của Cục |
| Công văn 16558/BTC-DNTN ngày 16/10/2026 | Thành lập trước 01/7/2025, chưa bổ sung thông tin | Sở Tài chính tuyên truyền, hướng dẫn, đôn đốc theo chỉ đạo của Ủy ban nhân dân tỉnh |
Đội ngũ MAN – Master Accountant Network khuyến nghị doanh nghiệp thực hiện các bước sau:
- Tra cứu thông tin doanh nghiệp trên Cổng thông tin quốc gia về đăng ký doanh nghiệp để kiểm tra đã có thông tin chủ sở hữu hưởng lợi hay chưa.
- Rà sổ đăng ký thành viên, sổ đăng ký cổ đông, truy ngược chuỗi sở hữu qua các pháp nhân trung gian và cộng gộp tỷ lệ của nhóm có quan hệ gia đình.
- Bổ sung thông tin trước khi làm thủ tục thay đổi đăng ký tiếp theo như đổi địa chỉ, vốn, người đại diện, vì khoản 6 Điều 44 gắn hành vi vi phạm với lần thay đổi gần nhất.
- Sau khi đã kê khai, theo dõi biến động sở hữu để thông báo thay đổi đúng hạn; quy định về thời hạn thông báo thay đổi thông tin chủ sở hữu hưởng lợi được MAN phân tích riêng.
Doanh nghiệp chưa rõ cách đọc thông tin trên giấy chứng nhận có thể tham khảo bài mẫu giấy chứng nhận đăng ký kinh doanh và cách tra cứu trước khi chuẩn bị hồ sơ bổ sung.
Kết luận
Công văn 16558/BTC-DNTN cho thấy việc bổ sung thông tin chủ sở hữu hưởng lợi của doanh nghiệp thành lập trước 01/7/2025 đang được đôn đốc với mục tiêu cụ thể đến hết năm 2026, trong khi mức phạt có thể lên tới 100 triệu đồng. Doanh nghiệp nên chủ động rà soát cơ cấu sở hữu và bổ sung trước lần thay đổi đăng ký tiếp theo. Doanh nghiệp cần hỗ trợ hồ sơ có thể tham khảo dịch vụ chứng nhận đăng ký kinh doanh của MAN.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp
Công văn 16558/BTC-DNTN áp dụng cho doanh nghiệp nào?
Công văn 16558/BTC-DNTN ngày 16/10/2026 của Bộ Tài chính tập trung vào doanh nghiệp thành lập trước ngày 01/7/2025 chưa bổ sung thông tin về chủ sở hữu hưởng lợi; văn bản gửi Ủy ban nhân dân các tỉnh, thành phố để chỉ đạo Sở Tài chính tuyên truyền, đôn đốc.
Không bổ sung thông tin chủ sở hữu hưởng lợi bị phạt bao nhiêu?
Theo khoản 6 Điều 44 Nghị định 122/2021/NĐ-CP sửa đổi bởi Nghị định 288/2026/NĐ-CP, doanh nghiệp thành lập trước 01/7/2025 bị phạt từ 70 đến 100 triệu đồng và buộc bổ sung thông tin; cá nhân vi phạm bị phạt bằng 1/2.
Sở hữu bao nhiêu phần trăm thì là chủ sở hữu hưởng lợi?
Cá nhân sở hữu trực tiếp, gián tiếp hoặc cả hai từ 25% vốn điều lệ hoặc từ 25% tổng số cổ phần có quyền biểu quyết trở lên, theo Điều 17 Nghị định 168/2025/NĐ-CP sửa đổi bởi Nghị định 296/2026/NĐ-CP.

Nội dung liên quan
Tin tức Kế toán - Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế