

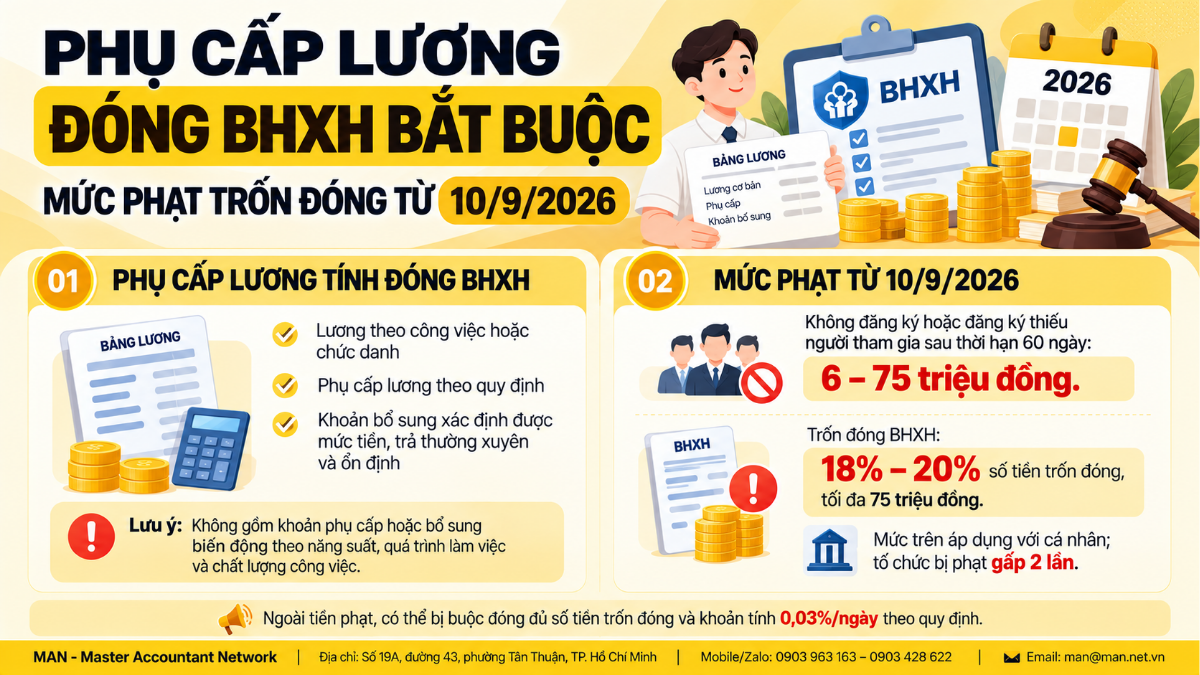
Phụ cấp lương đóng BHXH bắt buộc theo điểm b khoản 1 Điều 31 Luật Bảo hiểm xã hội 2024: với người lao động hưởng lương do người sử dụng lao động quyết định, tiền lương làm căn cứ đóng gồm mức lương theo công việc hoặc chức danh, phụ cấp lương và các khoản bổ sung khác trả thường xuyên, ổn định. Khoản 1 Điều 7 Nghị định 158/2025/NĐ-CP loại trừ phụ cấp phụ thuộc hoặc biến động theo năng suất, quá trình làm việc và chất lượng công việc. Doanh nghiệp đăng ký tiền lương đóng thấp hơn quy định có thể bị phạt theo Điều 44 Nghị định 283/2026/NĐ-CP, hiệu lực từ ngày 10/9/2026.
Phụ cấp lương đóng BHXH bắt buộc gồm những khoản nào
Điều 31 Luật Bảo hiểm xã hội 2024 chia tiền lương làm căn cứ đóng BHXH bắt buộc theo hai nhóm người lao động. Phụ cấp được tính vào căn cứ đóng khác nhau giữa hai nhóm như sau:
| Nhóm người lao động | Tiền lương làm căn cứ đóng BHXH bắt buộc |
| Thực hiện chế độ tiền lương do Nhà nước quy định (điểm a) | Tiền lương tháng theo chức vụ, chức danh, ngạch, bậc, cấp bậc quân hàm và các khoản phụ cấp chức vụ, phụ cấp thâm niên vượt khung, phụ cấp thâm niên nghề, hệ số chênh lệch bảo lưu lương (nếu có) |
| Thực hiện chế độ tiền lương do người sử dụng lao động quyết định (điểm b) | Tiền lương tháng, gồm mức lương theo công việc hoặc chức danh, phụ cấp lương và các khoản bổ sung khác được thỏa thuận trả thường xuyên, ổn định trong mỗi kỳ trả lương |
Với doanh nghiệp, phần lớn người lao động thuộc nhóm điểm b, nên phụ cấp lương là một phần của tiền lương làm căn cứ đóng BHXH bắt buộc. Trường hợp người lao động ngừng việc vẫn hưởng tiền lương tháng bằng hoặc cao hơn mức tiền lương làm căn cứ đóng thấp nhất thì đóng theo tiền lương được hưởng trong thời gian ngừng việc.
Phụ cấp không tính vào căn cứ đóng
Theo khoản 1 Điều 7 Nghị định 158/2025/NĐ-CP, phụ cấp lương làm căn cứ đóng BHXH bắt buộc không bao gồm khoản phụ cấp lương phụ thuộc hoặc biến động theo năng suất lao động, quá trình làm việc và chất lượng thực hiện công việc của người lao động. Ranh giới vì vậy nằm ở tính chất khoản chi chứ không ở tên gọi: khoản trả cố định mỗi kỳ lương thì tính đóng, khoản thay đổi theo kết quả làm việc thì không. Phân tích từng loại phụ cấp cụ thể có tại bài các khoản phụ cấp tính đóng BHXH.
Mức phạt trốn đóng BHXH bắt buộc từ 10/9/2026
Điều 44 Nghị định 283/2026/NĐ-CP, có hiệu lực từ ngày 10/9/2026, phạt người sử dụng lao động có hành vi trốn đóng BHXH bắt buộc theo hai nhóm hành vi. Mức phạt nêu dưới đây áp dụng cho cá nhân; mức phạt đối với tổ chức bằng 02 lần mức phạt đối với cá nhân.
Không đăng ký hoặc đăng ký không đủ người tham gia
Hành vi không đăng ký hoặc đăng ký không đầy đủ số người phải tham gia BHXH bắt buộc sau thời hạn 60 ngày kể từ ngày hết thời hạn tại khoản 1 Điều 28 Luật Bảo hiểm xã hội 2024 bị phạt theo số người lao động vi phạm:
| Số người lao động vi phạm | Mức phạt (cá nhân) |
| Dưới 10 người | 6.000.000 đến 12.000.000 đồng |
| Từ 10 đến dưới 50 người | 12.000.000 đến 20.000.000 đồng |
| Từ 50 đến dưới 100 người | 20.000.000 đến 30.000.000 đồng |
| Từ 100 đến dưới 300 người | 30.000.000 đến 40.000.000 đồng |
| Từ 300 đến dưới 500 người | 40.000.000 đến 50.000.000 đồng |
| Từ 500 đến dưới 700 người | 50.000.000 đến 60.000.000 đồng |
| Từ 700 đến dưới 1.000 người | 60.000.000 đến 70.000.000 đồng |
| Từ 1.000 người trở lên | 70.000.000 đến 75.000.000 đồng |
Doanh nghiệp là tổ chức nên mức phạt thực tế bằng 02 lần các mức trong bảng.
Đăng ký tiền lương đóng thấp hơn quy định
Phạt từ 18% đến 20% tổng số tiền trốn đóng BHXH bắt buộc, tối đa không quá 75.000.000 đồng (mức cho cá nhân), đối với người sử dụng lao động có một trong các hành vi sau:
- Đăng ký tiền lương làm căn cứ đóng BHXH bắt buộc thấp hơn quy định tại khoản 1 Điều 31 Luật Bảo hiểm xã hội 2024.
- Không đóng hoặc đóng không đầy đủ số tiền đã đăng ký sau 60 ngày kể từ ngày đóng chậm nhất tại khoản 4 Điều 34 Luật Bảo hiểm xã hội 2024, đã được cơ quan có thẩm quyền đôn đốc theo Điều 35 nhưng chưa đến mức truy cứu trách nhiệm hình sự.
Bên cạnh tiền phạt, người sử dụng lao động bị buộc đóng đủ số tiền BHXH bắt buộc trốn đóng và nộp số tiền bằng 0,03%/ngày tính trên số tiền trốn đóng và số ngày trốn đóng vào quỹ BHXH; với hành vi không đăng ký hoặc đăng ký không đủ người, doanh nghiệp còn bị buộc lập hồ sơ đăng ký đầy đủ cho người lao động. Các tình huống xử lý trốn đóng được tổng hợp thêm tại bài xử lý trốn đóng BHXH, BHYT.
Điều chỉnh thông tin đăng ký tham gia BHXH
Khi thông tin đăng ký kê khai tham gia BHXH thay đổi, ví dụ điều chỉnh phụ cấp làm thay đổi tiền lương làm căn cứ đóng, người đăng ký kê khai nộp tờ khai điều chỉnh thông tin kèm bản sao giấy tờ liên quan cho cơ quan BHXH theo Điều 29 Luật Bảo hiểm xã hội 2024. Trong 05 ngày làm việc kể từ ngày nhận đủ hồ sơ, cơ quan BHXH điều chỉnh thông tin; trường hợp không điều chỉnh phải trả lời bằng văn bản, nêu rõ lý do. Thủ tục khi tăng, giảm mức đóng có tại bài thay đổi mức đóng BHXH.
Góc nhìn chuyên môn của MAN
Mức phạt theo tỷ lệ trên số tiền trốn đóng khiến việc tách phụ cấp ra khỏi căn cứ đóng trở thành rủi ro lớn hơn trước nếu không có căn cứ. Khi rà soát hồ sơ tiền lương, đội ngũ MAN – Master Accountant Network khuyến nghị doanh nghiệp làm các việc sau:
- Đối chiếu hợp đồng lao động, quy chế lương với cách đăng ký đóng: phụ cấp ghi cố định trong hợp đồng và trả đều mỗi kỳ cần nằm trong tiền lương làm căn cứ đóng.
- Với phụ cấp không tính đóng, quy chế cần thể hiện rõ khoản này phụ thuộc hoặc biến động theo năng suất, quá trình làm việc, chất lượng công việc, đúng với cách chi trả thực tế.
- Khi thay đổi phụ cấp làm thay đổi căn cứ đóng, nộp tờ khai điều chỉnh để thông tin tham gia BHXH khớp với tiền lương thực trả.
Hướng dẫn xác định mức đóng theo quy định hiện hành có tại bài hướng dẫn xác định mức đóng BHXH; cách các văn bản xử lý từng khoản phụ cấp cụ thể có thể tra cứu thêm tại chuyên đề phụ cấp lương của Thư viện Pháp luật.
Kết luận
Phụ cấp lương đóng BHXH bắt buộc khi được thỏa thuận trả thường xuyên, ổn định trong mỗi kỳ trả lương, trừ các khoản biến động theo năng suất, quá trình làm việc và chất lượng công việc. Từ ngày 10/9/2026, đăng ký tiền lương đóng thấp hơn quy định có thể bị phạt từ 18% đến 20% số tiền trốn đóng, kèm buộc đóng đủ và nộp 0,03%/ngày. Doanh nghiệp nên rà lại quy chế lương và hồ sơ đăng ký; nếu cần hỗ trợ, có thể tham khảo dịch vụ soát xét tuân thủ và lập hồ sơ BHXH định kỳ của MAN.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp
Phụ cấp lương có phải đóng BHXH bắt buộc không?
Có. Theo điểm b khoản 1 Điều 31 Luật Bảo hiểm xã hội 2024, tiền lương làm căn cứ đóng gồm mức lương, phụ cấp lương và các khoản bổ sung khác trả thường xuyên, ổn định, trừ phụ cấp biến động theo năng suất, chất lượng công việc theo khoản 1 Điều 7 Nghị định 158/2025/NĐ-CP.
Đăng ký lương đóng BHXH thấp hơn thực tế bị phạt bao nhiêu?
Theo Điều 44 Nghị định 283/2026/NĐ-CP, phạt từ 18% đến 20% tổng số tiền trốn đóng nhưng tối đa 75.000.000 đồng với cá nhân; mức phạt với tổ chức gấp 02 lần.
Nghị định 283/2026/NĐ-CP có hiệu lực từ ngày nào?
Nghị định 283/2026/NĐ-CP có hiệu lực từ ngày 10/9/2026.

Nội dung liên quan
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế