

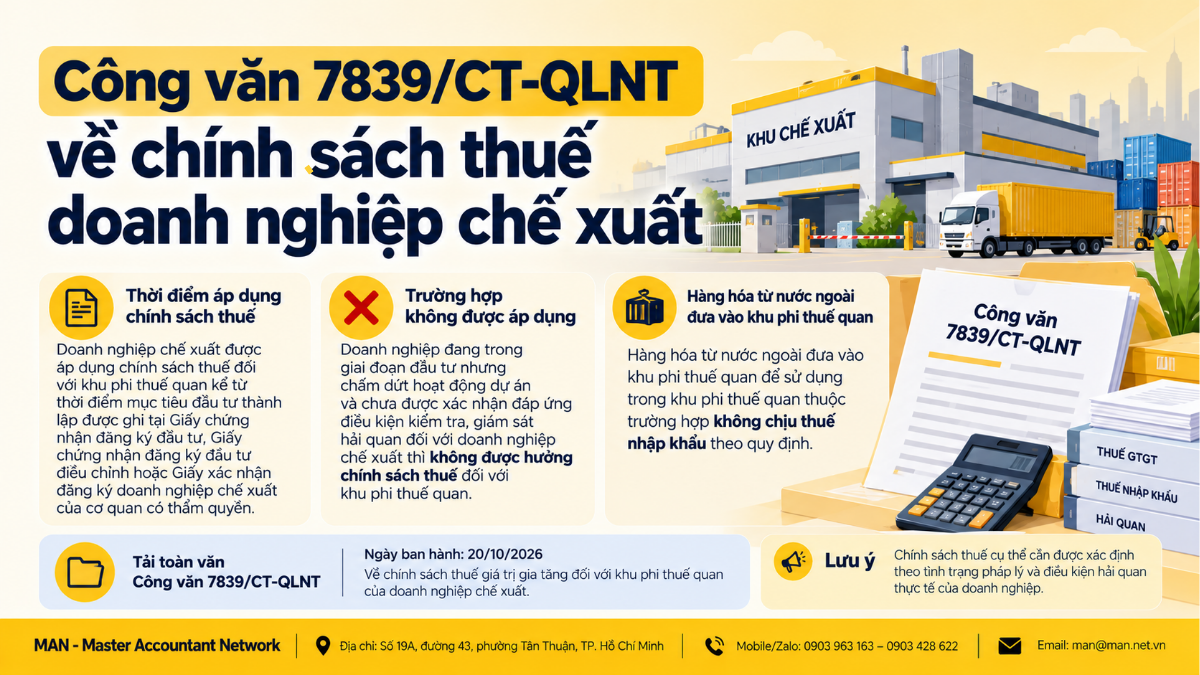
Doanh nghiệp chế xuất đang trong giai đoạn đầu tư nhưng chấm dứt dự án, chưa được xác nhận đáp ứng điều kiện kiểm tra, giám sát hải quan thì không được hưởng chính sách thuế đối với khu phi thuế quan. Đây là hướng dẫn tại Công văn 7839/CT-QLNT ngày 20/10/2026 của Cục Thuế gửi Thuế thành phố Quảng Ninh về chính sách thuế giá trị gia tăng (GTGT). Khi đó, nhà cung cấp nội địa phải điều chỉnh, thay thế hóa đơn điện tử đã lập theo Thông tư 91/2026/TT-BTC.
Cục Thuế trả lời Thuế thành phố Quảng Ninh
Công văn 7839/CT-QLNT do Cục Thuế (Bộ Tài chính) ban hành ngày 20/10/2026, trả lời công văn số 269/QNI-QLDN2 ngày 18/9/2026 của Thuế thành phố Quảng Ninh. Văn bản do Trưởng Ban Quản lý, phát triển nguồn thu Nguyễn Thị Thanh Hằng ký thừa lệnh Cục trưởng.
Cục Thuế viện dẫn nhiều nhóm căn cứ pháp lý về hải quan, thuế GTGT và hóa đơn. Các căn cứ chính gồm:
- Khoản 1 Điều 4 Luật Thuế xuất khẩu, thuế nhập khẩu số 107/2016/QH13 ngày 06/4/2016 về giải thích từ ngữ.
- Khoản 10 Điều 1 Nghị định 18/2021/NĐ-CP ngày 11/3/2021 sửa đổi Nghị định 134/2016/NĐ-CP về điều kiện kiểm tra, giám sát hải quan và chính sách thuế đối với doanh nghiệp chế xuất là khu phi thuế quan.
- Khoản 2, 20, 21 Điều 2 và khoản 3 Điều 26 Nghị định 35/2022/NĐ-CP ngày 28/5/2022 về quy định riêng đối với khu chế xuất, doanh nghiệp chế xuất.
- Điều 9, khoản 3 Điều 9 và điểm đ khoản 1 Điều 14 Luật Thuế GTGT số 48/2024/QH15 ngày 26/11/2024; Điều 16, 17 và khoản 6 Điều 23 Nghị định 181/2025/NĐ-CP ngày 01/7/2025.
- Khoản 1 Điều 6 Nghị định 209/2013/NĐ-CP, Điều 8 và khoản 1 Điều 9 Thông tư 219/2013/TT-BTC, Điều 9 Nghị định 123/2020/NĐ-CP và Điều 10 Thông tư 91/2026/TT-BTC ngày 30/6/2026 về xử lý hóa đơn điện tử đã lập.
Khi nào doanh nghiệp chế xuất được hưởng chính sách khu phi thuế quan
Theo Công văn 7839/CT-QLNT, doanh nghiệp chế xuất được hưởng chính sách thuế đối với khu phi thuế quan kể từ thời điểm mục tiêu đầu tư thành lập doanh nghiệp chế xuất được ghi tại Giấy chứng nhận đăng ký đầu tư, Giấy chứng nhận đăng ký đầu tư điều chỉnh hoặc Giấy xác nhận đăng ký doanh nghiệp chế xuất của cơ quan đăng ký đầu tư có thẩm quyền.
Như vậy, mốc hưởng chính sách được xác định theo nội dung ghi trên giấy tờ đăng ký đầu tư do cơ quan có thẩm quyền cấp. Thời điểm hưởng chính sách cũng được Cục Thuế đề cập trong Công văn 7552/CT-QLNT về thuế GTGT doanh nghiệp chế xuất.
Doanh nghiệp chế xuất chấm dứt dự án trong giai đoạn đầu tư
Trường hợp doanh nghiệp đang trong giai đoạn đầu tư nhưng chấm dứt hoạt động dự án đầu tư, chưa được xác nhận đáp ứng điều kiện kiểm tra, giám sát hải quan thì không được hưởng chính sách thuế đối với khu phi thuế quan, theo hướng dẫn của Cục Thuế.
Hệ quả là quan hệ mua, bán hàng hóa, dịch vụ giữa doanh nghiệp với các nhà cung cấp trong nội địa được xác định theo quan hệ mua bán giữa các doanh nghiệp trong nội địa Việt Nam. Nhà cung cấp nội địa thực hiện điều chỉnh, thay thế hóa đơn điện tử đã lập trước đây theo Thông tư 91/2026/TT-BTC.
Với trường hợp cụ thể được hỏi, Cục Hải quan tại Công văn 22811/CHQ-NVTHQ ngày 09/10/2026 cho biết Công ty TNHH chế tạo thông minh Jinko Solar (Việt Nam) chưa đăng ký tài khoản khai hải quan điện tử trên hệ thống VNACCS/VCIS và chưa phát sinh hoạt động xuất nhập khẩu. Cục Thuế đề nghị Thuế thành phố Quảng Ninh căn cứ quy định và hồ sơ thực tế để hướng dẫn công ty.
Quy định liên quan đến khu phi thuế quan
Bên cạnh nội dung công văn, hai quy định sau thường được đọc cùng khi xác định chính sách thuế với khu phi thuế quan.
Theo điểm c khoản 4 Điều 2 Luật Thuế xuất khẩu, thuế nhập khẩu 2016, hàng hóa nhập khẩu từ nước ngoài vào khu phi thuế quan và chỉ sử dụng trong khu phi thuế quan không thuộc đối tượng chịu thuế nhập khẩu; hàng hóa xuất khẩu từ thị trường trong nước vào khu phi thuế quan và nhập khẩu từ khu phi thuế quan vào thị trường trong nước thì thuộc đối tượng chịu thuế theo khoản 2 Điều này.
Khoản 3 Điều 22 Nghị định 378/2026/NĐ-CP quy định cách xử lý khi khu phi thuế quan không còn đáp ứng điều kiện kiểm tra, giám sát hải quan. Bảng sau tóm tắt các mốc chính:
| Nội dung | Quy định tại khoản 3 Điều 22 Nghị định 378/2026/NĐ-CP |
| Thông báo của Cục Hải quan | Trong 05 ngày làm việc kể từ khi nhận báo cáo của Hải quan khu vực, theo Mẫu số 16 Phụ lục IX |
| Sự cố kỹ thuật (camera, hệ thống công nghệ thông tin, thiết bị tại cổng) | Khắc phục không quá 30 ngày kể từ ngày thông báo |
| Hư hỏng, thay đổi ranh giới, hàng rào, cổng, nơi làm việc hải quan | Khắc phục không quá 06 tháng kể từ ngày thông báo |
| Kế hoạch khắc phục | Gửi trong 15 ngày theo Mẫu số 26; báo cáo tiến độ hằng tháng theo Mẫu số 17 |
| Chính sách thuế trong thời gian khắc phục | Vẫn được hưởng, trừ thời gian bị tạm dừng đưa hàng hóa vào khu |
Cục Hải quan có thể tạm dừng đưa hàng hóa vào khu phi thuế quan khi hàng rào, cổng hư hỏng đến mức hàng hóa ra vào không qua cổng, khi hết thời hạn khắc phục hoặc khi phát hiện vi phạm pháp luật hải quan gắn với tình trạng không đáp ứng điều kiện.
Góc nhìn chuyên môn của MAN
Đội ngũ MAN – Master Accountant Network lưu ý các doanh nghiệp mới đăng ký mục tiêu chế xuất và nhà cung cấp nội địa một số điểm từ Công văn 7839/CT-QLNT:
- Việc được ghi mục tiêu chế xuất trên Giấy chứng nhận đăng ký đầu tư là mốc bắt đầu hưởng chính sách; nếu dự án dừng khi chưa được xác nhận điều kiện kiểm tra, giám sát hải quan, ưu đãi khu phi thuế quan không được áp dụng.
- Nhà cung cấp nội địa đã lập hóa đơn cho khách hàng chế xuất trong giai đoạn đầu tư nên theo dõi tình trạng dự án của khách hàng, vì có thể phải điều chỉnh, thay thế hóa đơn theo Thông tư 91/2026/TT-BTC.
- Đây là văn bản trả lời một trường hợp cụ thể; doanh nghiệp khác cần đối chiếu hồ sơ đầu tư và tình trạng hải quan thực tế trước khi áp dụng.
Cách lập và kê khai hóa đơn điều chỉnh được hướng dẫn tại bài kê khai hóa đơn điều chỉnh theo Thông tư 91 và hóa đơn điều chỉnh nhiều lần theo Thông tư 91/2026. Một tình huống tương tự về chuyển đổi mục tiêu dự án chế xuất được Tạp chí Kinh tế Tài chính phản ánh.
Kết luận
Công văn 7839/CT-QLNT khẳng định chính sách khu phi thuế quan của doanh nghiệp chế xuất gắn với mục tiêu đầu tư ghi trên giấy chứng nhận và việc đáp ứng điều kiện kiểm tra, giám sát hải quan; dự án dừng trước khi được xác nhận thì giao dịch được xử lý như mua bán nội địa và hóa đơn phải điều chỉnh, thay thế. Doanh nghiệp cần rà soát hóa đơn, tờ khai liên quan có thể tham khảo dịch vụ báo cáo thuế của MAN, đồng thời tra cứu thêm các quy định về doanh nghiệp chế xuất.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp
Thời điểm bắt đầu hưởng chính sách khu phi thuế quan?
Từ thời điểm mục tiêu đầu tư thành lập doanh nghiệp chế xuất được ghi tại Giấy chứng nhận đăng ký đầu tư, Giấy chứng nhận đăng ký đầu tư điều chỉnh hoặc Giấy xác nhận đăng ký doanh nghiệp chế xuất, theo Công văn 7839/CT-QLNT.
Dự án dừng khi chưa xác nhận điều kiện hải quan thì xử lý thế nào?
Không, nếu doanh nghiệp đang trong giai đoạn đầu tư, chấm dứt dự án và chưa được xác nhận đáp ứng điều kiện kiểm tra, giám sát hải quan; giao dịch với nhà cung cấp nội địa được xác định là mua bán nội địa.
Nhà cung cấp nội địa phải xử lý hóa đơn đã lập thế nào?
Nhà cung cấp nội địa thực hiện điều chỉnh, thay thế hóa đơn điện tử đã lập trước đây theo Thông tư 91/2026/TT-BTC, theo hướng dẫn tại Công văn 7839/CT-QLNT.

Nội dung liên quan
Tin tức Báo cáo Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Giấy phép lao động
Tin tức Kế toán - Thuế
Báo cáo Thuế Tin tức