

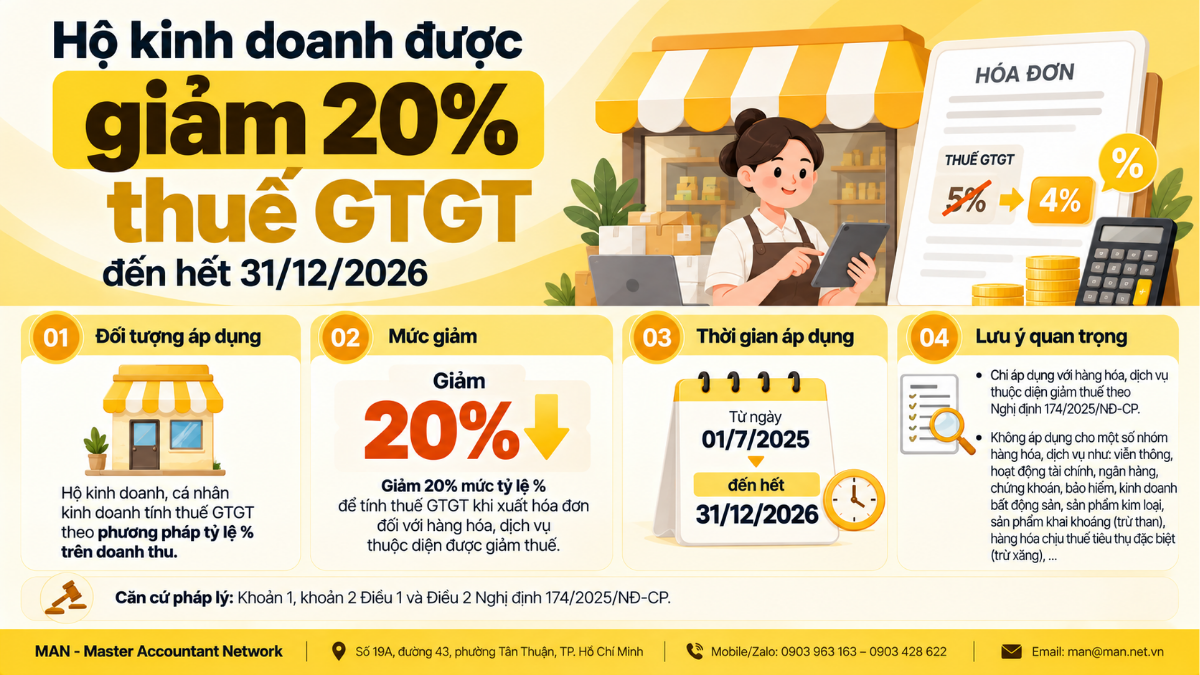
ộ kinh doanh được giảm 20% thuế GTGT khi tính thuế theo phương pháp tỷ lệ % trên doanh thu và xuất hóa đơn cho hàng hóa, dịch vụ thuộc diện giảm theo khoản 1 Điều 1 Nghị định 174/2025/NĐ-CP. Mức giảm là 20% mức tỷ lệ % để tính thuế GTGT, áp dụng từ ngày 01/7/2025 đến hết ngày 31/12/2026. Theo Nghị định 68/2026/NĐ-CP được sửa đổi bởi Nghị định 141/2026/NĐ-CP, chỉ hộ có doanh thu năm trên 1 tỷ đồng mới thuộc đối tượng chịu thuế GTGT.
Điều kiện để hộ kinh doanh được giảm 20% thuế GTGT
Điểm b khoản 2 Điều 1 Nghị định 174/2025/NĐ-CP quy định cơ sở kinh doanh, bao gồm cả hộ kinh doanh, cá nhân kinh doanh, tính thuế GTGT theo phương pháp tỷ lệ % trên doanh thu được giảm 20% mức tỷ lệ % để tính thuế GTGT khi thực hiện xuất hóa đơn đối với hàng hóa, dịch vụ được giảm thuế. Đối chiếu với các quy định liên quan, một hộ kinh doanh được hưởng mức giảm khi đồng thời đáp ứng ba điều kiện:
- Thuộc đối tượng chịu thuế GTGT, tức có doanh thu năm trên 1 tỷ đồng theo Điều 3 Nghị định 68/2026/NĐ-CP được sửa đổi bởi khoản 1 Điều 1 Nghị định 141/2026/NĐ-CP, và tính thuế theo tỷ lệ % nhân doanh thu.
- Hàng hóa, dịch vụ bán ra thuộc nhóm đang áp dụng thuế suất 10% và không nằm trong các nhóm bị loại trừ tại Phụ lục I, Phụ lục II của Nghị định 174/2025/NĐ-CP.
- Thực hiện xuất hóa đơn cho hàng hóa, dịch vụ được giảm thuế.
Hộ kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống thuộc đối tượng không chịu thuế GTGT, vì vậy không phát sinh việc áp dụng mức giảm 20% này.
Hàng hóa, dịch vụ không được giảm thuế GTGT
Khoản 1 Điều 1 Nghị định 174/2025/NĐ-CP giảm thuế cho các nhóm hàng hóa, dịch vụ đang áp dụng thuế suất 10%, nhưng loại trừ hai nhóm sau:
- Viễn thông, hoạt động tài chính, ngân hàng, chứng khoán, bảo hiểm, kinh doanh bất động sản, sản phẩm kim loại, sản phẩm khai khoáng (trừ than), chi tiết tại Phụ lục I.
- Sản phẩm hàng hóa và dịch vụ chịu thuế tiêu thụ đặc biệt (trừ xăng), chi tiết tại Phụ lục II.
Việc giảm thuế cho từng loại hàng hóa, dịch vụ được áp dụng thống nhất tại các khâu nhập khẩu, sản xuất, gia công, kinh doanh thương mại. Trường hợp hàng hóa, dịch vụ nêu tại Phụ lục I và II thuộc đối tượng không chịu thuế GTGT hoặc chịu thuế suất 5% theo Luật Thuế GTGT thì thực hiện theo Luật Thuế GTGT và không được giảm thuế.
Tỷ lệ % tính thuế GTGT và mức sau khi giảm
Khoản 2 Điều 12 Luật Thuế giá trị gia tăng 2024 quy định bốn mức tỷ lệ % để tính thuế GTGT của hộ kinh doanh, danh mục chi tiết theo Phụ lục 1 Thông tư 69/2025/TT-BTC. Bảng sau đối chiếu mức tỷ lệ gốc với mức sau khi giảm 20% cho phần doanh thu thuộc diện được giảm:
| Nhóm ngành nghề | Ví dụ theo Phụ lục 1 Thông tư 69/2025/TT-BTC | Tỷ lệ | Sau khi giảm 20% |
| Phân phối, cung cấp hàng hóa | Bán buôn, bán lẻ các loại hàng hóa | 1% | 0,8% |
| Dịch vụ, xây dựng không bao thầu nguyên vật liệu | Dịch vụ lưu trú, môi giới, tư vấn, may đo, giặt là, cắt tóc, cho thuê tài sản | 5% | 4% |
| Sản xuất, vận tải, dịch vụ có gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu | Sản xuất, gia công, vận tải, dịch vụ ăn uống, sửa chữa xe | 3% | 2,4% |
| Hoạt động kinh doanh khác | Hoạt động khác chưa được liệt kê ở các nhóm trên | 2% | 1,6% |
Cột sau khi giảm là phép tính 80% của tỷ lệ gốc theo đúng mức giảm 20% tại Nghị định 174/2025/NĐ-CP, chỉ áp dụng cho hàng hóa, dịch vụ được giảm. Riêng nhóm hoạt động kinh doanh khác, các hoạt động sản xuất, cung cấp dịch vụ thuộc diện thuế suất 5% (điểm a, b) không được giảm vì nghị định chỉ giảm cho nhóm thuế suất 10%. Doanh thu tính thuế là tổng số tiền bán hàng hóa, dịch vụ ghi trên hóa đơn, bao gồm các khoản phụ thu và phí thu thêm mà hộ kinh doanh được hưởng.
Thời gian áp dụng mức giảm
Theo khoản 1 Điều 2, Nghị định 174/2025/NĐ-CP có hiệu lực thi hành từ ngày 01/7/2025 đến hết ngày 31/12/2026. Như vậy, hộ kinh doanh được giảm 20% mức tỷ lệ % tính thuế GTGT với hóa đơn xuất cho hàng hóa, dịch vụ thuộc diện giảm trong khoảng thời gian này.
Góc nhìn chuyên môn của MAN
Từ thực tế hỗ trợ hộ kinh doanh chuyển sang tự kê khai, đội ngũ MAN – Master Accountant Network lưu ý một số điểm hộ kinh doanh và người làm kế toán cần kiểm tra trong hai tháng cuối của thời gian áp dụng:
- Xác định đúng ngưỡng doanh thu: hộ từ 1 tỷ đồng trở xuống không chịu thuế GTGT nên không áp dụng mức giảm. Cách xác định doanh thu và nghĩa vụ thuế được tổng hợp tại bài cách tính thuế hộ kinh doanh.
- Đối chiếu từng mặt hàng với Phụ lục I, II: cùng một hộ có thể vừa bán hàng được giảm vừa bán hàng bị loại trừ, khi đó cần tách riêng doanh thu để tính đúng tỷ lệ.
- Mức giảm gắn với việc xuất hóa đơn, nên hộ cần lập hóa đơn đúng thời điểm và đúng tỷ lệ; hướng dẫn sử dụng hóa đơn có tại bài hộ kinh doanh sử dụng hóa đơn thế nào.
- Nghị định có hiệu lực đến hết 31/12/2026, vì vậy hộ kinh doanh nên theo dõi văn bản mới trước khi lập hóa đơn từ đầu năm 2027.
Ví dụ minh họa: hộ bán lẻ hàng hóa thuộc diện được giảm, xuất hóa đơn doanh thu 100 triệu đồng thì thuế GTGT tính theo tỷ lệ 1% là 1 triệu đồng; áp dụng mức giảm 20% còn tỷ lệ 0,8%, tương ứng 800.000 đồng. Bên cạnh đó, Điều 13 Nghị định 68/2026/NĐ-CP yêu cầu hộ kinh doanh tự kê khai đầy đủ, chính xác doanh thu và tự chịu trách nhiệm về nội dung đã kê khai, đồng thời thông báo tài khoản ngân hàng, ví điện tử dùng cho kinh doanh với cơ quan thuế theo phương thức điện tử.
Kết luận
Hộ kinh doanh được giảm 20% thuế GTGT khi có doanh thu năm trên 1 tỷ đồng, tính thuế theo tỷ lệ % trên doanh thu và xuất hóa đơn cho hàng hóa, dịch vụ thuộc nhóm thuế suất 10% không bị loại trừ, đến hết ngày 31/12/2026 theo Nghị định 174/2025/NĐ-CP. Hộ kinh doanh nên rà lại danh mục hàng hóa, cách tách doanh thu và hóa đơn đã lập trong năm; tổng quan chính sách năm nay có tại bài thuế hộ kinh doanh 2026. Hộ cần hỗ trợ sổ sách, kê khai có thể tham khảo dịch vụ kế toán cho hộ kinh doanh của MAN. Nội dung bài biên tập từ Thư viện Pháp luật.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp
Hộ kinh doanh doanh thu dưới 1 tỷ đồng có được giảm 20% thuế GTGT không?
Không phát sinh việc giảm, vì theo Điều 3 Nghị định 68/2026/NĐ-CP được sửa đổi bởi Nghị định 141/2026/NĐ-CP, hộ kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống thuộc đối tượng không chịu thuế GTGT.
Giảm 20% thuế GTGT áp dụng đến khi nào?
Nghị định 174/2025/NĐ-CP có hiệu lực từ ngày 01/7/2025 đến hết ngày 31/12/2026.
Hộ bán lẻ hàng hóa được giảm còn tỷ lệ bao nhiêu?
Tỷ lệ tính thuế GTGT của hoạt động phân phối, cung cấp hàng hóa là 1%; với hàng hóa thuộc diện giảm, mức giảm 20% đưa tỷ lệ về 0,8% trên doanh thu ghi trên hóa đơn.

Nội dung liên quan
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Giấy phép lao động