

Chi phúc lợi được trừ khi tính thuế TNDN bị khống chế ở mức không vượt quá 01 tháng lương bình quân thực tế thực hiện trong năm tính thuế, theo điểm d khoản 4 Điều 10 Nghị định 320/2025/NĐ-CP ngày 15/12/2025 của Chính phủ. Thuế tỉnh An Giang tại Công văn 1523/AGI-QLDN1 ngày 19/6/2026 nhấn mạnh thêm: khoản chi phải đủ hóa đơn, chứng từ, thanh toán không dùng tiền mặt theo quy định và được ghi rõ trong quy chế chi tiêu nội bộ.
Nội dung cách tính mức khống chế và hướng dẫn của Thuế tỉnh An Giang được Thư viện Pháp luật hệ thống ngày 28/10/2026. Công văn 1523/AGI-QLDN1 do Phó Trưởng Thuế tỉnh An Giang ký, trả lời Công ty TNHH MTV Xổ số Kiến thiết Kiên Giang về một số vướng mắc chính sách thuế, trong đó có các khoản chi mang tính chất phúc lợi cho người lao động.
Cách tính 01 tháng lương bình quân thực tế
01 tháng lương bình quân thực tế được tính bằng quỹ tiền lương thực hiện trong năm chia cho 12 tháng nếu doanh nghiệp hoạt động đủ năm, hoặc chia cho số tháng thực tế hoạt động nếu không đủ 12 tháng. Theo nội dung Thư viện Pháp luật hệ thống, công thức áp dụng như sau:
| Trường hợp | Công thức |
| Hoạt động đủ 12 tháng trong năm tính thuế | 01 tháng lương bình quân thực tế = Quỹ tiền lương thực hiện trong năm / 12 |
| Hoạt động không đủ 12 tháng | 01 tháng lương bình quân thực tế = Quỹ tiền lương thực hiện trong năm / Số tháng thực tế hoạt động trong năm |
Quỹ tiền lương thực hiện là tổng số tiền lương thực tế đã chi trả của năm quyết toán đến thời hạn cuối cùng nộp hồ sơ quyết toán, không bao gồm số tiền trích lập quỹ dự phòng tiền lương của năm trước chi trong năm quyết toán. Như vậy, tiền lương chưa chi đến hạn nộp quyết toán không được tính vào quỹ lương làm căn cứ.
Các khoản chi phúc lợi bị khống chế
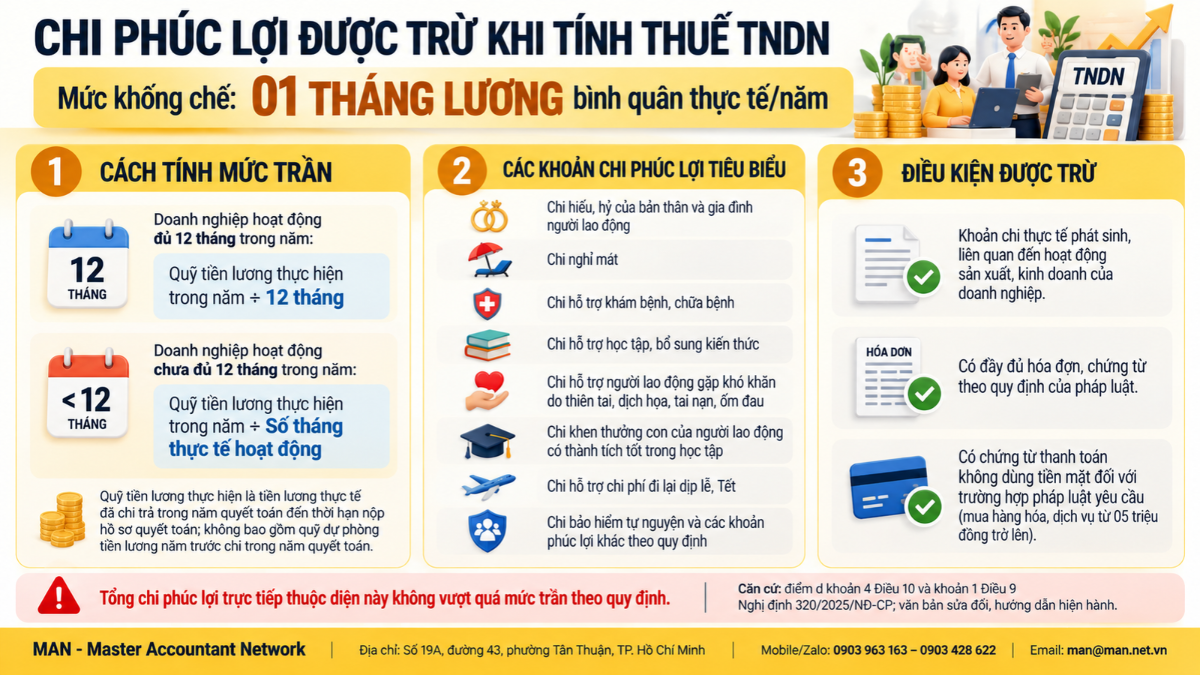
Điểm d khoản 4 Điều 10 Nghị định 320/2025/NĐ-CP liệt kê các khoản có tính chất phúc lợi trực tiếp cho người lao động; phần tổng chi vượt quá 01 tháng lương bình quân thực tế không được tính vào chi phí được trừ. Các khoản thuộc nhóm này gồm:
- Chi đám hiếu, hỷ của bản thân và gia đình người lao động; chi nghỉ mát.
- Chi hỗ trợ điều trị khám bệnh, chữa bệnh; chi hỗ trợ bổ sung kiến thức học tập tại cơ sở giáo dục, cơ sở hoạt động giáo dục nghề nghiệp.
- Chi hỗ trợ gia đình người lao động bị ảnh hưởng bởi thiên tai, dịch họa, tai nạn, ốm đau; chi khen thưởng con của người lao động có thành tích tốt trong học tập.
- Chi hỗ trợ chi phí đi lại ngày lễ, tết cho người lao động.
- Chi bảo hiểm tai nạn (trừ bảo hiểm tai nạn bắt buộc theo pháp luật chuyên ngành), bảo hiểm sức khỏe, bảo hiểm tự nguyện khác cho người lao động; không gồm khoản đóng bảo hiểm hưu trí bổ sung theo Luật Bảo hiểm xã hội, bảo hiểm nhân thọ, bảo hiểm hưu trí tự nguyện cho người lao động.
- Những khoản chi có tính chất phúc lợi khác.
Mức trần áp dụng cho tổng các khoản trên, không áp dụng riêng từng khoản. Ví dụ, chi nghỉ mát cho nhân viên phải cộng chung với chi hiếu hỷ, bảo hiểm sức khỏe khi so với mức trần; cách xử lý riêng khoản nghỉ mát được phân tích tại bài chi phí du lịch nghỉ mát cho người lao động.
Điều kiện để chi phúc lợi được trừ khi tính thuế TNDN
Ngoài mức trần, chi phúc lợi được trừ khi tính thuế TNDN phải đáp ứng đủ ba điều kiện chung tại khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP:
- Khoản chi thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp.
- Có đủ hóa đơn, chứng từ theo quy định của pháp luật.
- Có chứng từ thanh toán không dùng tiền mặt đối với trường hợp mua hàng hóa, dịch vụ và các khoản thanh toán khác từng lần có giá trị từ 05 triệu đồng trở lên.
Theo nội dung Thư viện Pháp luật hệ thống, mua của một người bán nhiều lần trong cùng một ngày với tổng giá trị từ 05 triệu đồng trở lên cũng phải có chứng từ thanh toán không dùng tiền mặt. Hồ sơ thanh toán khi người lao động được ủy quyền mua hộ được hướng dẫn tại khoản 13 Điều 3 Thông tư 20/2026/TT-BTC, MAN đã tổng hợp tại bài hạch toán chi phí theo Thông tư 20/2026/TT-BTC.
Công văn 1523/AGI-QLDN1 hướng dẫn gì
Công văn 1523/AGI-QLDN1 ngày 19/6/2026 của Thuế tỉnh An Giang kết luận chi phúc lợi trực tiếp cho người lao động phải đồng thời đáp ứng ba yêu cầu: thỏa mãn các điều kiện tại khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP, có đủ hóa đơn chứng từ và thanh toán không dùng tiền mặt theo quy định, và được quy định rõ trong quy chế chi tiêu nội bộ của công ty.
Ngoài nội dung phúc lợi, công văn còn trả lời các vướng mắc khác của doanh nghiệp xổ số. Các nội dung chính như sau:
| Vấn đề | Hướng dẫn tại Công văn 1523/AGI-QLDN1 |
| Hoàn nhập Quỹ phát triển khoa học và công nghệ | Phải nộp thuế TNDN trên phần quỹ không sử dụng hết, thuế suất 20%, cộng tiền lãi tính theo lãi suất trái phiếu kho bạc, thời gian tính lãi 02 năm, rồi mới hoàn nhập hoặc giữ lại quỹ |
| Thuế TNCN của đại lý xổ số | Công ty khai thuế thay, nộp thuế thay cho đại lý là hộ, cá nhân kinh doanh theo khoản 7 Điều 8 Nghị định 68/2026/NĐ-CP; hoa hồng từ 1 tỷ đến dưới 3 tỷ đồng nếu chọn tính trên doanh thu thì thuế suất 5% trên phần vượt mức theo Luật Thuế TNCN 109/2025/QH15 |
| Chi hỗ trợ tổ chức đảng, đoàn thể | Phải có hóa đơn, chứng từ thanh toán không dùng tiền mặt và hồ sơ theo khoản 2 Điều 3 Thông tư 20/2026/TT-BTC |
| Hóa đơn vé xổ số | Lập hóa đơn sau khi thu hồi, kiểm đếm vé không tiêu thụ hết và chậm nhất trước khi mở thưởng kỳ tiếp theo; thuế GTGT kê khai theo tháng phát sinh |
Công văn là văn bản trả lời cho một doanh nghiệp cụ thể, nên có giá trị tham khảo về cách cơ quan thuế áp dụng Nghị định 320/2025/NĐ-CP cho doanh nghiệp khác có tình huống tương tự.
Góc nhìn chuyên môn của MAN
Mức trần 01 tháng lương bình quân chỉ được xác định khi biết quỹ lương thực tế đã chi đến hạn nộp quyết toán, nên nhiều doanh nghiệp chỉ phát hiện vượt trần khi lập tờ khai năm. Ví dụ minh họa, doanh nghiệp hoạt động đủ 12 tháng có quỹ lương thực hiện 2,4 tỷ đồng thì mức trần là 200 triệu đồng; nếu tổng chi nghỉ mát, hiếu hỷ, bảo hiểm sức khỏe là 260 triệu đồng thì 60 triệu đồng phải loại khỏi chi phí được trừ. Từ đó, đội ngũ MAN – Master Accountant Network lưu ý doanh nghiệp:
- Lập sổ theo dõi riêng các khoản chi có tính chất phúc lợi, đối chiếu với mức trần ước tính từ quý III để điều chỉnh kế hoạch chi cuối năm.
- Đưa từng loại chi phúc lợi, đối tượng, mức chi vào quy chế chi tiêu nội bộ trước khi chi, vì Thuế tỉnh An Giang coi đây là điều kiện khi xem xét.
- Phân biệt chi phúc lợi với tiền lương, tiền thưởng ghi trong hợp đồng lao động, quy chế lương: khoản thuộc tiền lương không tính vào mức trần phúc lợi nhưng phải đáp ứng điều kiện của chi phí tiền lương.
- Áp dụng ngưỡng thanh toán không dùng tiền mặt 05 triệu đồng cho cả khoản phúc lợi chi trực tiếp cho người lao động; ngưỡng này cũng áp dụng với chi phí tiền lương từ 5 triệu đồng.
Một số tài liệu cũ vẫn ghi ngưỡng 20 triệu đồng của quy định trước Nghị định 320/2025/NĐ-CP; doanh nghiệp nên rà soát lại quy chế tài chính nội bộ theo ngưỡng mới.
Kết luận
Chi phúc lợi được trừ khi tính thuế TNDN phải đáp ứng cùng lúc mức trần 01 tháng lương bình quân thực tế, điều kiện hóa đơn, chứng từ, thanh toán không dùng tiền mặt từ 05 triệu đồng và quy chế chi tiêu nội bộ rõ ràng. Doanh nghiệp nên tính trước mức trần trong năm thay vì chờ đến khi quyết toán. Khi cần rà soát chi phí trước kỳ quyết toán năm 2026, doanh nghiệp có thể tham khảo dịch vụ quyết toán thuế của MAN.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp
Chi phúc lợi được trừ khi tính thuế TNDN tối đa bao nhiêu?
Tổng các khoản chi có tính chất phúc lợi trực tiếp cho người lao động được trừ không vượt quá 01 tháng lương bình quân thực tế thực hiện trong năm tính thuế, theo điểm d khoản 4 Điều 10 Nghị định 320/2025/NĐ-CP; phần vượt không được trừ.
Quỹ tiền lương thực hiện gồm những khoản nào?
Là tổng tiền lương thực tế đã chi trả của năm quyết toán đến thời hạn cuối cùng nộp hồ sơ quyết toán, không gồm số trích lập quỹ dự phòng tiền lương của năm trước chi trong năm quyết toán.
Chi phúc lợi có cần ghi trong quy chế nội bộ không?
Theo Công văn 1523/AGI-QLDN1 ngày 19/6/2026 của Thuế tỉnh An Giang, nội dung các khoản chi phúc lợi cho người lao động phải được quy định rõ trong quy chế chi tiêu nội bộ của công ty.

Nội dung liên quan
Tin tức Báo cáo Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức