

Doanh thu dịch vụ khám, chữa bệnh bảo hiểm y tế (BHYT) trên báo cáo tài chính và tờ khai thuế giá trị gia tăng (GTGT) không khớp trong cùng kỳ chưa đủ để kết luận doanh nghiệp vi phạm. Theo nội dung giải đáp của Thuế tỉnh Đắk Lắk, cơ sở khám, chữa bệnh cần phân biệt thời điểm lập hóa đơn cho cơ quan bảo hiểm xã hội (BHXH) với thời điểm ghi nhận doanh thu, đồng thời theo dõi phần doanh thu đã ghi nhận nhưng chưa lập hóa đơn.
Thời điểm lập hóa đơn đối với dịch vụ khám, chữa bệnh BHYT
Nội dung được nêu tại Phụ lục ban hành kèm Thông báo số 2907/TB-DLA ngày 21/10/2026 của Thuế tỉnh Đắk Lắk, giải đáp vướng mắc tại Hội nghị đối thoại với người nộp thuế lần II năm 2026. Tình huống đặt ra là doanh nghiệp ghi nhận doanh thu khám, chữa bệnh BHYT hằng ngày theo thực tế phát sinh, nhưng chỉ lập hóa đơn sau khi cơ quan BHXH chốt quyết toán quý, thường khoảng hai tháng sau khi kết thúc quý.
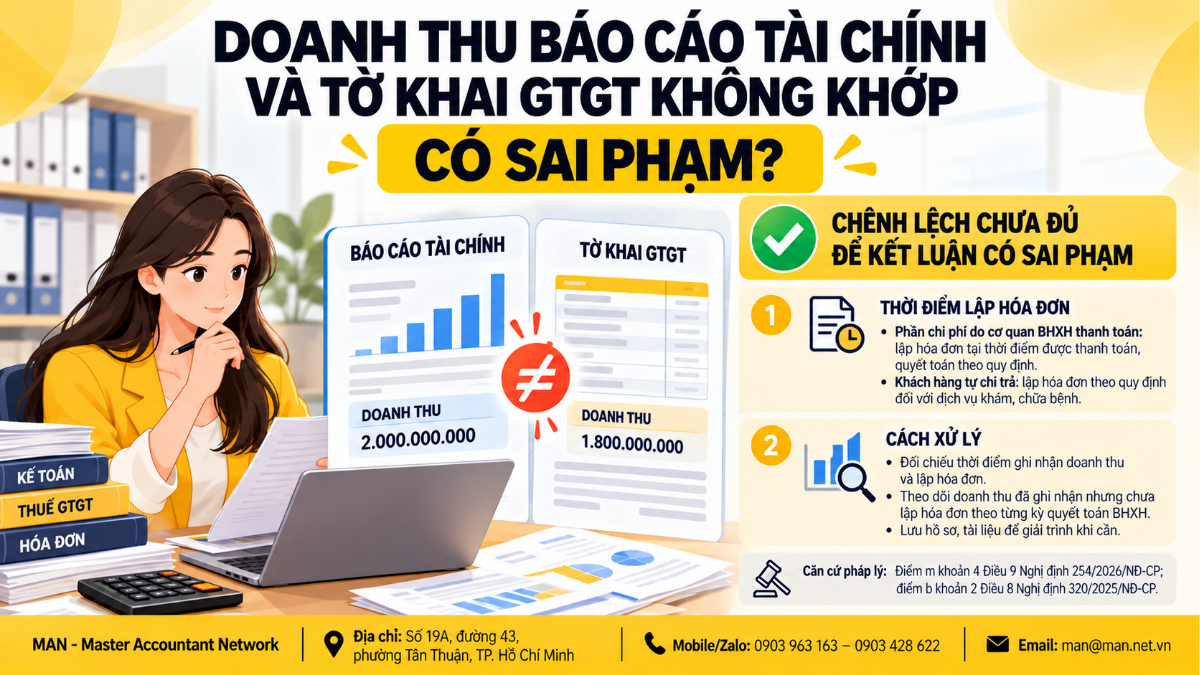
Theo điểm m khoản 4 Điều 9 Nghị định số 254/2026/NĐ-CP ngày 30/6/2026 của Chính phủ, thời điểm lập hóa đơn được xác định theo đối tượng thanh toán:
- Đối với phần chi phí do cơ quan BHXH thanh toán: cơ sở khám, chữa bệnh lập hóa đơn cho cơ quan BHXH tại thời điểm được thanh toán, quyết toán chi phí khám, chữa bệnh cho người có thẻ BHYT.
- Đối với phần chi phí do người bệnh tự chi trả và trường hợp người bệnh không sử dụng BHYT: nếu người bệnh không yêu cầu hóa đơn, cơ sở khám, chữa bệnh tổng hợp lập hóa đơn điện tử vào cuối ngày căn cứ thông tin khám, chữa bệnh và phiếu thu tiền; nếu người bệnh yêu cầu, cơ sở lập hóa đơn điện tử giao cho người bệnh.
Có thể tra cứu quy định tại: Nghị định số 254/2026/NĐ-CP về hóa đơn điện tử, chứng từ điện tử.
Thời điểm ghi nhận doanh thu không phụ thuộc hoàn toàn vào thời điểm lập hóa đơn
Theo điểm b khoản 2 Điều 8 Nghị định số 320/2025/NĐ-CP ngày 15/12/2025 của Chính phủ, thời điểm xác định doanh thu đối với hoạt động cung ứng dịch vụ là thời điểm hoàn thành việc cung ứng dịch vụ hoặc hoàn thành từng phần việc cung ứng dịch vụ cho người mua, trừ trường hợp được quy định riêng.
Vì vậy, thời điểm ghi nhận doanh thu khi dịch vụ hoàn thành có thể khác thời điểm lập hóa đơn cho cơ quan BHXH khi chi phí được thanh toán, quyết toán. Sự khác biệt về thời điểm này có thể khiến doanh thu trên báo cáo tài chính và doanh thu thể hiện trên tờ khai thuế GTGT chênh lệch trong cùng kỳ. Việc chênh lệch cần được xem xét theo bản chất giao dịch và căn cứ áp dụng, không nên chỉ dựa vào việc hai chỉ tiêu không bằng nhau để kết luận có vi phạm.
Doanh nghiệp cần làm gì để đối chiếu và giải trình?
Theo hướng dẫn trong nội dung giải đáp, doanh nghiệp nên lập bảng theo dõi doanh thu đã ghi nhận nhưng chưa lập hóa đơn, phân loại theo từng kỳ quyết toán với cơ quan BHXH. Bảng theo dõi cần hỗ trợ đối chiếu giữa thời điểm hoàn thành dịch vụ, doanh thu ghi nhận trên sổ kế toán, thời điểm lập hóa đơn và kỳ quyết toán BHXH.
Doanh nghiệp cũng nên lưu giữ hồ sơ liên quan đến dịch vụ đã cung cấp và kết quả thanh, quyết toán BHYT để có căn cứ đối chiếu, giải trình khi cơ quan có thẩm quyền yêu cầu. Việc áp dụng quy định cần căn cứ vào giao dịch thực tế và hồ sơ của từng cơ sở khám, chữa bệnh.
Nội dung giải đáp được công bố trong: Thông báo số 2907/TB-DLA và phụ lục giải đáp vướng mắc năm 2026.
Tài liệu liên quan trên MAN
Để rà soát các nội dung liên quan đến kê khai và đối chiếu thuế GTGT, độc giả có thể tham khảo thêm các bài viết sau:
- Hướng dẫn khai chỉ tiêu 26 Tờ khai 01/GTGT
- Hướng dẫn nộp tờ khai thuế GTGT tháng 7/2026 online
- Thời điểm ghi nhận doanh thu cung cấp dịch vụ để tính thuế TNDN
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Báo cáo Thuế Tin tức
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế