

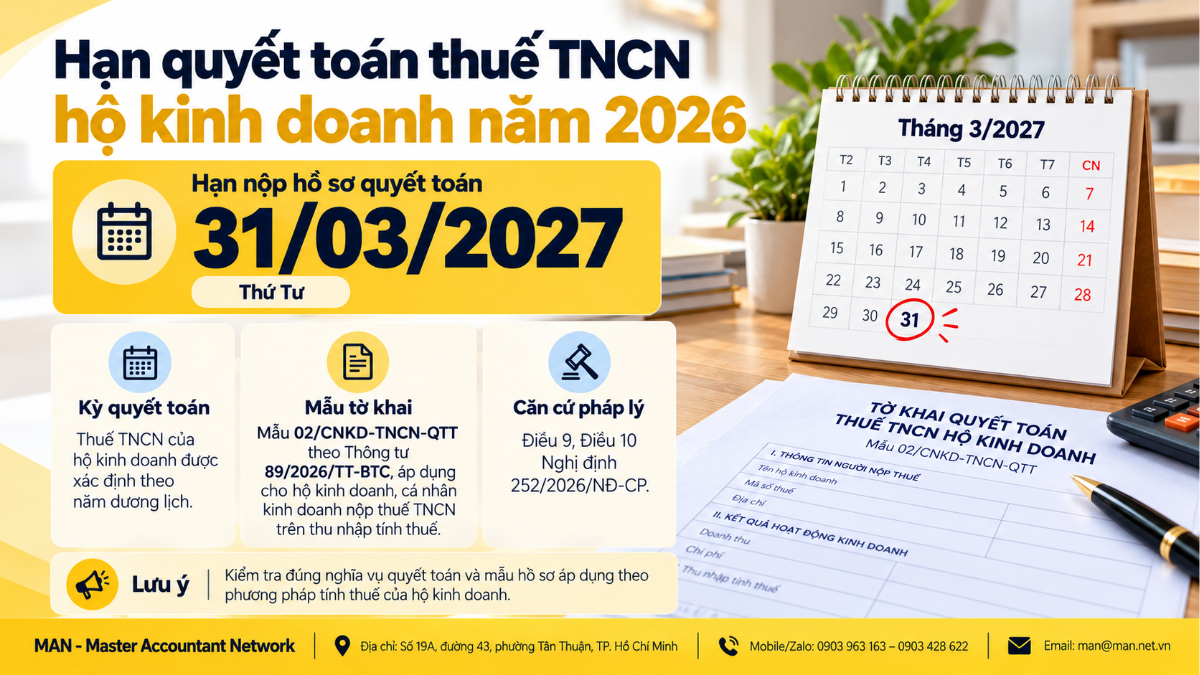
Hạn quyết toán thuế TNCN hộ kinh doanh năm 2026 chậm nhất là ngày 31/3/2027 (thứ Tư), tức ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc kỳ quyết toán theo điểm a khoản 5 Điều 10 Nghị định 252/2026/NĐ-CP. Kỳ quyết toán thuế TNCN được xác định theo năm dương lịch, và hộ kinh doanh, cá nhân kinh doanh nộp thuế TNCN trên thu nhập tính thuế dùng Mẫu 02/CNKD-TNCN-QTT ban hành kèm Thông tư 89/2026/TT-BTC.
Hạn quyết toán thuế TNCN hộ kinh doanh năm 2026
Điều 10 Nghị định 252/2026/NĐ-CP quy định hồ sơ khai quyết toán thuế nộp chậm nhất là ngày cuối cùng của tháng thứ 03 kể từ ngày kết thúc kỳ quyết toán thuế. Với kỳ quyết toán năm 2026 kết thúc ngày 31/12/2026, hạn nộp hồ sơ quyết toán thuế TNCN của hộ kinh doanh là ngày 31/3/2027.
Cùng điều này, Nghị định 252/2026/NĐ-CP đặt thời hạn khác nhau cho từng loại hồ sơ khai thuế. Hộ kinh doanh cần phân biệt rõ để không nhầm hạn khai theo năm với hạn quyết toán:
| Loại hồ sơ khai thuế | Thời hạn nộp chậm nhất (Điều 10 Nghị định 252/2026/NĐ-CP) |
| Khai theo từng lần phát sinh | Ngày thứ 10 kể từ ngày tiếp theo ngày phát sinh nghĩa vụ thuế (trừ trường hợp tại điểm b khoản 3 Điều 26 Luật Quản lý thuế) |
| Khai theo tháng | Ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế |
| Khai theo quý | Ngày cuối cùng của tháng đầu của quý tiếp theo |
| Khai theo năm | Ngày cuối cùng của tháng đầu tiên của năm dương lịch hoặc năm tài chính tiếp theo |
| Khai quyết toán thuế | Ngày cuối cùng của tháng thứ 03 kể từ ngày kết thúc kỳ quyết toán |
| Quyết toán khi chấm dứt hoạt động, giải thể, phá sản, chia, tách, sáp nhập, hợp nhất | Ngày thứ 45 kể từ ngày có quyết định |
Như vậy, hạn khai theo năm (cuối tháng 1) và hạn quyết toán (cuối tháng 3) là hai mốc khác nhau; hộ kinh doanh thuộc diện quyết toán thuế TNCN áp dụng mốc cuối tháng 3.
Kỳ quyết toán thuế TNCN theo năm dương lịch
Theo điểm đ.2 khoản 2 Điều 9 Nghị định 252/2026/NĐ-CP, kỳ quyết toán thuế đối với thuế thu nhập cá nhân được xác định theo năm dương lịch, tức từ ngày 01/01 đến ngày 31/12. Đây là điểm khác với các loại thuế khác, vốn có kỳ quyết toán theo kỳ kế toán năm (điểm đ.1).
Nghị định cũng có quy định riêng cho cá nhân có mặt tại Việt Nam dưới 183 ngày trong một năm dương lịch nhưng tổng số ngày có mặt trong 12 tháng liên tục kể từ ngày đầu tiên có mặt từ 183 ngày trở lên. Khi đó, kỳ quyết toán thuế TNCN của năm đầu tiên là 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam.
Tờ khai quyết toán Mẫu 02/CNKD-TNCN-QTT
Hồ sơ quyết toán sử dụng Mẫu 02/CNKD-TNCN-QTT, tờ khai quyết toán thuế TNCN ban hành tại Phụ lục kèm Thông tư 89/2026/TT-BTC. Mẫu áp dụng cho hộ kinh doanh, cá nhân kinh doanh thực hiện nộp thuế thu nhập cá nhân trên thu nhập tính thuế. Biểu mẫu có thể tải tại LuatVietnam.
Với hộ kinh doanh đang khai thuế theo quý, số liệu đã khai trong năm là căn cứ để lập tờ khai quyết toán; hồ sơ khai quý gần nhất được hướng dẫn tại bài hồ sơ khai thuế quý III/2026 của hộ kinh doanh.
Hộ kinh doanh ngừng hoạt động trong năm
Trường hợp hộ kinh doanh có quyết định chấm dứt hoạt động hoặc giải thể, hạn nộp hồ sơ quyết toán là chậm nhất ngày thứ 45 kể từ ngày có quyết định, theo điểm b khoản 5 Điều 10 Nghị định 252/2026/NĐ-CP, không chờ đến ngày 31/3 năm sau. Hồ sơ đóng mã số thuế đi kèm được tổng hợp tại bài hồ sơ chấm dứt mã số thuế hộ kinh doanh 2026.
Góc nhìn chuyên môn của MAN
Đội ngũ MAN – Master Accountant Network lưu ý hộ kinh doanh và kế toán dịch vụ ba điểm khi chuẩn bị quyết toán năm 2026:
- Mốc 31/3/2027 rơi vào thứ Tư, không phải ngày nghỉ, nên không có cơ sở chờ lùi hạn; nên hoàn tất số liệu từ tháng 2/2027 để kịp đối chiếu.
- Không nhầm hạn khai thuế theo năm (cuối tháng 1) với hạn quyết toán (cuối tháng 3); hai loại hồ sơ có thời hạn khác nhau theo khoản 4 và khoản 5 Điều 10.
- Hộ ngừng kinh doanh giữa năm phải quyết toán trong 45 ngày kể từ ngày có quyết định, đây là trường hợp hay bị bỏ sót.
Nguyên tắc tính thuế TNCN cho hộ kinh doanh được tổng hợp tại bài thuế TNCN hộ kinh doanh. Các mốc nộp thuế khác của hộ kinh doanh năm 2026 có thể đối chiếu thêm tại Thư viện Pháp luật.
Kết luận
Hạn quyết toán thuế TNCN hộ kinh doanh năm 2026 là ngày 31/3/2027, với kỳ quyết toán theo năm dương lịch và tờ khai Mẫu 02/CNKD-TNCN-QTT theo Thông tư 89/2026/TT-BTC; hộ chấm dứt hoạt động trong năm áp dụng hạn 45 ngày. Hộ kinh doanh cần hỗ trợ lập và nộp hồ sơ có thể tham khảo dịch vụ quyết toán thuế của MAN.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp
Hạn quyết toán thuế TNCN hộ kinh doanh năm 2026 là ngày nào?
Chậm nhất là ngày 31/3/2027 (thứ Tư), theo điểm a khoản 5 Điều 10 Nghị định 252/2026/NĐ-CP.
Hộ kinh doanh dùng mẫu nào để quyết toán thuế TNCN?
Hộ kinh doanh, cá nhân kinh doanh nộp thuế TNCN trên thu nhập tính thuế dùng Mẫu 02/CNKD-TNCN-QTT ban hành kèm Thông tư 89/2026/TT-BTC.
Kỳ quyết toán thuế TNCN tính theo năm nào?
Kỳ quyết toán thuế TNCN được xác định theo năm dương lịch, theo điểm đ.2 khoản 2 Điều 9 Nghị định 252/2026/NĐ-CP.

Nội dung liên quan
Tin tức Báo cáo Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Giấy phép lao động
Tin tức Kế toán - Thuế
Báo cáo Thuế Tin tức