

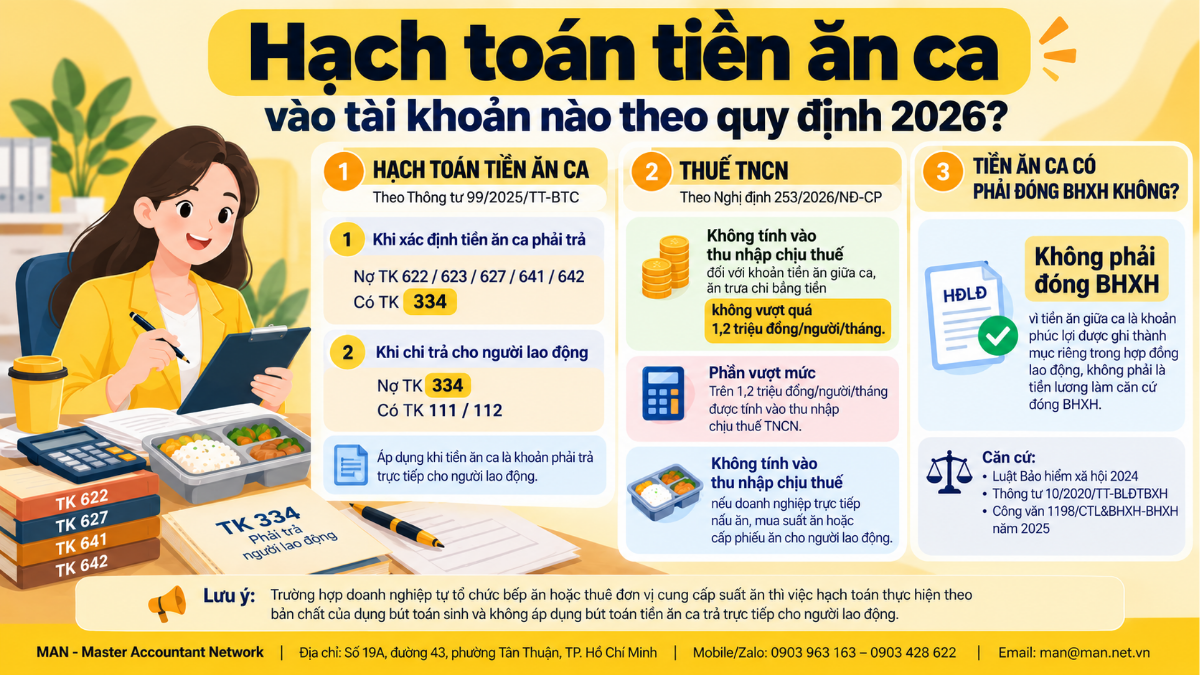
Hạch toán tiền ăn ca phải trả trực tiếp cho người lao động được thực hiện thông qua TK 334 theo hướng dẫn tại Thông tư 99/2025/TT-BTC. Khi xác định khoản phải trả, doanh nghiệp ghi Nợ các TK 622, 623, 627, 641, 642 và Có TK 334; khi thanh toán, ghi Nợ TK 334 và Có TK 111, 112.
Theo điểm k Mục 3 Tài khoản 334 – Phải trả người lao động, tiền ăn ca thuộc nhóm các khoản khác doanh nghiệp phải trả cho người lao động. Hướng dẫn này áp dụng đối với trường hợp tiền ăn ca được xác định là khoản phải trả trực tiếp cho người lao động.
Khi xác định số tiền ăn ca phải trả, doanh nghiệp thực hiện:
- Nợ TK 622, 623, 627, 641, 642.
- Có TK 334 – Phải trả người lao động.
Khi chi trả tiền ăn ca cho người lao động, doanh nghiệp ghi:
- Nợ TK 334 – Phải trả người lao động.
- Có TK 111, 112.
Như vậy, TK 334 là tài khoản phản ánh khoản tiền ăn ca phải trả trực tiếp cho người lao động. Tài khoản chi phí đối ứng được lựa chọn căn cứ vào bộ phận hoặc hoạt động phát sinh khoản chi.
Doanh nghiệp nhỏ và vừa hạch toán tiền ăn ca thế nào
Đối với doanh nghiệp nhỏ và vừa áp dụng Thông tư 133/2016/TT-BTC, việc hạch toán tiền ăn ca phải trả trực tiếp cho người lao động cần được phản ánh theo hệ thống tài khoản của chế độ kế toán này. MAN cũng có nội dung hướng dẫn riêng về hệ thống tài khoản và cách áp dụng Thông tư 133/2016/TT-BTC để doanh nghiệp đối chiếu khi cần.
Theo nội dung nguồn cung cấp, các tài khoản chi phí tương ứng được quy đổi như sau:
| Theo Thông tư 99/2025/TT-BTC | Theo Thông tư 133/2016/TT-BTC |
| TK 622, 623, 627 | TK 154 – Chi phí sản xuất, kinh doanh dở dang |
| TK 641 | TK 6421 – Chi phí bán hàng |
| TK 642 | TK 6422 – Chi phí quản lý doanh nghiệp |
Doanh nghiệp có thể đối chiếu thêm hướng dẫn Thông tư 133/2016/TT-BTC trên MAN khi xác định hệ thống tài khoản đang áp dụng.
Trường hợp không áp dụng bút toán tiền ăn ca trực tiếp
Hướng dẫn nêu trên áp dụng cho trường hợp tiền ăn ca được xác định là khoản phải trả trực tiếp cho người lao động. Nếu doanh nghiệp tự tổ chức bếp ăn hoặc thuê đơn vị cung cấp suất ăn, việc hạch toán cần căn cứ vào bản chất của giao dịch phát sinh và không áp dụng máy móc bút toán tại điểm k Mục 3 Tài khoản 334.
Tiền ăn ca được miễn thuế TNCN năm 2026 trong trường hợp nào
Theo điểm g khoản 2 Điều 8 Nghị định 253/2026/NĐ-CP, khoản tiền ăn giữa ca, ăn trưa do người sử dụng lao động chi cho người lao động vượt quá 1,2 triệu đồng/người/tháng thuộc khoản thu nhập chịu thuế. Trường hợp doanh nghiệp tổ chức bữa ăn giữa ca, ăn trưa bằng cách trực tiếp nấu ăn, mua suất ăn hoặc cấp phiếu ăn thì không tính vào thu nhập chịu thuế của cá nhân.
Với khoản chi bằng tiền, mức 1,2 triệu đồng/người/tháng là ngưỡng được dùng để xác định phần tiền ăn giữa ca, ăn trưa phải tính vào thu nhập chịu thuế TNCN. Phần vượt quá mức này được tính vào thu nhập chịu thuế theo quy định được dẫn chiếu.
Trường hợp doanh nghiệp tổ chức bữa ăn trực tiếp, mua suất ăn hoặc cấp phiếu ăn, khoản lợi ích này không tính vào thu nhập chịu thuế theo chính quy định nêu trên.
Tiền ăn ca có phải đóng BHXH không?
Khoản tiền ăn giữa ca được quy định là một trong các chế độ và phúc lợi khác được ghi thành mục riêng trong hợp đồng lao động theo tiết c2 điểm c khoản 5 Điều 3 Thông tư 10/2020/TT-BLĐTBXH.
Theo điểm b khoản 1 Điều 31 Luật Bảo hiểm xã hội 2024, tiền lương làm căn cứ đóng BHXH bắt buộc đối với người lao động thuộc chế độ tiền lương do người sử dụng lao động quyết định bao gồm mức lương theo công việc hoặc chức danh, phụ cấp lương và các khoản bổ sung khác được thỏa thuận trả thường xuyên, ổn định trong mỗi kỳ trả lương.
Theo nội dung nguồn cung cấp, tiền ăn giữa ca được ghi thành mục riêng trong hợp đồng lao động thuộc nhóm chế độ và phúc lợi khác, không phải là tiền lương làm căn cứ đóng BHXH bắt buộc. Cùng nội dung này, Công văn 1198/CTL&BHXH-BHXH được MAN tổng hợp và dẫn chiếu về các chế độ, phúc lợi khác ghi thành mục riêng trong hợp đồng lao động không phải là tiền lương làm căn cứ tính đóng BHXH bắt buộc.
Những điểm kế toán cần lưu ý khi hạch toán tiền ăn ca
Khi xử lý khoản tiền ăn ca, doanh nghiệp nên rà soát đồng thời chế độ kế toán đang áp dụng, hình thức chi trả và cách thể hiện khoản phúc lợi trong hồ sơ lao động. Các điểm cần kiểm tra gồm:
- Xác định doanh nghiệp đang áp dụng Thông tư 99/2025/TT-BTC hay Thông tư 133/2016/TT-BTC.
- Xác định tiền ăn ca được trả trực tiếp bằng tiền hay doanh nghiệp tổ chức bữa ăn, mua suất ăn hoặc cấp phiếu ăn.
- Nếu tiền ăn ca là khoản phải trả trực tiếp cho người lao động, phản ánh qua TK 334 theo hướng dẫn tương ứng.
- Xác định đúng tài khoản chi phí đối ứng theo bộ phận phát sinh khoản chi.
- Kiểm tra cách ghi nhận tiền ăn giữa ca trong hợp đồng lao động nếu doanh nghiệp áp dụng dưới dạng chế độ, phúc lợi.
- Khi tính thuế TNCN, kiểm tra mức chi bằng tiền và phần vượt 1,2 triệu đồng/người/tháng theo Nghị định 253/2026/NĐ-CP.
Kế toán nên phân loại khoản chi theo bản chất giao dịch thay vì chỉ căn cứ vào tên khoản mục trên bảng lương.
Góc nhìn chuyên môn của MAN
Đối với doanh nghiệp, việc hạch toán tiền ăn ca cần được thực hiện thống nhất giữa chứng từ kế toán, bảng lương, hợp đồng lao động và chính sách phúc lợi nội bộ. Sự thống nhất này giúp doanh nghiệp có cơ sở đối chiếu khi rà soát chi phí, thuế TNCN và tiền lương làm căn cứ đóng BHXH.
MAN – Master Accountant Network lưu ý doanh nghiệp nên tách bạch ba vấn đề khi xử lý tiền ăn ca: hạch toán kế toán, thuế TNCN và BHXH. Một khoản chi được phản ánh qua TK 334 không đồng nghĩa cách xử lý về thuế hoặc BHXH được xác định chỉ từ bút toán kế toán; từng nội dung cần căn cứ vào quy định chuyên ngành tương ứng.
Kết luận
Hạch toán tiền ăn ca phải trả trực tiếp cho người lao động được thực hiện qua TK 334. Khi xác định khoản phải trả, doanh nghiệp ghi Nợ TK 622, 623, 627, 641 hoặc 642 và Có TK 334; khi thanh toán, ghi Nợ TK 334 và Có TK 111 hoặc 112 theo hướng dẫn tại Thông tư 99/2025/TT-BTC.
Bên cạnh nghiệp vụ kế toán, doanh nghiệp cần đồng thời rà soát cách xử lý tiền ăn ca về thuế TNCN và BHXH, đặc biệt đối với khoản chi bằng tiền, ngưỡng 1,2 triệu đồng/người/tháng và cách ghi nhận chế độ phúc lợi trong hợp đồng lao động.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức
Tin tức Kế toán - Thuế
Tin tức
Tin tức Kế toán - Thuế
Tin tức Giấy phép lao động
Tin tức Giấy phép lao động