

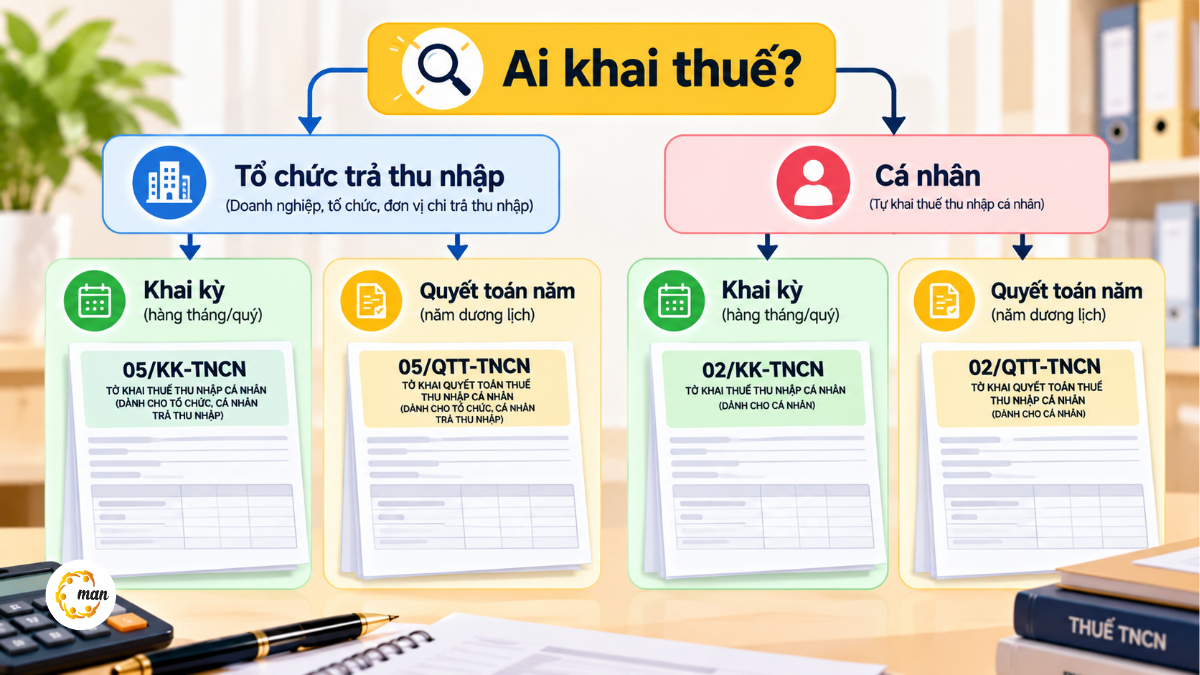
Từ ngày 01/7/2026, mẫu tờ khai thuế thu nhập cá nhân được ban hành tại Phụ lục I Thông tư 89/2026/TT-BTC của Bộ Tài chính, thay cho hệ thống mẫu biểu theo Thông tư 80/2021/TT-BTC. Các mẫu thường dùng nhất gồm 05/KK-TNCN cho tổ chức trả lương, 02/KK-TNCN cho cá nhân tự khai, 05/QTT-TNCN và 02/QTT-TNCN để quyết toán năm. Hồ sơ của kỳ tính thuế trước ngày 01/7/2026 vẫn dùng mẫu cũ theo khoản 1 Điều 100 Thông tư 89/2026/TT-BTC.
Mẫu tờ khai thuế thu nhập cá nhân áp dụng từ 01/7/2026
Thông tư 89/2026/TT-BTC được Bộ Tài chính ban hành ngày 30/6/2026, có hiệu lực từ 01/7/2026 và hướng dẫn Luật Quản lý thuế 2025 cùng Nghị định 252/2026/NĐ-CP. Theo tổng hợp của MISA AMIS, Phụ lục I của thông tư ban hành các mẫu tờ khai thuế TNCN; theo Thư viện Pháp luật, tổ chức trả lương khai theo quý dùng mẫu 05/KK-TNCN, kèm phụ lục 05-1/PBT-KK-TNCN khi phải phân bổ số thuế cho địa phương.
Danh mục các mẫu tờ khai TNCN chính được tổng hợp trong bảng sau.
| Mẫu số | Tên, mục đích | Đối tượng sử dụng |
| 05/KK-TNCN | Tờ khai thuế TNCN (khấu trừ từ tiền lương, tiền công) | Tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công |
| 05-1/PBT-KK-TNCN | Phụ lục bảng xác định số thuế TNCN phải nộp | Tổ chức khai tập trung, phân bổ thuế cho địa phương |
| 02/KK-TNCN | Tờ khai thuế TNCN | Cá nhân cư trú và không cư trú có tiền lương, tiền công tự khai với cơ quan thuế |
| 05/QTT-TNCN | Tờ khai quyết toán thuế TNCN | Tổ chức, cá nhân trả tiền lương, tiền công quyết toán thay cho người lao động |
| 02/QTT-TNCN | Tờ khai quyết toán thuế TNCN | Cá nhân cư trú có tiền lương, tiền công tự quyết toán |
| 06/TNCN | Tờ khai thuế TNCN | Tổ chức khấu trừ thuế từ đầu tư vốn, bản quyền, trúng thưởng |
| 03/BĐS-TNCN | Tờ khai thuế TNCN | Chuyển nhượng, nhận thừa kế, quà tặng là bất động sản |
| 04/CNV-TNCN | Tờ khai thuế TNCN | Chuyển nhượng vốn góp, chứng khoán; tổ chức khai, nộp thay |
| 04/ĐTV-TNCN | Tờ khai thuế TNCN | Cổ tức bằng chứng khoán, lợi tức ghi tăng vốn, chứng khoán thưởng khi chuyển nhượng |
| 04/NNG-TNCN | Tờ khai thuế TNCN | Cá nhân không cư trú có thu nhập từ nước ngoài |
| 04/TKQT-TNCN | Tờ khai thuế TNCN | Thừa kế, quà tặng không phải bất động sản |
| 01/XSBHĐC | Tờ khai thuế TNCN | Doanh nghiệp xổ số, bảo hiểm, bán hàng đa cấp trả thu nhập cho đại lý, cá nhân |
Đi kèm các tờ khai còn có mẫu 07/ĐK-NPT-TNCN đăng ký người phụ thuộc, 08/UQ-QTT-TNCN giấy ủy quyền quyết toán và 08/CK-TNCN bản cam kết thu nhập chưa đến mức phải nộp thuế. Phần lớn mẫu giữ nguyên ký hiệu so với giai đoạn trước, nên kế toán cần chú ý tải đúng phiên bản theo Thông tư 89/2026/TT-BTC.
Bộ hồ sơ quyết toán thuế thu nhập cá nhân năm
Hồ sơ quyết toán TNCN từ tiền lương, tiền công gồm tờ khai chính và các phụ lục bảng kê. Theo danh mục mẫu tại Phụ lục Thông tư 89/2026, các mẫu được sử dụng như sau.
- Tổ chức trả thu nhập: tờ khai 05/QTT-TNCN kèm phụ lục 05-1/BK-QTT-TNCN (cá nhân tính thuế theo biểu lũy tiến từng phần), 05-2/BK-QTT-TNCN (cá nhân tính thuế theo thuế suất toàn phần) và 05-3/BK-QTT-TNCN (người phụ thuộc giảm trừ gia cảnh).
- Cá nhân tự quyết toán: tờ khai 02/QTT-TNCN kèm phụ lục 02-1/BK-QTT-TNCN (bảng kê giảm trừ gia cảnh cho người phụ thuộc), cùng chứng từ khấu trừ thuế nếu có.
Người lao động không thuộc diện ủy quyền có thể tự quyết toán trực tuyến theo hướng dẫn tự quyết toán thuế TNCN của MAN.
Thời hạn nộp tờ khai thuế TNCN năm 2026
Thời hạn nộp hồ sơ khai thuế TNCN từ ngày 01/7/2026 được quy định tại Nghị định 252/2026/NĐ-CP. Theo tổng hợp của VOV và Điều 10 nghị định này, các mốc chính như sau.
| Kỳ khai | Thời hạn nộp hồ sơ |
| Theo tháng | Chậm nhất ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế |
| Theo quý | Chậm nhất ngày cuối cùng của tháng đầu của quý tiếp theo |
| Theo từng lần phát sinh | Chậm nhất ngày thứ 10 kể từ ngày tiếp theo ngày phát sinh nghĩa vụ thuế |
| Quyết toán năm của tổ chức trả thu nhập | Chậm nhất ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch |
| Cá nhân trực tiếp quyết toán | Chậm nhất ngày cuối cùng của tháng thứ 4 kể từ ngày kết thúc năm dương lịch |
Với kỳ quý 3/2026, hạn nộp tờ khai 05/KK-TNCN là ngày 31/10/2026; do ngày này rơi vào thứ Bảy nên được chuyển sang thứ Hai, ngày 02/11/2026. Chi tiết cách xử lý lương tháng 6 trả trong tháng 7 có tại bài khai thuế TNCN quý 3/2026.
Mẫu cũ hay mẫu mới theo kỳ tính thuế
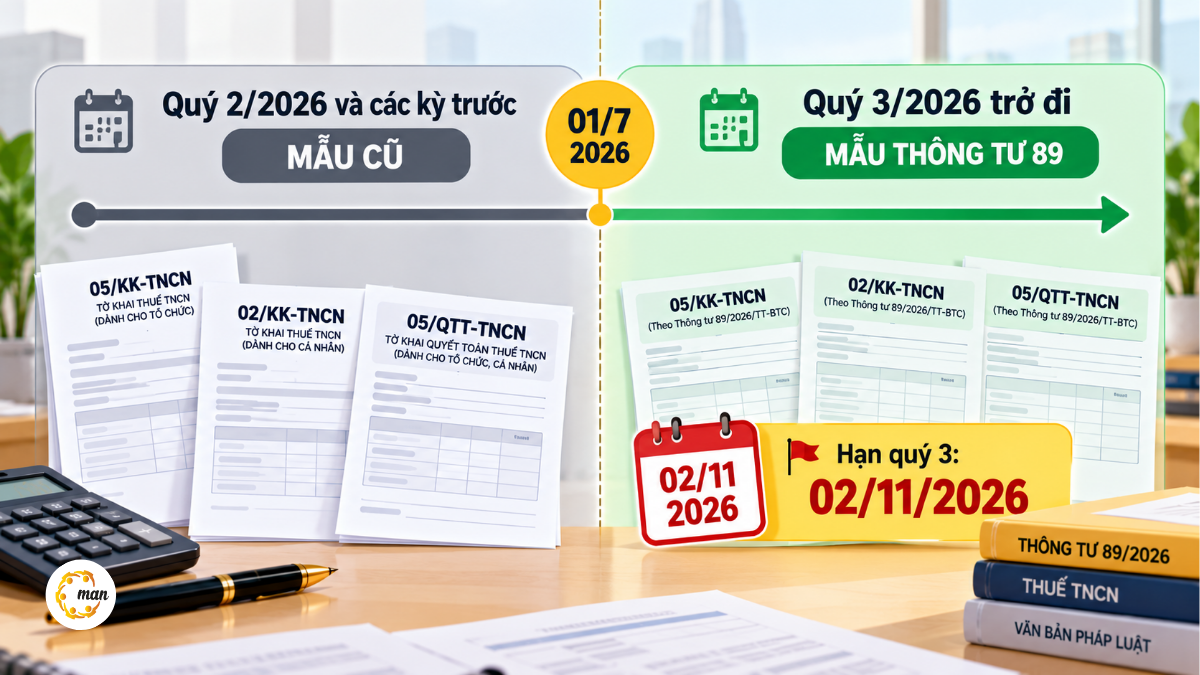
Khoản 1 Điều 100 Thông tư 89/2026/TT-BTC quy định hồ sơ khai thuế có kỳ tính thuế trước ngày 01/7/2026 tiếp tục sử dụng các mẫu biểu áp dụng trước thời điểm thông tư có hiệu lực, theo LuatVietnam. Như vậy, tờ khai quý 2/2026 nộp trong tháng 7/2026 vẫn dùng mẫu cũ, còn tờ khai quý 3/2026 dùng mẫu theo Thông tư 89/2026.
Một số mẫu liên quan đến TNCN như 01/XSBHĐC cũng được thay thế từ 01/7/2026 nhưng giữ nguyên ký hiệu, theo bài 6 biểu mẫu khai thuế được thay thế của MAN. Vì vậy, kế toán nên kiểm tra phiên bản mẫu trên phần mềm kê khai thay vì chỉ đối chiếu mã mẫu.
Hướng dẫn điền tờ khai 05/KK-TNCN
Tờ khai 05/KK-TNCN là mẫu doanh nghiệp dùng nhiều nhất. Khi lập tờ khai, kế toán cần chuẩn bị số liệu theo các nhóm chỉ tiêu sau.
- Thông tin chung: kỳ tính thuế (tháng hoặc quý), tờ khai lần đầu hay bổ sung, tên, mã số thuế và địa chỉ tổ chức trả thu nhập.
- Số lao động: tổng số người lao động, số cá nhân cư trú có hợp đồng từ 3 tháng trở lên và số cá nhân bị khấu trừ thuế.
- Thu nhập chịu thuế: tổng thu nhập chịu thuế đã trả, tách theo cá nhân cư trú, không cư trú và theo nhóm thuộc diện khấu trừ.
- Số thuế đã khấu trừ: tổng số thuế TNCN đã khấu trừ, tách tương tự như phần thu nhập; khai phụ lục 05-1/PBT-KK-TNCN nếu phải phân bổ.
Nếu trong kỳ không phát sinh khấu trừ thuế, tổ chức không phải nộp 05/KK-TNCN, trừ 8 trường hợp như kỳ cuối năm hoặc kỳ có chia, tách, sáp nhập, giải thể, theo khoản 6 Điều 11 Nghị định 252/2026/NĐ-CP được Thư viện Pháp luật tổng hợp.
Lưu ý của MAN khi lập tờ khai thuế thu nhập cá nhân
Từ kinh nghiệm hỗ trợ doanh nghiệp kê khai, đội ngũ chuyên môn của MAN – Master Accountant Network lưu ý một số điểm sau trong giai đoạn chuyển đổi mẫu biểu.
- Không dùng mẫu tải từ nguồn cũ. Nhiều trang vẫn chia sẻ mẫu theo Thông tư 80/2021/TT-BTC; nên dùng mẫu trên phần mềm kê khai của cơ quan thuế hoặc phần mềm đã cập nhật Thông tư 89/2026/TT-BTC.
- Phân biệt mẫu theo kỳ. Khai bổ sung cho kỳ trước 01/7/2026 cần kiểm tra lại mẫu áp dụng, vì quy định chuyển tiếp chỉ nêu rõ hồ sơ khai thuế của kỳ trước thời điểm này.
- Cập nhật chính sách TNCN 2026. Luật Thuế TNCN 109/2025/QH15 và Nghị định 253/2026/NĐ-CP áp dụng từ kỳ tính thuế 2026, ảnh hưởng đến cách tính số thuế trên tờ khai.
- Rà soát người phụ thuộc. Thông tin người phụ thuộc trên phụ lục quyết toán phải khớp với hồ sơ đăng ký, xem thêm người phụ thuộc theo Nghị định 253/2026.
- Tách thu nhập kinh doanh và tiền lương. Hai nguồn thu nhập có cách tính thuế khác nhau nên phải kê khai riêng.
Doanh nghiệp nên chuẩn hóa bộ mẫu tờ khai thuế thu nhập cá nhân
Việc chuyển sang mẫu tờ khai thuế thu nhập cá nhân theo Thông tư 89/2026/TT-BTC không thay đổi nhiều về mã mẫu, nhưng doanh nghiệp cần dùng đúng phiên bản theo kỳ tính thuế và cập nhật chính sách TNCN mới. Trước kỳ quyết toán năm 2026, kế toán nên rà soát lại dữ liệu lương, người phụ thuộc và phần mềm kê khai. Doanh nghiệp cần hỗ trợ có thể tham khảo dịch vụ báo cáo thuế hoặc dịch vụ hoàn thuế TNCN của MAN.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp
Tờ khai thuế TNCN mới nhất năm 2026 là mẫu nào?
Từ ngày 01/7/2026, mẫu tờ khai thuế TNCN được ban hành tại Phụ lục I Thông tư 89/2026/TT-BTC. Tổ chức trả lương dùng mẫu 05/KK-TNCN, cá nhân tự khai dùng mẫu 02/KK-TNCN, quyết toán năm dùng mẫu 05/QTT-TNCN hoặc 02/QTT-TNCN.
Tờ khai quý 2/2026 dùng mẫu cũ hay mẫu mới?
Tờ khai quý 2/2026 có kỳ tính thuế trước ngày 01/7/2026 nên tiếp tục dùng mẫu cũ, theo khoản 1 Điều 100 Thông tư 89/2026/TT-BTC.
Hạn nộp tờ khai 05/KK-TNCN quý 3/2026 là ngày nào?
Hạn nộp là ngày 31/10/2026, nhưng do rơi vào thứ Bảy nên được chuyển sang ngày làm việc tiếp theo là thứ Hai, ngày 02/11/2026.
Cá nhân tự quyết toán thuế TNCN dùng mẫu nào?
Cá nhân cư trú có tiền lương, tiền công tự quyết toán dùng tờ khai 02/QTT-TNCN kèm phụ lục 02-1/BK-QTT-TNCN nếu có người phụ thuộc, hạn nộp chậm nhất ngày cuối cùng của tháng thứ 4 kể từ ngày kết thúc năm dương lịch.

Nội dung liên quan
Tin tức Kế toán - Thuế
Tin tức
Tin tức Kế toán - Thuế
Tin tức
Tin tức Giấy phép lao động
Tin tức Báo cáo Thuế