

Quy định về quyết toán thuế TNDN khi tách doanh nghiệp đã có thay đổi đáng chú ý, khi khoản 1 Điều 21 Thông tư 89/2026/TT-BTC của Bộ Tài chính chỉ liệt kê trường hợp tổ chức, doanh nghiệp bị chia, bị sáp nhập, bị hợp nhất mà không nêu trường hợp bị tách. Quy định cũ buộc doanh nghiệp bị tách quyết toán thuế đến thời điểm có quyết định tách, tại khoản 3 Điều 9 Thông tư 78/2014/TT-BTC được sửa đổi bởi Điều 7 Thông tư 96/2015/TT-BTC, đã hết hiệu lực từ ngày 12/03/2026. Thay đổi này tác động trực tiếp đến kế hoạch khai thuế của các doanh nghiệp đang tái cấu trúc theo hình thức tách.
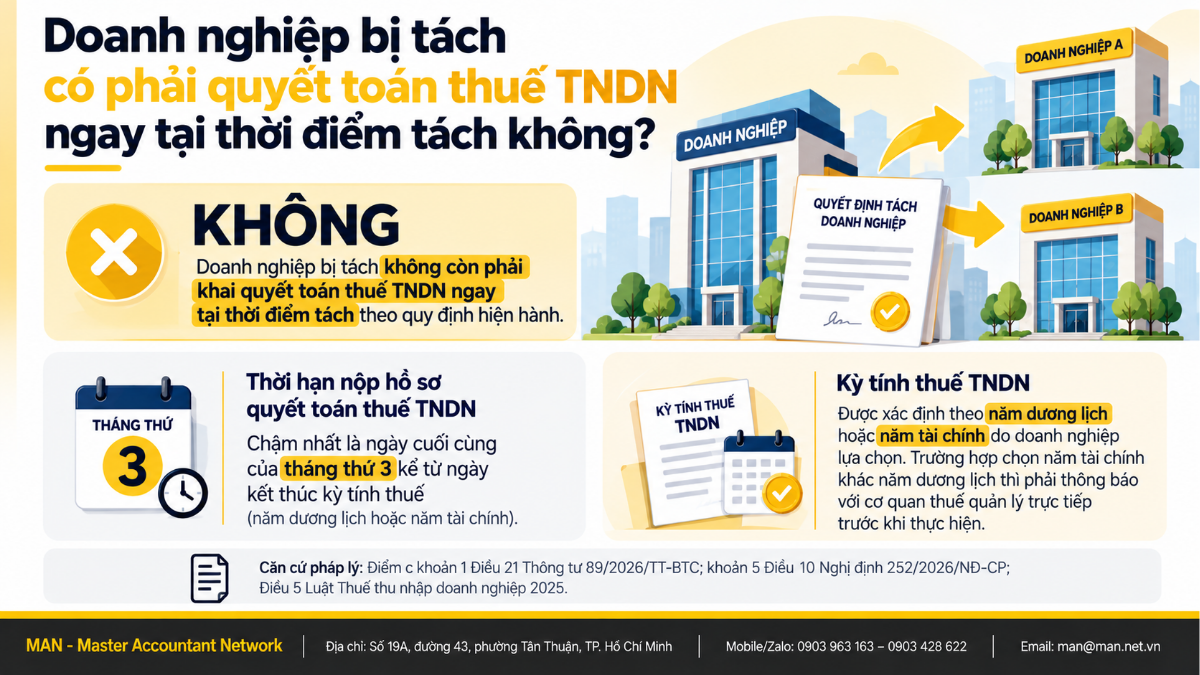
Doanh nghiệp bị tách không còn quyết toán thuế TNDN tại thời điểm tách
Khoản 1 Điều 21 Thông tư 89/2026/TT-BTC quy định người nộp thuế khai quyết toán thuế thu nhập doanh nghiệp trong ba nhóm trường hợp. Ở nhóm quyết toán gắn với việc tổ chức lại, văn bản chỉ nêu thời điểm tổ chức, doanh nghiệp bị chia, bị sáp nhập, bị hợp nhất, không có trường hợp doanh nghiệp bị tách.
Cụ thể, điểm c khoản 1 Điều 21 Thông tư 89/2026/TT-BTC xác định các trường hợp khai quyết toán thuế TNDN như sau.
- Quyết toán khi kết thúc năm (năm dương lịch hoặc năm tài chính), bao gồm cả trường hợp người nộp thuế tạm ngừng hoạt động, kinh doanh không trọn năm.
- Quyết toán đến thời điểm giải thể, phá sản, chấm dứt hoạt động, chấm dứt hợp đồng, cổ phần hóa doanh nghiệp nhà nước hoặc đến thời điểm tổ chức, doanh nghiệp bị chia, bị sáp nhập, bị hợp nhất.
- Không quyết toán năm đối với các hoạt động đã khai thuế TNDN theo từng lần phát sinh theo điểm b khoản 1 Điều 21.
Đối chiếu với quy định trước đây, Thư viện Pháp luật nhận định hiện nay không còn áp dụng quy định về quyết toán thuế TNDN ngay tại thời điểm doanh nghiệp bị tách. Doanh nghiệp bị tách vì vậy thực hiện quyết toán theo các trường hợp chung nêu trên, trong đó phổ biến nhất là quyết toán khi kết thúc năm.
So sánh quy định cũ và mới về quyết toán thuế TNDN khi tách doanh nghiệp
Điểm khác biệt lớn nhất giữa hai giai đoạn nằm ở danh sách các trường hợp tổ chức lại phải quyết toán thuế đến thời điểm có quyết định. Bảng sau đối chiếu nội dung tương ứng giữa quy định cũ và Thông tư 89/2026/TT-BTC.
| Tiêu chí | Khoản 3 Điều 9 Thông tư 78/2014/TT-BTC (sửa đổi bởi Điều 7 Thông tư 96/2015/TT-BTC) | Khoản 1 Điều 21 Thông tư 89/2026/TT-BTC |
| Trường hợp tổ chức lại phải quyết toán | Chuyển đổi loại hình doanh nghiệp, sáp nhập, hợp nhất, chia, tách, giải thể, phá sản | Giải thể, phá sản, chấm dứt hoạt động, chấm dứt hợp đồng, cổ phần hóa doanh nghiệp nhà nước, bị chia, bị sáp nhập, bị hợp nhất |
| Doanh nghiệp bị tách | Quyết toán với cơ quan thuế đến thời điểm có quyết định tách của cơ quan có thẩm quyền, trừ trường hợp không phải quyết toán theo quy định | Không được liệt kê trong nhóm quyết toán đến thời điểm tổ chức lại |
| Hiệu lực | Hết hiệu lực từ ngày 12/03/2026 | Căn cứ được nguồn tin viện dẫn là quy định hiện hành |
Quy định cũ còn hướng dẫn số lỗ phát sinh trước khi chia, tách thành doanh nghiệp khác và đang trong thời gian chuyển lỗ được phân bổ cho các doanh nghiệp sau chia, tách theo tỷ lệ vốn chủ sở hữu được chia, tách, với nguyên tắc chuyển lỗ liên tục không quá 5 năm kể từ năm tiếp sau năm phát sinh lỗ. Nguồn tin không nêu nội dung thay thế cho quy định phân bổ lỗ này trong văn bản mới.
Thời hạn nộp hồ sơ khai quyết toán thuế TNDN theo Nghị định 252/2026/NĐ-CP
Hồ sơ khai quyết toán thuế TNDN năm phải nộp chậm nhất ngày cuối cùng của tháng thứ 03 kể từ ngày kết thúc kỳ quyết toán, theo điểm a khoản 5 Điều 10 Nghị định 252/2026/NĐ-CP. Với doanh nghiệp có kỳ tính thuế theo năm dương lịch, hạn cuối là ngày 31/3 hằng năm; nếu trùng ngày nghỉ thì được tính vào ngày làm việc tiếp theo.
Khoản 5 Điều 10 Nghị định 252/2026/NĐ-CP quy định bốn mốc thời hạn đối với loại thuế khai quyết toán, được tóm tắt trong bảng sau.
| Trường hợp | Thời hạn nộp hồ sơ khai quyết toán |
| Quyết toán theo kỳ (điểm a) | Chậm nhất ngày cuối cùng của tháng thứ 03 kể từ ngày kết thúc kỳ quyết toán thuế |
| Chấm dứt hoạt động, giải thể, phá sản, chấm dứt hợp đồng, cổ phần hóa doanh nghiệp nhà nước, chia, tách, sáp nhập, hợp nhất (điểm b) | Chậm nhất ngày thứ 45 kể từ ngày người nộp thuế có quyết định |
| Cá nhân có thu nhập từ tiền lương, tiền công trực tiếp quyết toán thuế TNCN (điểm c) | Chậm nhất ngày cuối cùng của tháng thứ 04 kể từ ngày kết thúc năm dương lịch |
| Cá nhân cư trú là người nước ngoài kết thúc hợp đồng lao động tại Việt Nam (điểm d) | Trước khi xuất cảnh nhưng không quá 45 ngày kể từ ngày kết thúc hợp đồng lao động |
Với điểm c, trường hợp trong một năm dương lịch cá nhân có mặt tại Việt Nam dưới 183 ngày nhưng tính trong 12 tháng liên tục kể từ ngày đầu tiên có mặt từ 183 ngày trở lên, thời hạn quyết toán năm đầu tiên chậm nhất là ngày cuối cùng của tháng thứ 04 kể từ ngày cuối cùng của tháng tính đủ 12 tháng liên tục. Đối với doanh nghiệp, hai mốc cần quan tâm là điểm a và điểm b.
Kỳ tính thuế TNDN theo năm dương lịch hoặc năm tài chính
Điều 5 Luật Thuế thu nhập doanh nghiệp 2025 quy định kỳ tính thuế TNDN được xác định theo năm dương lịch hoặc năm tài chính do doanh nghiệp lựa chọn, trừ trường hợp tại khoản 2 Điều này. Doanh nghiệp chọn năm tài chính khác năm dương lịch phải thông báo với cơ quan thuế quản lý trực tiếp trước khi thực hiện.
Kỳ tính thuế đối với doanh nghiệp quy định tại điểm c, điểm d khoản 2 Điều 2 của luật này thực hiện theo quy định của pháp luật về quản lý thuế. Kỳ tính thuế mà doanh nghiệp lựa chọn cũng là căn cứ xác định ngày kết thúc kỳ quyết toán, từ đó tính hạn nộp hồ sơ theo điểm a khoản 5 Điều 10 Nghị định 252/2026/NĐ-CP.
Lưu ý của MAN về quyết toán thuế TNDN khi tách doanh nghiệp
Một điểm cần đọc kỹ là khoản 1 Điều 21 Thông tư 89/2026/TT-BTC không liệt kê trường hợp bị tách, trong khi điểm b khoản 5 Điều 10 Nghị định 252/2026/NĐ-CP vẫn nêu quyết định tách khi quy định thời hạn 45 ngày. Vì vậy, đội ngũ chuyên môn của MAN – Master Accountant Network khuyến nghị doanh nghiệp không nên mặc định bỏ qua mọi nghĩa vụ khai thuế phát sinh tại thời điểm tách, mà nên xác nhận với cơ quan thuế quản lý trực tiếp trước khi chốt phương án. Khi chuẩn bị tách, doanh nghiệp nên chủ động thực hiện một số việc sau.
- Xác định đúng hình thức tổ chức lại. Đối chiếu quyết định của cơ quan có thẩm quyền để phân biệt trường hợp bị tách với các trường hợp bị chia, sáp nhập doanh nghiệp hoặc hợp nhất, vì chỉ các trường hợp sau được nêu tại điểm c.2 khoản 1 Điều 21.
- Theo dõi riêng số lỗ trước khi tách. Quy định phân bổ lỗ theo tỷ lệ vốn chủ sở hữu thuộc văn bản đã hết hiệu lực, nên doanh nghiệp cần lập bảng theo dõi lỗ theo năm phát sinh và kiểm tra căn cứ hiện hành trước khi phân bổ.
- Chuẩn bị số liệu quyết toán năm. Rà soát các khoản chi phí không được trừ, doanh thu và thu nhập phát sinh trước, sau thời điểm tách để tờ khai quyết toán cuối năm phản ánh đúng kết quả kinh doanh.
- Ghi nhận mốc thời hạn. Doanh nghiệp có kỳ tính thuế theo năm dương lịch nộp hồ sơ quyết toán năm chậm nhất ngày 31/3; trường hợp được cơ quan thuế xác định thuộc điểm b khoản 5 Điều 10 thì hạn là ngày thứ 45 kể từ ngày có quyết định.
- Giữ sổ sách tách bạch. Tài sản, công nợ và vốn chủ sở hữu chuyển sang doanh nghiệp mới nên được ghi nhận rõ trên sổ kế toán; doanh nghiệp có thể cân nhắc dịch vụ kế toán nếu bộ máy nội bộ chưa đủ nguồn lực trong giai đoạn chuyển tiếp.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp
Doanh nghiệp bị tách có phải quyết toán thuế TNDN ngay tại thời điểm tách?
Theo khoản 1 Điều 21 Thông tư 89/2026/TT-BTC, trường hợp bị tách không nằm trong nhóm phải quyết toán đến thời điểm tổ chức lại, nên hiện nay không còn áp dụng quy định quyết toán thuế TNDN ngay tại thời điểm doanh nghiệp bị tách như trước đây.
Hạn nộp hồ sơ quyết toán thuế TNDN năm là ngày nào?
Theo điểm a khoản 5 Điều 10 Nghị định 252/2026/NĐ-CP, hạn nộp là ngày cuối cùng của tháng thứ 03 kể từ ngày kết thúc kỳ quyết toán, tức ngày 31/3 với doanh nghiệp có kỳ tính thuế theo năm dương lịch.
Doanh nghiệp bị chia, sáp nhập, hợp nhất nộp hồ sơ quyết toán trong bao lâu?
Theo điểm b khoản 5 Điều 10 Nghị định 252/2026/NĐ-CP, hồ sơ khai quyết toán phải nộp chậm nhất ngày thứ 45 kể từ ngày người nộp thuế có quyết định chia, tách, sáp nhập, hợp nhất.
Doanh nghiệp nên chủ động rà soát kế hoạch tách?
Thay đổi về quyết toán thuế TNDN khi tách doanh nghiệp giúp giảm một thủ tục quyết toán giữa kỳ, nhưng không làm mất nghĩa vụ quyết toán năm và việc theo dõi lỗ, tài sản, vốn sau tách. Doanh nghiệp đang có kế hoạch tách nên rà soát kỳ tính thuế, mốc thời hạn và cách xử lý số lỗ, đồng thời trao đổi với cơ quan thuế quản lý trực tiếp ở những điểm còn khác nhau giữa các văn bản. Với các hồ sơ tái cấu trúc phức tạp, doanh nghiệp có thể tham khảo dịch vụ quyết toán thuế để được rà soát theo tình huống cụ thể.

Nội dung liên quan
Tin tức Kế toán - Thuế
Tin tức Giấy phép lao động
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế