

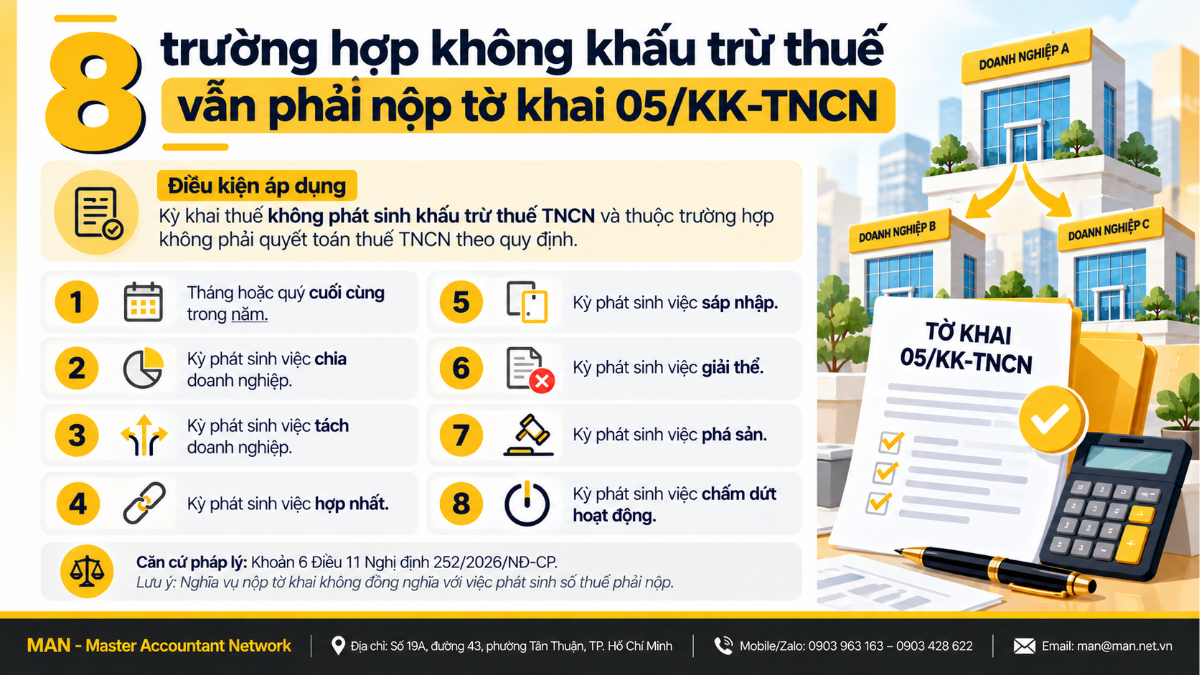
Tổ chức, cá nhân trả thu nhập khai thuế TNCN theo tháng, quý không phải nộp tờ khai 05/KK-TNCN khi kỳ đó không phát sinh khấu trừ thuế, nhưng khoản 6 Điều 11 Nghị định 252/2026/NĐ-CP xác định 8 trường hợp vẫn phải nộp. Đó là tháng, quý cuối cùng trong năm và tháng, quý phát sinh việc chia, tách, hợp nhất, sáp nhập, giải thể, phá sản, chấm dứt hoạt động, khi tổ chức, cá nhân trả thu nhập thuộc trường hợp không phải quyết toán thuế TNCN. Với kỳ quý 3/2026, hạn nộp hồ sơ khai thuế và tiền thuế TNCN là ngày 02/11/2026 do ngày 31/10/2026 rơi vào thứ Bảy.
8 trường hợp vẫn phải nộp tờ khai 05/KK-TNCN dù không khấu trừ
Khoản 6 Điều 11 Nghị định 252/2026/NĐ-CP quy định tổ chức, cá nhân trả thu nhập khai thuế TNCN theo tháng, quý không phải nộp hồ sơ khai thuế nếu trong tháng, quý đó không phát sinh việc khấu trừ thuế TNCN của đối tượng nhận thu nhập. Quy định này đi kèm một ngoại lệ dành cho kỳ cuối năm và kỳ có biến động về tổ chức hoặc chấm dứt hoạt động.
Ngoại lệ được áp dụng khi đồng thời thỏa hai điều kiện, gồm kỳ đó không phát sinh khấu trừ thuế và tổ chức, cá nhân trả thu nhập thuộc trường hợp không phải quyết toán thuế TNCN theo hướng dẫn của Bộ trưởng Bộ Tài chính. Khi đó, hồ sơ khai thuế TNCN vẫn phải nộp cho kỳ thuộc một trong 8 trường hợp được nhóm lại trong bảng sau.
| Nhóm | Tháng hoặc quý phải nộp hồ sơ khai thuế | Số trường hợp |
| Kỳ cuối năm | Tháng hoặc quý cuối cùng trong năm | 1 |
| Tổ chức lại doanh nghiệp | Tháng hoặc quý phát sinh việc chia, tách, hợp nhất, sáp nhập | 4 |
| Chấm dứt tồn tại, hoạt động | Tháng hoặc quý phát sinh việc giải thể, phá sản, chấm dứt hoạt động | 3 |
Như vậy, Thư viện Pháp luật tổng hợp thành 8 trường hợp không khấu trừ thuế vẫn phải nộp hồ sơ khai thuế TNCN của tháng, quý tương ứng. Bên cạnh đó, khoản 7 Điều 11 Nghị định 252/2026/NĐ-CP quy định tổ chức, cá nhân không phát sinh trả thu nhập từ tiền lương, tiền công thì không phải nộp hồ sơ khai quyết toán thuế TNCN đối với thu nhập từ tiền lương, tiền công.
Thu nhập miễn thuế TNCN vẫn phải nộp hồ sơ khai thuế
Khoản 2 Điều 11 Nghị định 252/2026/NĐ-CP quy định tổ chức, cá nhân trả thu nhập và cá nhân trực tiếp khai thuế không phải nộp hồ sơ khai thuế TNCN đối với thu nhập được miễn thuế theo Điều 4 và Điều 5 Luật Thuế thu nhập cá nhân. Ngoại lệ là các khoản miễn thuế tại khoản 1, 2, 17 Điều 4, thu nhập của chuyên gia từ dự án khởi nghiệp sáng tạo tại khoản 19 Điều 4 và các khoản 2, 3, 4 Điều 5 của luật này.
Theo tổng hợp từ nguồn tin, các khoản thu nhập được miễn thuế TNCN nhưng vẫn phải nộp hồ sơ khai thuế gồm bảy nhóm sau.
- Thu nhập từ chuyển nhượng, nhận thừa kế, quà tặng là bất động sản giữa vợ với chồng; cha đẻ, mẹ đẻ với con đẻ; cha nuôi, mẹ nuôi với con nuôi; cha chồng, mẹ chồng với con dâu; cha vợ, mẹ vợ với con rể; ông nội, bà nội với cháu nội; ông ngoại, bà ngoại với cháu ngoại; anh, chị, em ruột với nhau.
- Thu nhập từ chuyển nhượng nhà ở, quyền sử dụng đất ở và tài sản gắn liền với đất ở của cá nhân trong trường hợp cá nhân chỉ có một nhà ở, đất ở duy nhất tại Việt Nam.
- Thu nhập từ tiền lương, tiền công từ thực hiện nhiệm vụ khoa học, công nghệ và đổi mới sáng tạo.
- Thu nhập của nhà đầu tư cá nhân, chuyên gia từ dự án khởi nghiệp sáng tạo, sáng lập viên cho doanh nghiệp khởi nghiệp sáng tạo, nhà đầu tư cá nhân góp vốn vào quỹ đầu tư mạo hiểm.
- Thu nhập từ tiền lương, tiền công được miễn thuế trong thời hạn 05 năm của nhân lực công nghiệp công nghệ số chất lượng cao, từ dự án hoạt động công nghiệp công nghệ số trong khu công nghệ số tập trung, dự án nghiên cứu và phát triển, sản xuất sản phẩm công nghệ số trọng điểm, chip bán dẫn, hệ thống trí tuệ nhân tạo hoặc hoạt động đào tạo nhân lực công nghiệp công nghệ số.
- Thu nhập từ tiền lương, tiền công được miễn thuế trong thời hạn 05 năm của nhân lực công nghệ cao thực hiện hoạt động nghiên cứu và phát triển công nghệ cao hoặc công nghệ chiến lược thuộc danh mục theo quy định của pháp luật về công nghệ cao.
- Thu nhập từ chuyển nhượng chứng chỉ quỹ mở thành lập theo quy định của pháp luật về chứng khoán, được nắm giữ từ 02 năm trở lên kể từ ngày mua.
Điểm chung của các nhóm trên là thu nhập được miễn thuế nhưng vẫn phải kê khai, nên doanh nghiệp chi trả các khoản thu nhập này cần theo dõi riêng trên sổ sách để đưa vào hồ sơ khai thuế đúng kỳ.
Hạn nộp tờ khai 05/KK-TNCN quý 3/2026 là ngày 02/11/2026
Kỳ tính thuế TNCN quý 3/2026 kéo dài từ ngày 01/7/2026 đến hết ngày 30/9/2026, với hạn nộp hồ sơ khai thuế và tiền thuế chậm nhất là ngày 31/10/2026. Do ngày 31/10/2026 rơi vào thứ Bảy, thời hạn được chuyển sang ngày làm việc tiếp theo là thứ Hai, ngày 02/11/2026.
Mốc thời hạn này được xác định từ nhiều căn cứ pháp lý khác nhau, được tổng hợp trong bảng sau.
| Nội dung | Căn cứ | Quy định |
| Kỳ tính thuế theo quý | Khoản 2 Điều 9 Nghị định 252/2026/NĐ-CP | Từ ngày đầu quý đến ngày cuối quý của năm dương lịch hoặc năm tài chính |
| Hạn nộp hồ sơ khai thuế quý | Điều 10 Nghị định 252/2026/NĐ-CP | Chậm nhất ngày cuối cùng của tháng đầu của quý tiếp theo quý phát sinh nghĩa vụ thuế |
| Hạn nộp tiền thuế | Điểm a khoản 1 Điều 14 Luật Quản lý thuế 2025 | Người nộp thuế tự tính thuế nộp chậm nhất ngày cuối cùng của thời hạn nộp hồ sơ khai thuế |
| Nộp hồ sơ điện tử | Khoản 1 Điều 11 Thông tư 89/2026/TT-BTC | Nộp 24 giờ trong ngày, 7 ngày trong tuần, kể cả ngày nghỉ, ngày lễ và ngày Tết |
| Gia hạn nộp thuế | Nghị định 245/2026/NĐ-CP | Doanh nghiệp không được gia hạn tiền thuế TNCN quý 3 |
Vì hệ thống nhận hồ sơ điện tử cả vào ngày nghỉ, doanh nghiệp vẫn có thể nộp ngay trong ngày 31/10/2026 nếu muốn hoàn tất sớm, thay vì dồn đến ngày làm việc cuối cùng.
Lưu ý của MAN khi xác định nghĩa vụ kê khai thuế TNCN
Một hiểu nhầm thường gặp là cứ không phát sinh khấu trừ thì bỏ qua tờ khai. Thực tế, khoản 6 Điều 11 Nghị định 252/2026/NĐ-CP chỉ miễn nộp cho các kỳ thông thường, còn kỳ cuối năm và kỳ có sự kiện tổ chức lại hoặc chấm dứt hoạt động cần được xem xét riêng. Từ góc độ tuân thủ, đội ngũ chuyên môn của MAN – Master Accountant Network lưu ý doanh nghiệp một số điểm sau.
- Xác định kỳ khai tháng hay quý. Ngoại lệ gắn với tháng hoặc quý theo kỳ khai của doanh nghiệp; với doanh nghiệp khai theo quý và có năm dương lịch, quý cuối cùng trong năm là quý 4.
- Kiểm tra điều kiện quyết toán. Ngoại lệ chỉ áp dụng khi doanh nghiệp thuộc trường hợp không phải quyết toán thuế TNCN theo hướng dẫn của Bộ trưởng Bộ Tài chính, nên cần xác định điều kiện này trước khi quyết định có nộp hồ sơ hay không.
- Đánh dấu kỳ có sự kiện tổ chức lại. Khi có quyết định chia, tách, hợp nhất hoặc sáp nhập doanh nghiệp, kế toán nên ghi nhận ngay tháng, quý phát sinh để không bỏ sót hồ sơ khai thuế dù kỳ đó không khấu trừ.
- Rà soát thu nhập miễn thuế. Các khoản thuộc bảy nhóm miễn thuế nêu trên vẫn phải được kê khai, không được loại khỏi hồ sơ chỉ vì không phát sinh số thuế phải nộp.
- Không trông chờ gia hạn. Tiền thuế TNCN quý 3 không thuộc diện gia hạn theo Nghị định 245/2026/NĐ-CP, nên doanh nghiệp cần chuẩn bị nguồn tiền nộp đúng hạn; cách ghi nhận lương tháng 6 trả trong tháng 7 vào kỳ khai thuế TNCN quý 3/2026 cũng cần được kiểm tra trước khi nộp.
Doanh nghiệp nên rà soát lịch nộp tờ khai 05/KK-TNCN
Quy định tại Nghị định 252/2026/NĐ-CP giúp doanh nghiệp giảm thủ tục ở những kỳ không khấu trừ thuế, nhưng không áp dụng cho mọi kỳ. Trước kỳ quý 4 và trước mỗi sự kiện chia, tách, hợp nhất, sáp nhập, giải thể hoặc chấm dứt hoạt động, kế toán nên rà soát lại nghĩa vụ nộp tờ khai 05/KK-TNCN, đồng thời hoàn tất hồ sơ quý 3/2026 trước ngày 02/11/2026. Doanh nghiệp chưa có bộ phận thuế chuyên trách có thể cân nhắc dịch vụ báo cáo thuế để kiểm soát lịch kê khai theo từng kỳ.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp
Không phát sinh khấu trừ có phải nộp tờ khai 05/KK-TNCN?
Thông thường là không, theo khoản 6 Điều 11 Nghị định 252/2026/NĐ-CP. Tuy nhiên, nếu đó là tháng, quý cuối cùng trong năm hoặc tháng, quý phát sinh việc chia, tách, hợp nhất, sáp nhập, giải thể, phá sản, chấm dứt hoạt động và tổ chức trả thu nhập thuộc trường hợp không phải quyết toán thuế TNCN, hồ sơ khai thuế vẫn phải nộp.
Hạn nộp hồ sơ khai thuế TNCN quý 3/2026 là ngày nào?
Hạn nộp hồ sơ khai thuế và tiền thuế TNCN quý 3/2026 là ngày 02/11/2026, do ngày 31/10/2026 rơi vào thứ Bảy và thời hạn được chuyển sang ngày làm việc tiếp theo.
Thu nhập được miễn thuế TNCN có phải kê khai?
Phần lớn thu nhập miễn thuế theo Điều 4 và Điều 5 Luật Thuế thu nhập cá nhân không phải kê khai, trừ các khoản tại khoản 1, 2, 17 Điều 4, thu nhập của chuyên gia từ dự án khởi nghiệp sáng tạo tại khoản 19 Điều 4 và khoản 2, 3, 4 Điều 5, theo khoản 2 Điều 11 Nghị định 252/2026/NĐ-CP.

Nội dung liên quan
Tin tức Kế toán - Thuế
Tin tức Giấy phép lao động
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế