

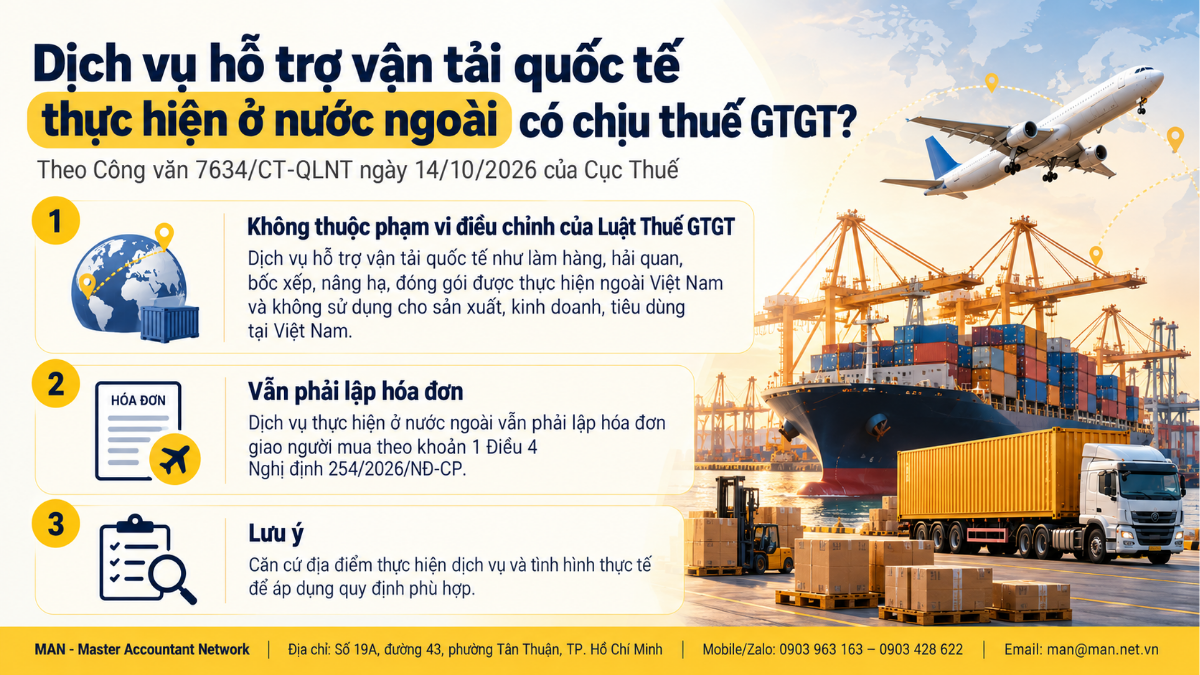
Dịch vụ hỗ trợ vận tải quốc tế như làm hàng, hải quan, bốc xếp, nâng hạ, đóng gói nếu không thực hiện tại Việt Nam và không dùng cho sản xuất kinh doanh, tiêu dùng ở Việt Nam thì không thuộc phạm vi điều chỉnh của Luật Thuế giá trị gia tăng. Đây là hướng dẫn của Cục Thuế tại Công văn 7634/CT-QLNT ngày 14/10/2026 gửi Công ty TNHH MTV Logistics Viettel. Cục Thuế đồng thời lưu ý doanh nghiệp vẫn phải lập hóa đơn giao cho người mua theo khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP.
Cục Thuế trả lời về thuế GTGT với dịch vụ thực hiện ở nước ngoài
Công văn 7634/CT-QLNT do Cục Thuế (Bộ Tài chính) ban hành ngày 14/10/2026, trả lời văn bản số 649/LOG-TC ngày 12/8/2026 của Công ty TNHH MTV Logistics Viettel về chính sách thuế giá trị gia tăng (GTGT) và hóa đơn. Văn bản do Phó Trưởng Ban Quản lý, phát triển nguồn thu Phạm Thị Minh Hiền ký thừa lệnh Cục trưởng, theo bản tin của LuatVietnam.
Hai căn cứ được Cục Thuế viện dẫn trong công văn gồm:
- Điều 3 Luật Thuế GTGT số 48/2024/QH15 ngày 26/11/2024 quy định về đối tượng chịu thuế, theo đó hàng hóa, dịch vụ dùng cho sản xuất, kinh doanh và tiêu dùng tại Việt Nam là đối tượng chịu thuế GTGT, trừ các đối tượng không chịu thuế.
- Khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP ngày 30/6/2026 của Chính phủ quy định về nguyên tắc lập, quản lý, sử dụng hóa đơn, chứng từ điện tử.
Đây là công văn trả lời cho một doanh nghiệp cụ thể, nhưng cách Cục Thuế áp dụng hai căn cứ trên là tham chiếu hữu ích cho các đơn vị giao nhận, logistics có phát sinh công đoạn dịch vụ ở nước ngoài.
Dịch vụ hỗ trợ vận tải quốc tế ở nước ngoài không thuộc phạm vi Luật Thuế GTGT
Theo Công văn 7634/CT-QLNT, trường hợp Công ty TNHH MTV Logistics Viettel cung cấp cho doanh nghiệp Việt Nam các dịch vụ hỗ trợ vận tải quốc tế như làm hàng, hải quan, bốc xếp, nâng hạ, đóng gói, mà các dịch vụ này không thực hiện tại Việt Nam, không sử dụng cho sản xuất kinh doanh và tiêu dùng ở Việt Nam, thì không thuộc phạm vi điều chỉnh của Luật Thuế GTGT.
Kết luận này gắn với ba điều kiện được nêu đồng thời trong công văn. Bảng sau tóm tắt các điều kiện và ý nghĩa thực tế khi doanh nghiệp tự đối chiếu.
| Điều kiện trong công văn | Nội dung | Điểm kế toán cần lưu ý |
| Nơi thực hiện dịch vụ | Dịch vụ không thực hiện tại Việt Nam | Cần chứng minh công đoạn làm hàng, bốc xếp, nâng hạ, đóng gói diễn ra ở nước ngoài |
| Mục đích sử dụng | Không dùng cho sản xuất kinh doanh tại Việt Nam | Đối chiếu hợp đồng và nội dung dịch vụ với hoạt động của bên mua |
| Nơi tiêu dùng | Không tiêu dùng ở Việt Nam | Lưu hồ sơ chứng minh địa điểm cung cấp và tiêu dùng dịch vụ |
Nếu một trong các điều kiện trên không đáp ứng, ví dụ một phần dịch vụ được thực hiện tại cảng hoặc kho ở Việt Nam, kết luận của công văn không còn áp dụng nguyên vẹn cho phần đó và doanh nghiệp cần xác định lại nghĩa vụ thuế.
Vẫn phải lập hóa đơn giao cho người mua
Không thuộc phạm vi điều chỉnh của Luật Thuế GTGT không có nghĩa là được bỏ qua hóa đơn. Cục Thuế nêu rõ, về nguyên tắc, tổ chức, cá nhân bán hàng hóa, cung cấp dịch vụ phải lập hóa đơn giao cho người mua. Vì vậy, với hoạt động cung cấp dịch vụ được thực hiện (diễn ra) ở nước ngoài, Công ty lập hóa đơn giao cho người mua theo khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP. Nghị định này có hiệu lực từ ngày 01/7/2026, chi tiết các điểm mới được MAN tổng hợp tại bài Nghị định 254/2026/NĐ-CP về hóa đơn, chứng từ điện tử.
Cuối công văn, Cục Thuế đề nghị Công ty căn cứ các quy định, hướng dẫn nêu trên và tình hình thực tế của đơn vị để thực hiện theo quy định.
Góc nhìn chuyên môn của MAN
Điểm dễ hiểu nhầm nhất của công văn nằm ở cách diễn đạt. Một số bản tin tóm tắt hướng dẫn này là dịch vụ “được miễn nộp thuế GTGT”, trong khi Cục Thuế dùng cụm từ “không thuộc phạm vi điều chỉnh của Luật Thuế GTGT”. Về bản chất pháp lý, đây là ba trường hợp khác nhau, được so sánh trong bảng sau.
| Trường hợp | Căn cứ trong Luật 48/2024/QH15 | Khác biệt chính |
| Không thuộc phạm vi điều chỉnh | Không đáp ứng Điều 3 (không dùng cho sản xuất, kinh doanh và tiêu dùng tại Việt Nam) | Là kết luận của Công văn 7634/CT-QLNT cho dịch vụ thực hiện ở nước ngoài |
| Đối tượng không chịu thuế | Thuộc danh mục tại Điều 5 | Danh mục cụ thể do luật liệt kê |
| Thuế suất 0% | Khoản 1 Điều 9, gồm dịch vụ xuất khẩu cung cấp trực tiếp cho tổ chức, cá nhân ở nước ngoài và tiêu dùng ở ngoài Việt Nam | Vẫn là đối tượng chịu thuế, áp dụng mức thuế suất 0% |
Sự phân biệt này quan trọng vì mỗi trường hợp kéo theo cách kê khai và xử lý thuế đầu vào khác nhau. Trong tình huống của công văn, bên mua là doanh nghiệp Việt Nam, nên doanh nghiệp không nên mặc nhiên xếp dịch vụ vào nhóm dịch vụ xuất khẩu chịu thuế suất 0%, cũng không nên nhầm với các đối tượng không chịu thuế GTGT.
Từ hướng dẫn trên, đội ngũ chuyên môn MAN – Master Accountant Network khuyến nghị doanh nghiệp logistics, giao nhận rà soát một số việc sau.
- Tách bạch công đoạn trong hợp đồng. Ghi rõ dịch vụ nào thực hiện ở nước ngoài, dịch vụ nào thực hiện tại Việt Nam, vì công văn chỉ áp dụng cho phần dịch vụ đáp ứng đủ các điều kiện.
- Lưu hồ sơ chứng minh. Chuẩn bị chứng từ thể hiện địa điểm thực hiện và tiêu dùng dịch vụ như hợp đồng, chứng từ của đại lý nước ngoài, biên bản nghiệm thu.
- Lập hóa đơn đúng nguyên tắc. Lập và giao hóa đơn theo khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP; cách thể hiện chỉ tiêu thuế suất trên hóa đơn nên được thống nhất với cơ quan thuế quản lý vì công văn không hướng dẫn chi tiết.
- Rà soát thuế GTGT đầu vào. Công văn không đề cập việc khấu trừ thuế GTGT đầu vào liên quan đến các dịch vụ này, nên doanh nghiệp cần đối chiếu thêm Luật Thuế GTGT và Nghị định 181/2025/NĐ-CP trước khi kê khai khấu trừ.
Sai sót về hóa đơn hoặc kê khai có thể dẫn đến xử phạt, mức phạt tham khảo tại bài tổng hợp mức phạt về thuế và hóa đơn. Trước đó, Cục Thuế cũng đã có Công văn 7552/CT-QLNT về thuế GTGT với doanh nghiệp chế xuất, cho thấy cơ quan thuế đang hướng dẫn khá cụ thể theo từng tình huống thực tế.
Start
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp
Dịch vụ hỗ trợ vận tải quốc tế ở nước ngoài có phải chịu thuế GTGT?
Theo Công văn 7634/CT-QLNT, nếu dịch vụ hỗ trợ vận tải quốc tế như làm hàng, hải quan, bốc xếp, nâng hạ, đóng gói không thực hiện tại Việt Nam, không dùng cho sản xuất kinh doanh và tiêu dùng ở Việt Nam thì không thuộc phạm vi điều chỉnh của Luật Thuế GTGT.
Có phải lập hóa đơn cho dịch vụ thực hiện ở nước ngoài?
Có. Cục Thuế hướng dẫn doanh nghiệp lập hóa đơn giao cho người mua theo khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP đối với hoạt động cung cấp dịch vụ được thực hiện ở nước ngoài.
Không thuộc phạm vi điều chỉnh có giống thuế suất 0%?
Không. Thuế suất 0% áp dụng cho đối tượng chịu thuế theo khoản 1 Điều 9 Luật Thuế GTGT số 48/2024/QH15, như dịch vụ xuất khẩu cung cấp trực tiếp cho tổ chức, cá nhân ở nước ngoài và tiêu dùng ở ngoài Việt Nam. Trường hợp không thuộc phạm vi điều chỉnh là không đáp ứng điều kiện đối tượng chịu thuế tại Điều 3 của luật.
Doanh nghiệp logistics nên làm gì
Công văn 7634/CT-QLNT làm rõ cách xác định thuế GTGT và hóa đơn đối với dịch vụ hỗ trợ vận tải quốc tế diễn ra ở nước ngoài, với điều kiện dịch vụ không thực hiện, không dùng cho sản xuất kinh doanh và không tiêu dùng tại Việt Nam. Vì đây là văn bản trả lời cho một doanh nghiệp cụ thể, các đơn vị khác nên đối chiếu với hợp đồng và thực tế hoạt động của mình trước khi áp dụng, đồng thời duy trì việc lập hóa đơn đúng quy định. Doanh nghiệp cần hỗ trợ rà soát hồ sơ thuế có thể tham khảo dịch vụ báo cáo thuế của MAN.

Nội dung liên quan
Tin tức
Kế toán - Thuế Tin tức
Tin tức Kiểm toán
Báo cáo Thuế Tin tức
Báo cáo Thuế Tin tức
Tin tức Kế toán - Thuế