

Công văn 8289/TNI-QLDN1 ngày 05/10/2026 của Thuế tỉnh Tây Ninh hướng dẫn xác định tỷ giá ngoại tệ khi lập hóa đơn điện tử đối với hàng hóa xuất khẩu. Theo nội dung được trích dẫn trong nguồn tin, trường hợp doanh nghiệp nhận trước tiền của người mua thì áp dụng tỷ giá giao dịch thực tế tại thời điểm nhận trước đối với phần doanh thu tương ứng với số tiền đã nhận, theo khoản 1.4.2 Tài khoản 413 của Thông tư 99/2025/TT-BTC.
Nội dung chính của Công văn 8289/TNI-QLDN1
Công văn 8289/TNI-QLDN1 được Thuế tỉnh Tây Ninh ban hành ngày 05/10/2026 để trả lời văn bản số ILVN-260903 ngày 03/09/2026 về việc xác định tỷ giá ngoại tệ khi lập hóa đơn điện tử đối với hàng hóa xuất khẩu. Hướng dẫn tại công văn dẫn chiếu Công văn 6810/CT-QLNT ngày 14/09/2026 của Cục Thuế và quy định kế toán tại Thông tư 99/2025/TT-BTC.
Theo phần nội dung công văn được nguồn tin trích dẫn, khi doanh nghiệp nhận trước tiền của người mua, tỷ giá giao dịch thực tế tại thời điểm nhận trước được áp dụng cho doanh thu tương ứng với khoản tiền nhận trước. Không áp dụng tỷ giá tại thời điểm ghi nhận doanh thu cho phần doanh thu đã gắn với khoản tiền nhận trước.
Căn cứ xác định tỷ giá khi nhận trước tiền của người mua
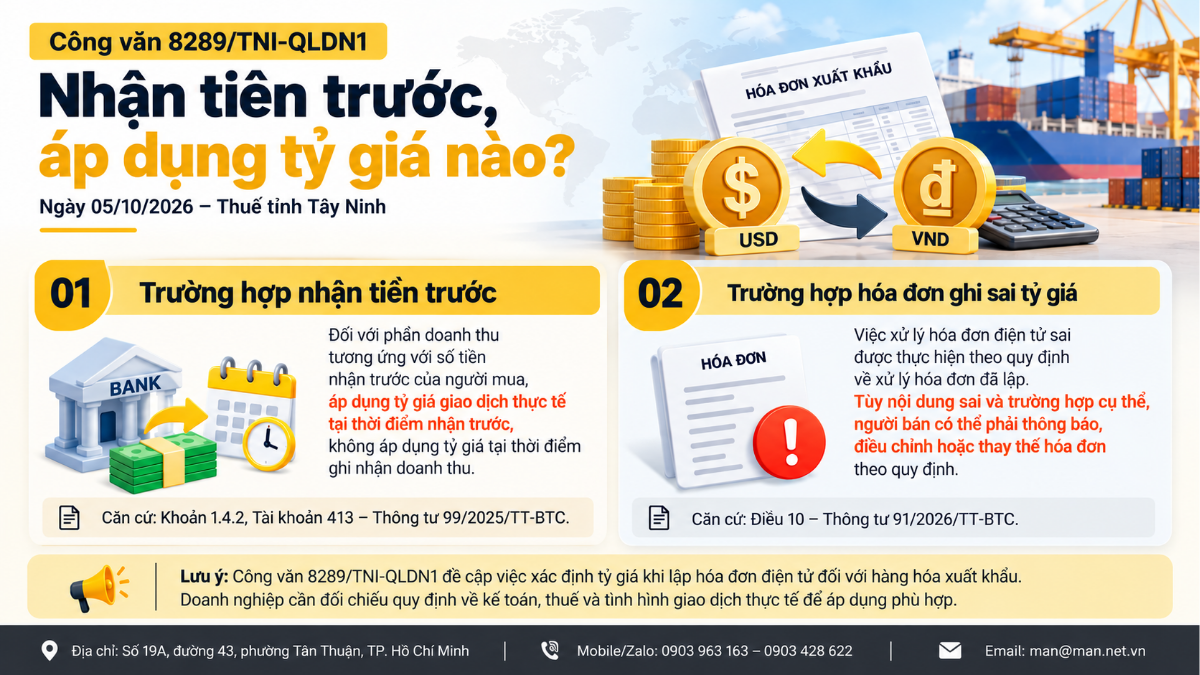
Khoản 1.4.2 Tài khoản 413 thuộc Thông tư 99/2025/TT-BTC quy định nguyên tắc áp dụng tỷ giá giao dịch thực tế đối với một số nghiệp vụ phát sinh bằng ngoại tệ. Theo nội dung được dẫn trong nguồn, với doanh thu liên quan đến khoản nhận trước của người mua, doanh thu tương ứng số tiền nhận trước được áp dụng tỷ giá giao dịch thực tế tại thời điểm nhận trước, thay vì tỷ giá tại thời điểm ghi nhận doanh thu.
Quy định về thể hiện đồng tiền trên hóa đơn cũng được đề cập tại tiết c.1 điểm c Mục 8 Phụ lục Nội dung của hóa đơn kèm theo Nghị định 254/2026/NĐ-CP. Đối với nghiệp vụ kinh tế, tài chính phát sinh bằng ngoại tệ theo quy định của pháp luật về ngoại hối, hóa đơn thể hiện các giá trị liên quan bằng ngoại tệ và người bán đồng thời thể hiện tỷ giá ngoại tệ với đồng Việt Nam theo quy định pháp luật có liên quan.
Doanh nghiệp cần lưu ý gì khi lập hóa đơn
Để áp dụng hướng dẫn phù hợp với từng giao dịch, bộ phận kế toán nên rà soát hợp đồng, chứng từ nhận tiền và thời điểm phát sinh nghiệp vụ trước khi xác định tỷ giá. Các bước kiểm tra nên được thực hiện theo trình tự sau:
- Kiểm tra hợp đồng có quy định tỷ giá hối đoái cụ thể hay không.
- Đối chiếu chứng từ ngân hàng hoặc chứng từ thu tiền để xác định chính xác thời điểm nhận trước của người mua.
- Xác định phần doanh thu tương ứng với khoản tiền đã nhận trước và áp dụng tỷ giá theo quy định kế toán được viện dẫn.
- Đối chiếu tỷ giá và dữ liệu trên hóa đơn điện tử với hồ sơ kế toán, hợp đồng và chứng từ liên quan; lưu lại căn cứ xác định tỷ giá để phục vụ giải trình.
Cần lưu ý rằng hướng dẫn về tỷ giá đối với khoản tiền nhận trước không tự động thay thế việc xem xét các trường hợp giao dịch khác. Nếu hợp đồng có điều khoản tỷ giá riêng hoặc giao dịch có đặc điểm khác, doanh nghiệp cần đối chiếu đầy đủ quy định áp dụng và hồ sơ thực tế trước khi kết luận.
Liên hệ với hướng dẫn về tỷ giá trên hóa đơn
Công văn 8289/TNI-QLDN1 dẫn chiếu Công văn 6810/CT-QLNT về tỷ giá trên hóa đơn. Doanh nghiệp có thể đối chiếu hướng dẫn được dẫn chiếu với trường hợp giao dịch thực tế, đồng thời phân biệt tỷ giá dùng để thể hiện trên hóa đơn với tỷ giá áp dụng cho mục đích kê khai thuế nếu thuộc trường hợp có quy định riêng.
Đối với doanh nghiệp có nghiệp vụ xuất nhập khẩu, bài so sánh tỷ giá hải quan và tỷ giá hóa đơn của MAN cũng có thể hỗ trợ phân biệt mục đích sử dụng của từng loại tỷ giá.
Khuyến nghị từ MAN – Master Accountant Network
Doanh nghiệp nên cập nhật hướng dẫn của Công văn 8289/TNI-QLDN1 vào quy trình kiểm tra hóa đơn và hạch toán giao dịch ngoại tệ, đặc biệt khi phát sinh khoản tiền người mua thanh toán trước. Kế toán cần lưu đầy đủ hợp đồng, chứng từ nhận tiền và căn cứ xác định tỷ giá; trường hợp chưa rõ cách áp dụng, nên đối chiếu văn bản gốc và các hướng dẫn liên quan trước khi lập hoặc điều chỉnh hóa đơn.
Nguồn pháp lý và nguồn đối chiếu: Công văn 8289/TNI-QLDN1 và bài phân tích nguồn; Thông tư 99/2025/TT-BTC; Nghị định 254/2026/NĐ-CP.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế