

Cách tính thuế FCO cho freelancer năm 2026 dựa trên Nghị định 68/2026/NĐ-CP, được sửa đổi bởi Nghị định 141/2026/NĐ-CP với ngưỡng không phải nộp thuế GTGT và thuế TNCN nâng lên 1 tỷ đồng/năm, áp dụng từ 01/01/2026. Freelancer có doanh thu vượt 1 tỷ đồng nộp thuế GTGT theo tỷ lệ trên doanh thu và thuế TNCN trên phần doanh thu vượt 1 tỷ, hoặc chọn tính theo thu nhập. Với dịch vụ như thiết kế, lập trình, marketing, tỷ lệ áp dụng là 5% GTGT và 2% TNCN.
Thuế FCO là gì
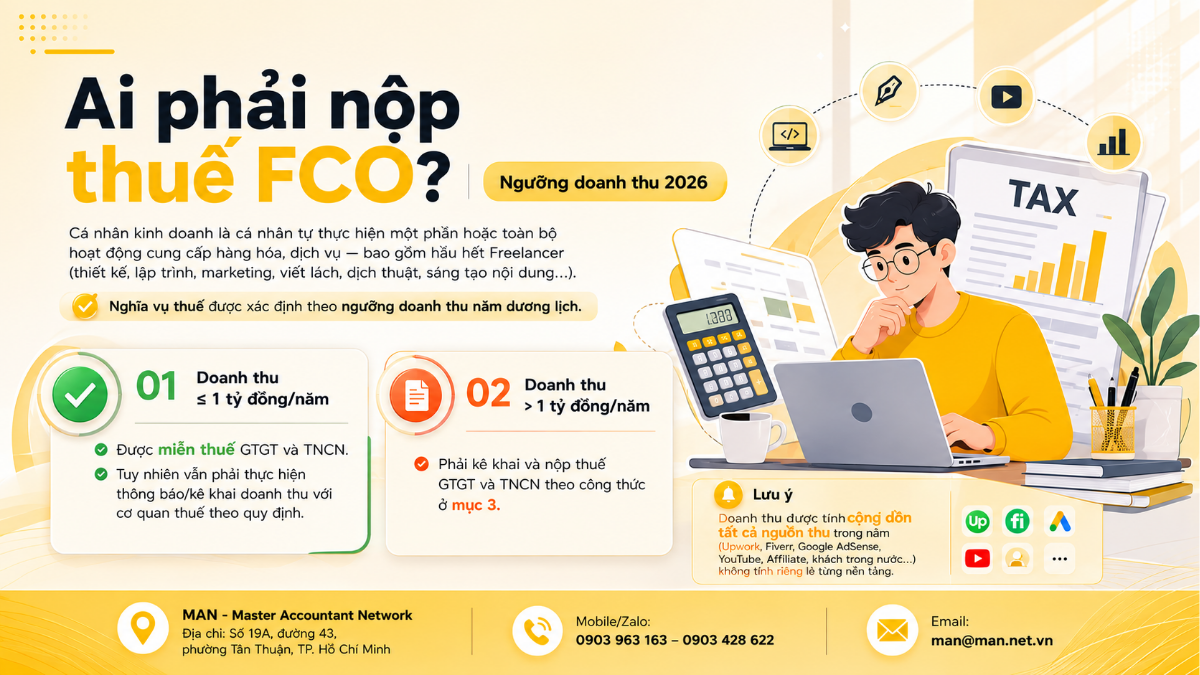
“Thuế FCO” không phải thuật ngữ pháp lý. Trong cộng đồng freelancer, cụm từ này thường dùng để chỉ thuế GTGT và thuế TNCN mà cá nhân làm việc tự do phải nộp khi có doanh thu từ cung cấp dịch vụ, kể cả thu nhập từ các nền tảng nước ngoài như Upwork, Fiverr, Google AdSense hay YouTube. Về bản chất, freelancer được xác định là cá nhân kinh doanh và áp dụng chính sách thuế đối với hộ, cá nhân kinh doanh.
Cần phân biệt với thuế nhà thầu nước ngoài (FCT), là nghĩa vụ do bên Việt Nam khấu trừ khi trả tiền cho tổ chức, cá nhân nước ngoài. Quy định về loại thuế này có tại bài quy định thuế nhà thầu hiện nay.
Ngưỡng 1 tỷ đồng áp dụng từ năm 2026
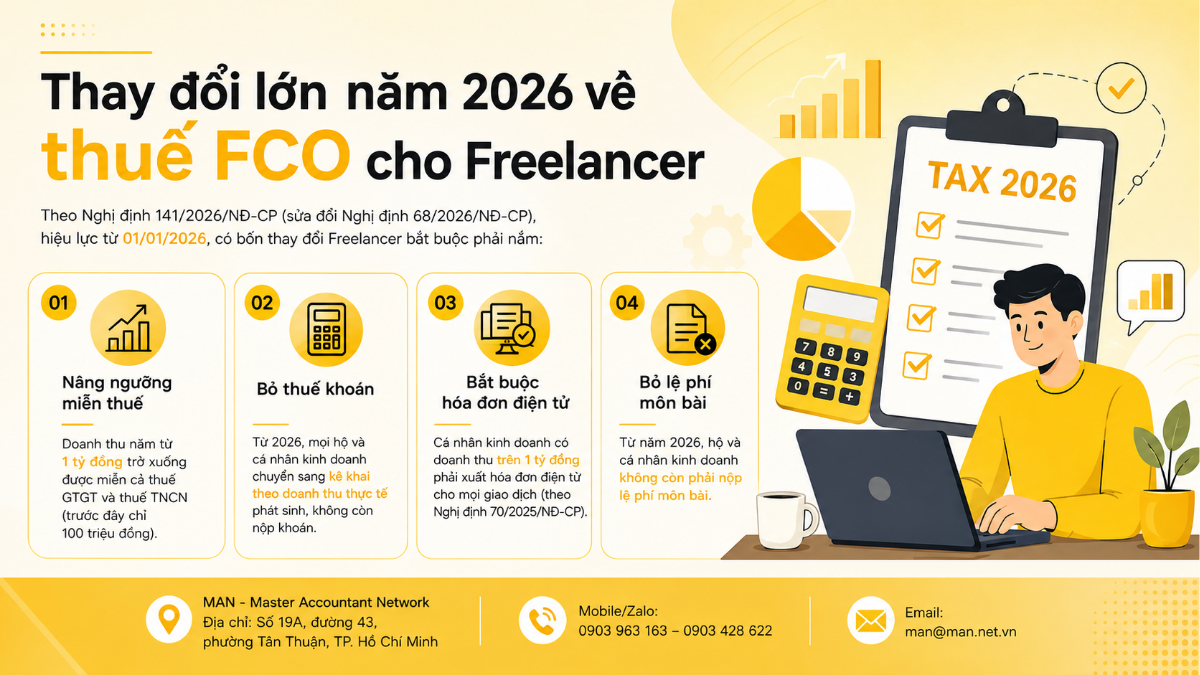
Nghị định 141/2026/NĐ-CP ban hành ngày 29/4/2026, có hiệu lực từ 01/01/2026, sửa cụm từ “500 triệu đồng” thành “1 tỷ đồng” tại Điều 3 về thuế GTGT và Điều 4 về thuế TNCN của Nghị định 68/2026/NĐ-CP, theo MISA AMIS và Tạp chí Công Thương. Như vậy, cá nhân kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống không phải nộp thuế GTGT và thuế TNCN.
Các mốc thay đổi chính so với trước đây được tổng hợp trong bảng sau.
| Nội dung | Trước khi có Nghị định 141/2026 | Từ 01/01/2026 |
| Ngưỡng không phải nộp thuế GTGT, TNCN | 500 triệu đồng/năm (Nghị định 68/2026) | 1 tỷ đồng/năm |
| Thuế khoán | Đã bãi bỏ | Không áp dụng, khai theo doanh thu thực tế |
| Doanh thu từ 1 tỷ trở xuống | Nộp thuế nếu trên 500 triệu | Chỉ thông báo doanh thu theo mẫu 01/TKN-CNKD |
| Hóa đơn điện tử | Theo ngưỡng cũ | Doanh thu trên 1 tỷ phải dùng hóa đơn điện tử có mã của cơ quan thuế |
Theo Thư viện Pháp luật, Nghị định 141/2026/NĐ-CP chỉ sửa ngưỡng và quy định hóa đơn điện tử; các nội dung khác vẫn theo Nghị định 68/2026/NĐ-CP và Thông tư 18/2026/TT-BTC.
Công thức cách tính thuế FCO khi doanh thu trên 1 tỷ đồng
Freelancer có doanh thu từ trên 1 tỷ đến 3 tỷ đồng mặc định tính thuế TNCN theo tỷ lệ trên doanh thu, nhưng có thể tự nguyện chọn tính theo thu nhập. Theo VnEconomy, phương pháp theo thu nhập áp dụng thuế suất 15% với doanh thu đến 3 tỷ đồng, 17% từ 3 đến 50 tỷ đồng và 20% trên 50 tỷ đồng, và phải duy trì ổn định ít nhất 2 năm liên tiếp. Các công thức cụ thể như sau.
- Thuế GTGT = Tổng doanh thu × Tỷ lệ % thuế GTGT theo ngành.
- Thuế TNCN theo tỷ lệ = (Tổng doanh thu − 1 tỷ đồng) × Tỷ lệ % thuế TNCN theo ngành.
- Thuế TNCN theo thu nhập = (Doanh thu − Chi phí hợp lý) × Thuế suất 15%, 17% hoặc 20% tùy mức doanh thu.
Freelancer có doanh thu trên 3 tỷ đồng bắt buộc tính thuế TNCN theo thu nhập, theo Tạp chí Kinh tế – Tài chính. Thuế GTGT vẫn tính theo phương pháp trực tiếp trên doanh thu.
Bảng tỷ lệ thuế theo nhóm ngành nghề
Tỷ lệ thuế GTGT và TNCN theo phương pháp doanh thu được áp dụng theo nhóm ngành như bảng sau; phần lớn freelancer làm dịch vụ thuộc nhóm đầu tiên.
| Nhóm ngành nghề | GTGT | TNCN | Tổng |
| Dịch vụ không bao thầu nguyên vật liệu (thiết kế, lập trình, marketing, tư vấn, viết nội dung) | 5% | 2% | 7% |
| Sản xuất, vận tải, dịch vụ gắn với hàng hóa | 3% | 1,5% | 4,5% |
| Phân phối, cung cấp hàng hóa | 1% | 0,5% | 1,5% |
| Cho thuê tài sản | 5% | 5% | 10% |
| Hoạt động kinh doanh khác | 2% | 1% | 3% |
Lưu ý tỷ lệ TNCN chỉ áp dụng cho phần doanh thu vượt 1 tỷ đồng, còn tỷ lệ GTGT áp dụng trên toàn bộ doanh thu khi đã vượt ngưỡng, vì vậy cột “Tổng” không phải số thuế tính trên toàn bộ doanh thu.
Bảng tính thuế FCO mẫu theo doanh thu
Với freelancer dịch vụ áp dụng 5% GTGT và 2% TNCN theo phương pháp doanh thu, số thuế phải nộp ở các mức doanh thu thường gặp như sau.
| Doanh thu năm (đồng) | Thuế GTGT | Thuế TNCN | Tổng thuế |
| Từ 1.000.000.000 trở xuống | Không phải nộp | Không phải nộp | 0 |
| 1.200.000.000 | 60.000.000 | 4.000.000 | 64.000.000 |
| 1.500.000.000 | 75.000.000 | 10.000.000 | 85.000.000 |
| 2.000.000.000 | 100.000.000 | 20.000.000 | 120.000.000 |
| 3.000.000.000 | 150.000.000 | 40.000.000 | 190.000.000 |
Do thuế GTGT tính trên toàn bộ doanh thu ngay khi vượt 1 tỷ đồng, freelancer có doanh thu 1,2 tỷ đồng phải nộp 64 triệu đồng, trong khi người có doanh thu 1 tỷ đồng không phải nộp. Đây là “hiệu ứng ngưỡng” cần tính đến khi lập kế hoạch doanh thu và giá dịch vụ.
Ví dụ cách tính thuế FCO thực tế năm 2026
Ví dụ 1 và 2, doanh thu dưới 1 tỷ đồng
Một nhà thiết kế có doanh thu 300 triệu đồng/năm và một lập trình viên nhận dự án từ khách hàng Singapore với doanh thu 900 triệu đồng/năm đều có doanh thu từ 1 tỷ đồng trở xuống, nên không phải nộp thuế GTGT và thuế TNCN. Cả hai vẫn cần thông báo doanh thu với cơ quan thuế theo quy định.
Ví dụ 3, freelancer marketing doanh thu 1,2 tỷ đồng
Doanh thu năm 1.200.000.000 đồng, áp dụng phương pháp doanh thu. Thuế GTGT bằng 1.200.000.000 × 5% = 60.000.000 đồng. Thuế TNCN bằng (1.200.000.000 − 1.000.000.000) × 2% = 4.000.000 đồng. Tổng thuế phải nộp là 64.000.000 đồng.
Ví dụ 4, freelancer nhiều nền tảng doanh thu 2 tỷ đồng
Tổng doanh thu từ Upwork, AdSense và khách hàng trong nước là 2.000.000.000 đồng. Thuế GTGT bằng 2.000.000.000 × 5% = 100.000.000 đồng. Thuế TNCN theo tỷ lệ bằng (2.000.000.000 − 1.000.000.000) × 2% = 20.000.000 đồng, tổng thuế 120.000.000 đồng.
Nếu chọn phương pháp thu nhập với thuế suất 15%, số thuế TNCN chỉ thấp hơn 20 triệu đồng khi thu nhập chịu thuế, tức doanh thu trừ chi phí hợp lý, dưới khoảng 133,3 triệu đồng. Với freelancer dịch vụ có ít chi phí đầu vào, phương pháp tỷ lệ trên doanh thu thường có lợi hơn.
Ví dụ 5, freelancer doanh thu 5 tỷ đồng
Doanh thu 5.000.000.000 đồng, chi phí hợp lý có hóa đơn, chứng từ là 3.800.000.000 đồng. Do vượt 3 tỷ đồng nên bắt buộc tính TNCN theo thu nhập: (5.000.000.000 − 3.800.000.000) × 17% = 204.000.000 đồng. Thuế GTGT tính trên doanh thu: 5.000.000.000 × 5% = 250.000.000 đồng. Tổng thuế 454.000.000 đồng.
Kê khai và nộp thuế FCO năm 2026
Theo Nghị định 68/2026/NĐ-CP, thời hạn nộp hồ sơ và nộp thuế của cá nhân kinh doanh được xác định như sau.
- Doanh thu từ 1 tỷ đồng trở xuống: không nộp thuế, chỉ thông báo doanh thu theo mẫu 01/TKN-CNKD.
- Khai theo quý: chậm nhất ngày cuối cùng của tháng đầu quý sau.
- Khai theo tháng: chậm nhất ngày 20 của tháng sau.
- Quyết toán thuế TNCN năm: chậm nhất ngày 31/3 của năm sau.
Thời hạn nộp tiền thuế là ngày cuối cùng của thời hạn nộp hồ sơ. Hộ, cá nhân kinh doanh có thể tham khảo thêm hồ sơ khai thuế quý III/2026 của hộ kinh doanh và nghĩa vụ thuế hộ kinh doanh tháng 10/2026.
Lỗi thường gặp và lưu ý của MAN
Từ thực tế tư vấn cho freelancer và hộ kinh doanh, đội ngũ chuyên môn MAN – Master Accountant Network lưu ý các lỗi phổ biến sau.
- Dùng ngưỡng cũ. Vẫn tính thuế từ doanh thu 100 triệu hoặc 500 triệu đồng thay vì 1 tỷ đồng áp dụng từ 01/01/2026.
- Không cộng dồn doanh thu. Ngưỡng 1 tỷ đồng tính trên tổng doanh thu từ mọi nguồn, gồm nền tảng nước ngoài và khách hàng trong nước.
- Tính TNCN trên toàn bộ doanh thu. Theo phương pháp tỷ lệ, TNCN chỉ tính trên phần vượt 1 tỷ đồng, còn GTGT tính trên toàn bộ doanh thu.
- Bỏ sót thu nhập ngoại tệ. Thu nhập qua PayPal, Payoneer hay chuyển khoản quốc tế phải quy đổi sang đồng Việt Nam để xác định doanh thu.
- Nhầm loại thu nhập. Khoản thù lao nhận từ tổ chức trong nước theo hợp đồng dịch vụ cá nhân có thể đã bị khấu trừ thuế tại nguồn, cần xác định đúng để tránh kê khai trùng.
Freelancer có doanh thu ổn định trên 1 tỷ đồng nên cân nhắc đăng ký hộ kinh doanh để thuận tiện xuất hóa đơn điện tử và làm việc với doanh nghiệp.
Freelancer nên tính trước thuế FCO cho cả năm
Hiểu đúng cách tính thuế FCO giúp freelancer tránh nộp thừa khi doanh thu dưới 1 tỷ đồng và tránh bị truy thu khi vượt ngưỡng. Freelancer nên theo dõi doanh thu lũy kế theo quý, dự tính “hiệu ứng ngưỡng” khi gần mốc 1 tỷ đồng và cân nhắc phương pháp tính TNCN phù hợp. Trường hợp có nhiều nguồn thu hoặc doanh thu lớn, có thể tham khảo dịch vụ kế toán cho hộ kinh doanh hoặc dịch vụ quyết toán thuế của MAN.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp
Freelancer doanh thu dưới 1 tỷ đồng có phải nộp thuế FCO?
Không. Từ 01/01/2026, cá nhân kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống không phải nộp thuế GTGT và thuế TNCN theo Nghị định 141/2026/NĐ-CP, nhưng vẫn phải thông báo doanh thu.
Freelancer làm dịch vụ chịu thuế bao nhiêu phần trăm?
Freelancer dịch vụ không bao thầu nguyên vật liệu nộp 5% thuế GTGT trên toàn bộ doanh thu và 2% thuế TNCN trên phần doanh thu vượt 1 tỷ đồng nếu tính theo phương pháp tỷ lệ.
Thu nhập từ Upwork, Fiverr, AdSense có phải kê khai?
Có. Toàn bộ doanh thu từ nền tảng nước ngoài được cộng vào tổng doanh thu để xác định ngưỡng 1 tỷ đồng và tính thuế.
Đã nộp thuế quý 1/2026 nhưng doanh thu năm dưới 1 tỷ thì xử lý thế nào?
Cá nhân kinh doanh đã nộp tiền thuế có thể đề nghị bù trừ vào kỳ sau hoặc hoàn trả; trường hợp đã nộp tờ khai thì lập tờ khai bổ sung với doanh thu tính thuế bằng 0 hoặc thông báo hủy tờ khai.

Nội dung liên quan
Tin tức Kế toán - Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế