

Ngày 12/10/2026, Cục Thuế (Bộ Tài chính) ban hành Công văn số 7552/CT-QLNT gửi Thuế thành phố Bắc Ninh, hướng dẫn chính sách thuế giá trị gia tăng (GTGT) và hóa đơn đối với doanh nghiệp chế xuất. Theo công văn, doanh nghiệp chế xuất chỉ được hưởng chính sách thuế khu phi thuế quan khi được cơ quan hải quan xác nhận đáp ứng điều kiện kiểm tra, giám sát hải quan trước khi chính thức đi vào hoạt động. Trường hợp chuyển đổi mục tiêu dự án khỏi mô hình chế xuất trong quá trình đầu tư xây dựng, nhà cung cấp và doanh nghiệp phải điều chỉnh, thay thế hóa đơn điện tử đã lập.
Bối cảnh ban hành Công văn số 7552/CT-QLNT
Công văn số 7552/CT-QLNT là văn bản Cục Thuế trả lời công văn số 6215/BNI-QLDN1 ngày 15/05/2026 của Thuế tỉnh Bắc Ninh (nay là Thuế thành phố Bắc Ninh) về thuế GTGT và hóa đơn. Văn bản do bà Nguyễn Thị Thanh Hằng, Trưởng Ban Quản lý, phát triển nguồn thu, ký thừa lệnh Cục trưởng và được đăng tải trên LuatVietnam ngày 14/10/2026.
Đây là công văn hướng dẫn nghiệp vụ gửi cơ quan thuế địa phương, không phải văn bản quy phạm pháp luật. Dù vậy, nội dung công văn thể hiện cách cơ quan thuế áp dụng các quy định hiện hành, nên có giá trị tham khảo thiết thực đối với doanh nghiệp chế xuất và các nhà cung cấp hàng hóa, dịch vụ cho nhóm doanh nghiệp này.
Cục Thuế viện dẫn bảy văn bản thuộc ba lĩnh vực hải quan, thuế GTGT và hóa đơn điện tử làm căn cứ trả lời, được tổng hợp trong bảng sau.
| Văn bản | Điều khoản viện dẫn | Nội dung liên quan |
| Luật Thuế xuất khẩu, thuế nhập khẩu số 107/2016/QH13 ngày 06/4/2016 | Khoản 1 Điều 4 | Giải thích từ ngữ |
| Nghị định số 18/2021/NĐ-CP ngày 11/3/2021 sửa đổi Nghị định số 134/2016/NĐ-CP | Khoản 10 Điều 1 | Điều kiện kiểm tra, giám sát hải quan và chính sách thuế đối với doanh nghiệp chế xuất |
| Nghị định số 35/2022/NĐ-CP ngày 28/5/2022 | Khoản 2, khoản 20, khoản 21 Điều 2 và khoản 3 Điều 26 | Giải thích từ ngữ, quy định riêng đối với khu chế xuất, doanh nghiệp chế xuất |
| Luật Thuế giá trị gia tăng số 48/2024/QH15 ngày 26/11/2024 | Điểm b khoản 1, khoản 3 Điều 9 | Thuế suất |
| Nghị định số 181/2025/NĐ-CP ngày 01/7/2025 | Khoản 2, điểm l khoản 4, khoản 5 Điều 17; khoản 1, khoản 2 Điều 18; khoản 6 Điều 23 | Mức thuế suất 0%, điều kiện áp dụng thuế suất 0% và khấu trừ thuế GTGT |
| Nghị định số 70/2025/NĐ-CP ngày 20/3/2025 sửa đổi Nghị định số 123/2020/NĐ-CP | Khoản 13 Điều 1 | Thay thế, điều chỉnh hóa đơn điện tử |
| Thông tư số 91/2026/TT-BTC ngày 30/6/2026 của Bộ Tài chính | Điều 10 | Xử lý hóa đơn điện tử |
Việc viện dẫn đồng thời quy định hải quan, thuế suất 0% và xử lý hóa đơn cho thấy vấn đề được xem xét xuyên suốt từ tư cách doanh nghiệp chế xuất đến hóa đơn mua bán phát sinh.
Nội dung chính của Công văn số 7552/CT-QLNT
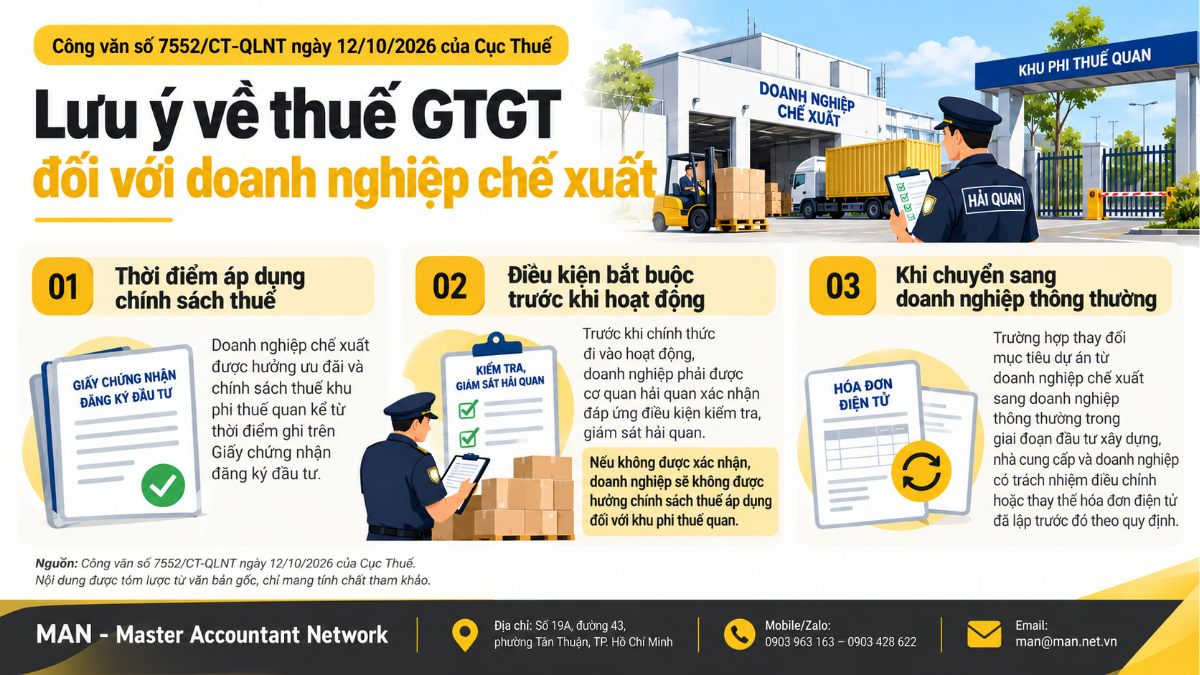
Công văn số 7552/CT-QLNT tập trung vào ba vấn đề: thời điểm doanh nghiệp chế xuất được hưởng ưu đãi và chính sách thuế khu phi thuế quan, hệ quả khi không được cơ quan hải quan xác nhận điều kiện kiểm tra, giám sát, và cách xử lý hóa đơn điện tử khi dự án chuyển đổi khỏi mục tiêu chế xuất trong giai đoạn đầu tư xây dựng.
Thời điểm doanh nghiệp chế xuất được hưởng chính sách khu phi thuế quan
Theo Công văn 7552/CT-QLNT, doanh nghiệp chế xuất được hưởng ưu đãi đầu tư và chính sách thuế đối với khu phi thuế quan kể từ thời điểm mục tiêu đầu tư thành lập doanh nghiệp chế xuất được ghi tại Giấy chứng nhận đăng ký đầu tư, Giấy chứng nhận đăng ký đầu tư điều chỉnh hoặc Giấy xác nhận đăng ký doanh nghiệp chế xuất của cơ quan đăng ký đầu tư có thẩm quyền.
Đi kèm quyền lợi này là một điều kiện bắt buộc. Sau khi hoàn thành quá trình xây dựng, doanh nghiệp chế xuất phải được cơ quan hải quan có thẩm quyền xác nhận việc đáp ứng các điều kiện kiểm tra, giám sát hải quan theo quy định của pháp luật về thuế xuất khẩu, thuế nhập khẩu trước khi chính thức đi vào hoạt động.
Không được hải quan xác nhận thì không hưởng chính sách khu phi thuế quan
Cục Thuế nêu rõ trường hợp doanh nghiệp chế xuất không được xác nhận đáp ứng điều kiện kiểm tra, giám sát hải quan thì không được hưởng chính sách thuế áp dụng đối với khu phi thuế quan. Nói cách khác, mục tiêu chế xuất ghi trên giấy chứng nhận là mốc bắt đầu, còn xác nhận của cơ quan hải quan là điều kiện để doanh nghiệp được áp dụng chính sách thuế này. Công văn không nêu cụ thể cách xử lý đối với các giao dịch đã phát sinh trước thời điểm cơ quan hải quan từ chối xác nhận, vì vậy doanh nghiệp gặp tình huống này nên trao đổi với cơ quan thuế quản lý trực tiếp.
Xử lý hóa đơn điện tử khi chuyển đổi mục tiêu dự án
Trường hợp doanh nghiệp được cấp Giấy chứng nhận đăng ký đầu tư là doanh nghiệp chế xuất, nhưng trong quá trình đầu tư xây dựng đã chuyển đổi mục tiêu dự án sang doanh nghiệp không hoạt động theo mục tiêu của doanh nghiệp chế xuất, thì nhà cung cấp và doanh nghiệp thực hiện điều chỉnh, thay thế hóa đơn điện tử đã lập trước đây.
Căn cứ xử lý được Cục Thuế phân theo mốc thời gian. Việc điều chỉnh, thay thế thực hiện theo Nghị định số 70/2025/NĐ-CP, và từ ngày 01/7/2026 thực hiện theo Thông tư số 91/2026/TT-BTC. Trình tự lập hóa đơn điều chỉnh hoặc thay thế theo thông tư mới được hướng dẫn tại Điều 10 của văn bản này. Đáng chú ý, trách nhiệm được giao cho cả hai bên: nhà cung cấp với tư cách người lập hóa đơn và doanh nghiệp với tư cách người mua.
Đối tượng chịu tác động và thời điểm áp dụng
Công văn được ban hành ngày 12/10/2026 và gửi trực tiếp Thuế thành phố Bắc Ninh để giải quyết vướng mắc phát sinh tại địa phương. Nội dung hướng dẫn liên quan trực tiếp đến ba nhóm chủ thể sau.
- Doanh nghiệp chế xuất đang trong giai đoạn đầu tư xây dựng, chưa được cơ quan hải quan xác nhận đáp ứng điều kiện kiểm tra, giám sát hải quan.
- Doanh nghiệp được cấp Giấy chứng nhận đăng ký đầu tư là doanh nghiệp chế xuất nhưng đã chuyển đổi mục tiêu dự án trong quá trình đầu tư xây dựng.
- Nhà cung cấp hàng hóa, dịch vụ đã lập hóa đơn điện tử cho các doanh nghiệp nêu trên.
Riêng với hóa đơn, ngày 01/7/2026 là mốc phân định giữa việc áp dụng Nghị định số 70/2025/NĐ-CP và Thông tư số 91/2026/TT-BTC.
Lưu ý từ MAN khi áp dụng Công văn số 7552/CT-QLNT
Từ nội dung công văn, đội ngũ chuyên môn của MAN – Master Accountant Network khuyến nghị doanh nghiệp chế xuất và nhà cung cấp chú ý những việc cần làm sau.
- Rà soát hồ sơ pháp lý. Đối chiếu mục tiêu ghi tại Giấy chứng nhận đăng ký đầu tư, bản điều chỉnh hoặc Giấy xác nhận đăng ký doanh nghiệp chế xuất với tình trạng xác nhận điều kiện kiểm tra, giám sát của cơ quan hải quan.
- Không đồng nhất giấy chứng nhận với đủ điều kiện. Mục tiêu chế xuất ghi trên giấy chứng nhận chỉ là mốc bắt đầu, xác nhận của cơ quan hải quan trước khi hoạt động mới là điều kiện để hưởng chính sách thuế khu phi thuế quan.
- Thông báo kịp thời cho nhà cung cấp. Khi chuyển đổi mục tiêu dự án, doanh nghiệp nên báo ngay cho các bên bán để phối hợp xử lý hóa đơn, vì trách nhiệm điều chỉnh, thay thế thuộc về cả hai bên.
- Xác định đúng căn cứ xử lý hóa đơn. Hóa đơn được xử lý trước hay từ ngày 01/7/2026 sẽ áp dụng căn cứ khác nhau theo hướng dẫn của công văn.
- Rà soát kê khai thuế GTGT. Công văn viện dẫn quy định về thuế suất 0% và khấu trừ thuế GTGT tại Nghị định số 181/2025/NĐ-CP, do đó hai bên nên kiểm tra lại thuế suất đã áp dụng trên hóa đơn và số thuế đã kê khai, khấu trừ sau khi điều chỉnh.
Một hiểu nhầm thường gặp là cho rằng chỉ người bán phải xử lý hóa đơn khi khách hàng thay đổi mô hình hoạt động, trong khi công văn của Cục Thuế xác định trách nhiệm thuộc về cả nhà cung cấp và doanh nghiệp. Bên cạnh tình huống chuyển đổi mục tiêu dự án, doanh nghiệp chế xuất cũng cần nắm các quy định riêng về hóa đơn khi thanh lý tài sản vào nội địa để tránh sai sót trong những nghiệp vụ tương tự.
Kết luận
Công văn số 7552/CT-QLNT làm rõ hai điểm quan trọng với doanh nghiệp chế xuất. Thứ nhất, chính sách thuế khu phi thuế quan gắn với điều kiện được cơ quan hải quan xác nhận đáp ứng điều kiện kiểm tra, giám sát trước khi hoạt động. Thứ hai, việc chuyển đổi mục tiêu dự án trong giai đoạn đầu tư xây dựng kéo theo nghĩa vụ điều chỉnh, thay thế hóa đơn điện tử của cả người bán và người mua.
Doanh nghiệp chế xuất đang đầu tư xây dựng và các nhà cung cấp nên chủ động rà soát hồ sơ, hóa đơn đã lập để xử lý theo đúng căn cứ áp dụng cho từng thời điểm. Với các tình huống phức tạp, doanh nghiệp có thể trao đổi với cơ quan thuế quản lý trực tiếp hoặc tham khảo dịch vụ kế toán thuế của MAN để được hỗ trợ rà soát.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức
Tin tức Kế toán - Thuế