

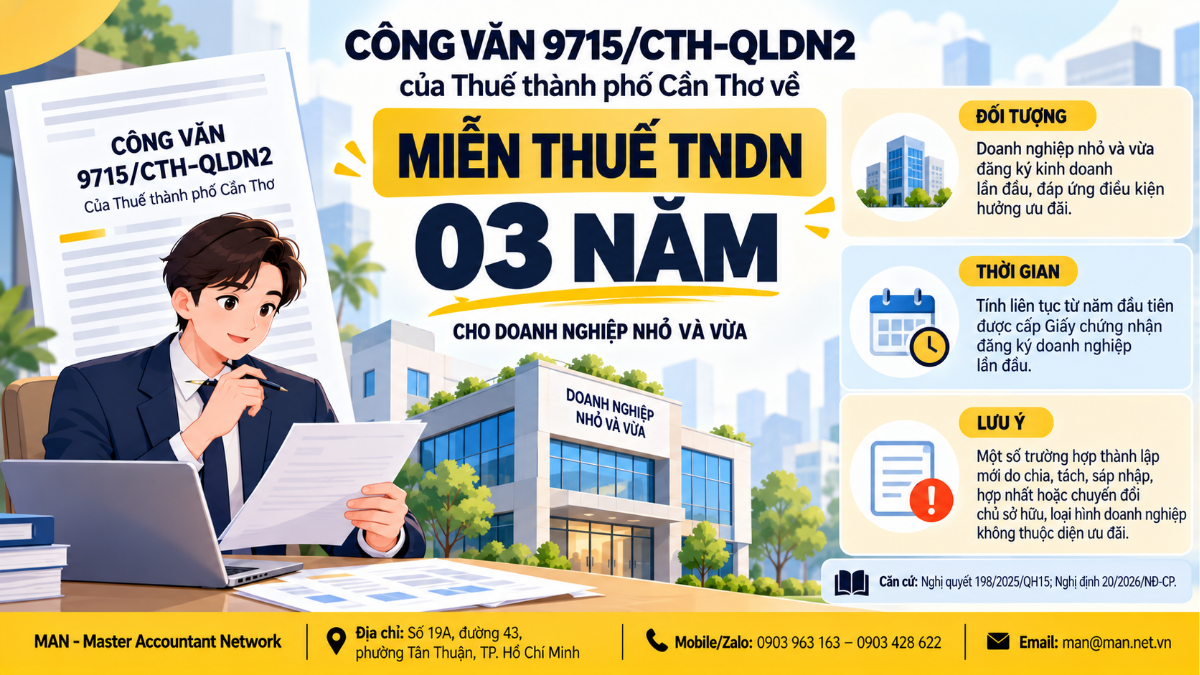
Theo Công văn 9715/CTH-QLDN2 ngày 23/10/2026 của Thuế thành phố Cần Thơ, doanh nghiệp nhỏ và vừa được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu từ năm 2025 được hưởng ưu đãi miễn thuế TNDN 03 năm theo Nghị quyết 198/2025/QH15 nếu đáp ứng điều kiện. Nếu kỳ tính thuế đầu tiên có thời gian được miễn thuế dưới 12 tháng, doanh nghiệp được chọn hưởng ngay từ kỳ đó hoặc đăng ký bắt đầu từ kỳ tính thuế tiếp theo.
Nội dung Công văn 9715/CTH-QLDN2
Công văn do Phó Trưởng Thuế thành phố Nguyễn Việt Thống ký thay Trưởng Thuế thành phố, trả lời Công văn 01/2026/CV-2026 ngày 12/10/2026 của Công ty TNHH Xây lắp Phước Vĩnh (phường Cái Khế, TP Cần Thơ) về việc hưởng ưu đãi thuế TNDN. Nội dung được Thư viện Pháp luật giới thiệu ngày 30/10/2026.
Thuế thành phố Cần Thơ kết luận hai ý sau:
- Thời điểm hưởng ưu đãi: Công ty được hưởng ưu đãi thuế TNDN kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu từ năm 2025, nếu đáp ứng các quy định về ưu đãi của pháp luật.
- Kỳ tính thuế đầu tiên: nếu thuộc trường hợp tại khoản 5 Điều 7 Nghị định 20/2026/NĐ-CP, Công ty được chọn hưởng miễn, giảm thuế ngay từ kỳ tính thuế đầu tiên hoặc đăng ký với cơ quan thuế thời gian bắt đầu từ kỳ tính thuế tiếp theo.
Căn cứ pháp lý được viện dẫn
Khoản 4 Điều 10 Nghị quyết 198/2025/QH15 ngày 17/5/2025 của Quốc hội về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân quy định miễn thuế TNDN cho doanh nghiệp nhỏ và vừa trong 03 năm kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Nghị quyết áp dụng với doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh và tổ chức, cá nhân có liên quan.
Nghị định 20/2026/NĐ-CP ngày 15/01/2026 của Chính phủ quy định chi tiết khoản 4 Điều 10 nói trên. Công văn trích dẫn khoản 3, khoản 5 Điều 7 và khoản 2 Điều 16 của Nghị định này, cùng Điều 4 Luật Hỗ trợ doanh nghiệp nhỏ và vừa 04/2017/QH14 về tiêu chí xác định doanh nghiệp nhỏ và vừa.
Điều kiện miễn thuế TNDN 03 năm cho doanh nghiệp nhỏ và vừa
Tiêu chí xác định doanh nghiệp nhỏ và vừa
Theo Điều 4 Luật Hỗ trợ doanh nghiệp nhỏ và vừa, doanh nghiệp phải đáp ứng đồng thời tiêu chí lao động và một trong hai tiêu chí tài chính dưới đây:
| Tiêu chí | Ngưỡng tối đa |
| Lao động tham gia bảo hiểm xã hội bình quân năm | Không quá 200 người (bắt buộc) |
| Tổng nguồn vốn | Không quá 100 tỷ đồng |
| Tổng doanh thu năm trước liền kề | Không quá 300 tỷ đồng |
Doanh nghiệp siêu nhỏ, nhỏ và vừa được phân loại theo từng lĩnh vực: nông nghiệp, lâm nghiệp, thủy sản; công nghiệp và xây dựng; thương mại và dịch vụ.
Cách tính thời gian miễn thuế
Điểm a khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP quy định thời gian miễn thuế được tính liên tục từ năm đầu tiên được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Doanh nghiệp được cấp giấy chứng nhận trước thời điểm Nghị quyết 198/2025/QH15 có hiệu lực mà còn thời gian áp dụng ưu đãi thì được hưởng cho thời gian còn lại. Ví dụ và các tình huống tính năm miễn thuế được phân tích tại bài cách tính miễn thuế TNDN 03 năm cho doanh nghiệp mới.
Ba trường hợp không được hưởng ưu đãi
Điểm b khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP loại trừ các trường hợp sau:
- Doanh nghiệp thành lập mới do sáp nhập, hợp nhất, chia, tách, chuyển đổi chủ sở hữu, chuyển đổi loại hình doanh nghiệp.
- Doanh nghiệp thành lập mới mà người đại diện theo pháp luật (trừ trường hợp người này không phải thành viên góp vốn), thành viên hợp danh hoặc người có số vốn góp cao nhất đã giữ chính vai trò đó trong doanh nghiệp đang hoạt động, hoặc doanh nghiệp đã giải thể chưa được 12 tháng tính đến thời điểm thành lập doanh nghiệp mới.
- Thu nhập quy định tại khoản 3 Điều 18 Luật Thuế thu nhập doanh nghiệp 67/2025/QH15.
Trường hợp loại trừ thứ hai từng được cơ quan thuế hướng dẫn cụ thể tại Công văn 7191/CT-QLNT về điều kiện miễn thuế TNDN 3 năm. Doanh nghiệp mới thành lập nên rà soát lịch sử góp vốn của người đại diện và thành viên góp vốn lớn nhất trước khi tự xác định ưu đãi. Thu nhập bị loại trừ tại điểm b3 được xác định theo Luật Thuế TNDN 2025.
Lựa chọn kỳ tính thuế bắt đầu miễn thuế
Khoản 5 Điều 7 Nghị định 20/2026/NĐ-CP áp dụng khi kỳ tính thuế đầu tiên của doanh nghiệp nhỏ và vừa có thời gian hoạt động sản xuất, kinh doanh được miễn thuế dưới 12 tháng. Khi đó, doanh nghiệp có hai lựa chọn:
- Hưởng miễn thuế ngay từ kỳ tính thuế đầu tiên đó.
- Đăng ký với cơ quan thuế để bắt đầu miễn thuế từ kỳ tính thuế tiếp theo.
Công văn 9715/CTH-QLDN2 xác nhận quyền lựa chọn này cũng áp dụng cho Công ty TNHH Xây lắp Phước Vĩnh nếu kỳ tính thuế đầu tiên thuộc khoản 5 Điều 7. Doanh nghiệp thành lập vào cuối năm thường có lợi hơn khi chọn bắt đầu từ năm kế tiếp, vì được hưởng trọn 12 tháng miễn thuế cho năm đầu.
Hiệu lực áp dụng từ kỳ tính thuế năm 2025
Theo khoản 2 Điều 16 Nghị định 20/2026/NĐ-CP, khoản 1, khoản 3 Điều 7 và Điều 9 của Nghị định có hiệu lực từ ngày Nghị quyết 198/2025/QH15 có hiệu lực thi hành và áp dụng kể từ kỳ tính thuế năm 2025. Vì vậy, Công văn 9715/CTH-QLDN2 xác định mốc hưởng ưu đãi gắn với Giấy chứng nhận đăng ký doanh nghiệp lần đầu được cấp từ năm 2025.
Quy định liên quan doanh nghiệp nhỏ và vừa cần biết
Miễn phí hóa đơn điện tử 12 tháng
Khoản 1 Điều 11 Nghị định 254/2026/NĐ-CP quy định doanh nghiệp nhỏ và vừa, hợp tác xã, hộ kinh doanh, cá nhân kinh doanh tại địa bàn có điều kiện kinh tế – xã hội khó khăn hoặc đặc biệt khó khăn được miễn phí dịch vụ hóa đơn điện tử trong 12 tháng kể từ khi sử dụng. Địa bàn được xác định theo Danh mục địa bàn ưu đãi đầu tư của pháp luật về đầu tư.
Kỳ khai thuế TNDN
Theo khoản 1 Điều 21 Thông tư 89/2026/TT-BTC, thuế TNDN tạm nộp theo quý và quyết toán năm, trừ một số trường hợp khai theo từng lần phát sinh như thuế TNDN không thường xuyên tính theo tỷ lệ trên doanh thu hoặc chuyển nhượng bất động sản. Doanh nghiệp đang trong thời gian miễn thuế vẫn cần thực hiện quyết toán thuế TNDN năm.
Lưu ý của MAN
Công văn là văn bản trả lời riêng cho một doanh nghiệp, có giá trị tham khảo. Để áp dụng ưu đãi an toàn, doanh nghiệp nhỏ và vừa nên lưu ý các điểm sau:
- Lưu hồ sơ chứng minh tiêu chí doanh nghiệp nhỏ và vừa: số lao động tham gia bảo hiểm xã hội bình quân, báo cáo tài chính thể hiện tổng nguồn vốn hoặc doanh thu năm trước.
- Đối chiếu thông tin người đại diện theo pháp luật, thành viên góp vốn lớn nhất với các doanh nghiệp khác họ đang tham gia hoặc vừa giải thể.
- Tách riêng thu nhập không được ưu đãi theo khoản 3 Điều 18 Luật Thuế TNDN 2025 khi quyết toán.
- Nếu kỳ tính thuế đầu tiên dưới 12 tháng, quyết định sớm phương án bắt đầu miễn thuế và đăng ký với cơ quan thuế khi chọn kỳ tiếp theo.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp
Công văn 9715/CTH-QLDN2 do cơ quan nào ban hành?
Công văn do Thuế thành phố Cần Thơ ban hành ngày 23/10/2026, trả lời Công ty TNHH Xây lắp Phước Vĩnh về ưu đãi thuế TNDN theo Nghị quyết 198/2025/QH15.
Doanh nghiệp nhỏ và vừa được miễn thuế TNDN bao lâu?
Được miễn 03 năm kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu, tính liên tục từ năm đầu tiên được cấp, theo khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP.
Doanh nghiệp thành lập do chuyển đổi loại hình có được miễn thuế 3 năm không?
Không. Doanh nghiệp thành lập mới do sáp nhập, hợp nhất, chia, tách, chuyển đổi chủ sở hữu hoặc chuyển đổi loại hình doanh nghiệp thuộc trường hợp loại trừ tại điểm b1 khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP.

Nội dung liên quan
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Báo cáo Thuế Tin tức
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế