

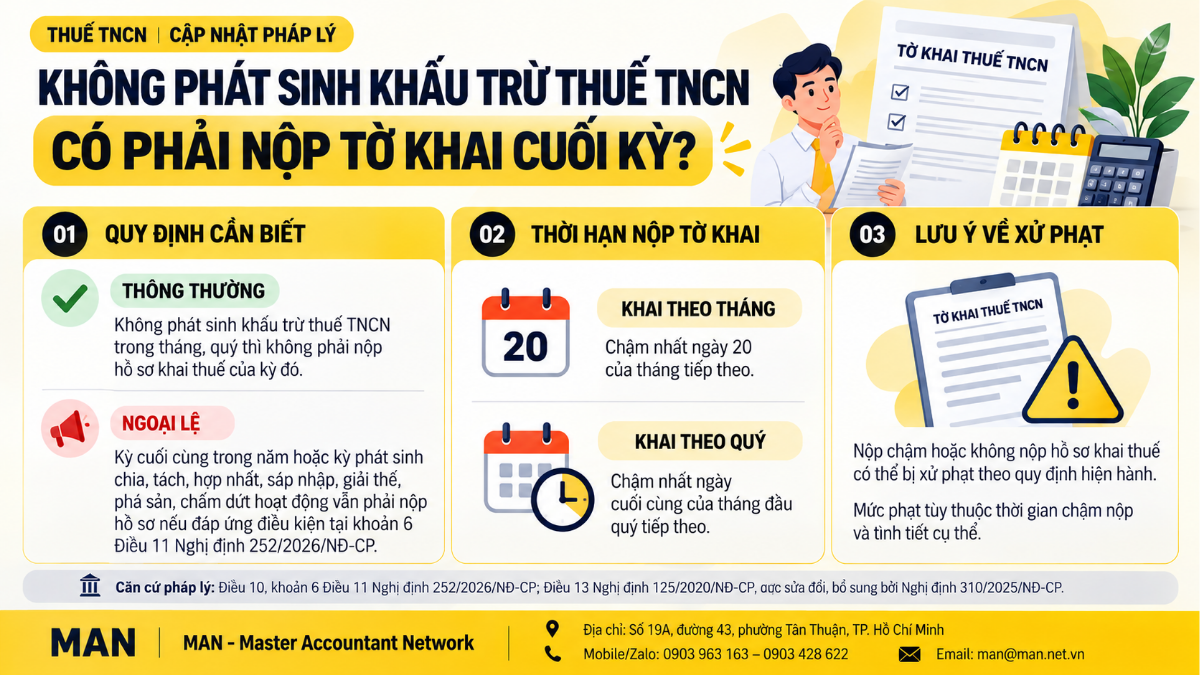
Tờ khai thuế TNCN quý cuối năm vẫn phải nộp dù trong kỳ không phát sinh khấu trừ, nếu tổ chức, cá nhân trả thu nhập thuộc trường hợp không phải quyết toán thuế TNCN, theo khoản 6 Điều 11 Nghị định 252/2026/NĐ-CP. Quy định này cũng áp dụng cho tháng, quý phát sinh chia, tách, hợp nhất, sáp nhập, giải thể, phá sản, chấm dứt hoạt động. Không nộp hồ sơ khai thuế dù không phát sinh số thuế có thể bị phạt từ 8 đến 15 triệu đồng với tổ chức.
Nội dung này được Thư viện Pháp luật hệ thống ngày 27/10/2026, đúng thời điểm doanh nghiệp chuẩn bị kỳ khai quý 4/2026, kỳ khai cuối cùng của năm. Các trường hợp vẫn phải nộp tờ khai Mẫu 05/KK-TNCN dù không khấu trừ được MAN phân tích chi tiết tại bài 8 trường hợp không khấu trừ vẫn phải nộp tờ khai 05/KK-TNCN.
Khi nào không phải nộp tờ khai thuế TNCN
Khoản 6 Điều 11 Nghị định 252/2026/NĐ-CP quy định tổ chức, cá nhân trả thu nhập thuộc trường hợp khai thuế TNCN theo tháng, quý không phải nộp hồ sơ khai thuế của tháng, quý mà trong kỳ đó không phát sinh việc khấu trừ thuế TNCN của đối tượng nhận thu nhập. Đây là ngoại lệ giúp doanh nghiệp không phải nộp tờ khai “trắng” ở những kỳ không khấu trừ.
Ngoại lệ này không áp dụng cho kỳ cuối cùng và kỳ có sự kiện tổ chức lại, chấm dứt hoạt động. Với các kỳ đó, khi không phát sinh khấu trừ và thuộc trường hợp không phải quyết toán thuế TNCN theo hướng dẫn của Bộ trưởng Bộ Tài chính, tổ chức, cá nhân trả thu nhập vẫn phải nộp hồ sơ khai thuế.
Tờ khai thuế TNCN quý cuối năm vẫn phải nộp
Doanh nghiệp vẫn phải nộp tờ khai của kỳ khai thuế cuối cùng nếu đồng thời thỏa hai điều kiện: kỳ đó không phát sinh khấu trừ thuế TNCN và doanh nghiệp thuộc trường hợp không phải quyết toán thuế TNCN. Bảng sau tóm tắt các kỳ thuộc diện này theo khoản 6 Điều 11 Nghị định 252/2026/NĐ-CP:
| Kỳ khai thuế | Nghĩa vụ khi không phát sinh khấu trừ |
| Tháng, quý không phải kỳ cuối, không có sự kiện tổ chức lại | Không phải nộp hồ sơ khai thuế |
| Tháng, quý cuối cùng trong năm | Vẫn phải nộp nếu thuộc trường hợp không phải quyết toán thuế TNCN |
| Tháng, quý phát sinh chia, tách, hợp nhất, sáp nhập | Vẫn phải nộp nếu thuộc trường hợp không phải quyết toán thuế TNCN |
| Tháng, quý phát sinh giải thể, phá sản, chấm dứt hoạt động | Vẫn phải nộp nếu thuộc trường hợp không phải quyết toán thuế TNCN |
Với tổ chức trả tiền lương, tiền công, cần đọc quy định này cùng Thông tư 89/2026/TT-BTC. Điểm a khoản 1 Điều 22 thông tư quy định tổ chức, cá nhân trả thu nhập khai thuế TNCN đã khấu trừ theo quý và có trách nhiệm quyết toán thuế, quyết toán thay cho cá nhân ủy quyền, không phân biệt có phát sinh khấu trừ thuế hay không. Doanh nghiệp vì vậy cần xác định trước mình thuộc trường hợp phải quyết toán hay không để biết có phải nộp tờ khai quý cuối năm; quy định khai thuế theo thông tư được tổng hợp tại bài kê khai thuế theo Thông tư 89/2026/TT-BTC.
Hạn nộp tờ khai thuế TNCN theo quý và tháng
Điều 10 Nghị định 252/2026/NĐ-CP quy định thời hạn nộp hồ sơ khai thuế theo quý chậm nhất là ngày cuối cùng của tháng đầu của quý tiếp theo quý phát sinh nghĩa vụ thuế; với loại thuế khai theo tháng là ngày thứ 20 của tháng tiếp theo. Như vậy, tờ khai thuế TNCN quý 4/2026 có hạn nộp chậm nhất ngày 31/01/2027.
Ngày 31/01/2027 rơi vào Chủ nhật. Theo cách tính thời hạn khi ngày cuối cùng trùng ngày nghỉ, MAN đã áp dụng tại bài về kỳ quý 3/2026, hạn thực tế sẽ là ngày làm việc tiếp theo, tức thứ Hai 01/02/2027 [cần kiểm chứng căn cứ điều khoản trong Luật Quản lý thuế 2025 trước khi đăng]. Doanh nghiệp nên nộp sớm, không chờ ngày cuối.
Mức phạt khi chậm hoặc không nộp tờ khai
Mức phạt chậm nộp hồ sơ khai thuế theo Điều 13 Nghị định 125/2020/NĐ-CP được sửa đổi bởi khoản 10 Điều 1 Nghị định 310/2025/NĐ-CP như sau (mức áp dụng cho tổ chức; cá nhân bằng 1/2):
| Hành vi | Mức phạt với tổ chức |
| Nộp quá hạn 01 đến 05 ngày, có tình tiết giảm nhẹ | Cảnh cáo |
| Nộp quá hạn 01 đến 30 ngày (trừ trường hợp trên) | 2.000.000 đến 5.000.000 đồng |
| Nộp quá hạn 31 đến 60 ngày | 5.000.000 đến 8.000.000 đồng |
| Quá hạn 61 đến 90 ngày; quá hạn từ 91 ngày nhưng không phát sinh số thuế phải nộp; không nộp hồ sơ khai thuế nhưng không phát sinh số thuế phải nộp | 8.000.000 đến 15.000.000 đồng |
| Quá hạn trên 90 ngày, có số thuế phải nộp, đã nộp đủ thuế và tiền chậm nộp trước khi bị công bố quyết định kiểm tra, thanh tra hoặc lập biên bản | 15.000.000 đến 25.000.000 đồng |
Trường hợp không nộp hồ sơ khai thuế dù không phát sinh số thuế phải nộp, ngoài tiền phạt, người nộp thuế còn bị buộc nộp hồ sơ khai thuế. Với mức trên 90 ngày có phát sinh thuế, tiền phạt tối đa bằng số tiền thuế phát sinh phải nộp nhưng không thấp hơn mức trung bình của khung 8 đến 15 triệu đồng. Cách xử phạt khi nhiều hồ sơ chậm nộp cùng lúc được phân tích tại bài chậm nộp nhiều hồ sơ khai thuế cùng một thời điểm.
Góc nhìn chuyên môn của MAN
Rủi ro lớn nhất ở quy định này là doanh nghiệp quen bỏ qua tờ khai các kỳ không khấu trừ, rồi bỏ quên luôn kỳ cuối năm. Khi đó, hành vi rơi vào khung “không nộp hồ sơ khai thuế nhưng không phát sinh số thuế phải nộp” với mức phạt 8 đến 15 triệu đồng cho tổ chức, cao hơn nhiều so với số thuế bằng 0 trên tờ khai. Đội ngũ MAN – Master Accountant Network khuyến nghị doanh nghiệp:
- Lập lịch nộp tờ khai quý 4/2026 ngay từ bây giờ, kể cả khi cả năm không phát sinh khấu trừ.
- Đối chiếu nghĩa vụ quyết toán thuế TNCN năm 2026 theo Điều 22 Thông tư 89/2026/TT-BTC để xác định có thuộc trường hợp phải nộp tờ khai quý cuối hay không.
- Doanh nghiệp dự kiến giải thể, sáp nhập, chấm dứt hoạt động cần đưa tờ khai TNCN của kỳ phát sinh sự kiện vào danh mục hồ sơ đóng mã số thuế.
- Từ ngày 01/7/2026, tờ khai Mẫu 05/KK-TNCN của tổ chức trả thu nhập khai theo quý; đơn vị còn giữ thói quen khai theo tháng cần rà soát lại kỳ khai.
Khi đến kỳ quyết toán, hồ sơ quyết toán thuế TNCN từ tiền lương, tiền công cần khớp với số đã khai theo quý; hướng dẫn chi tiết có tại bài quyết toán thuế TNCN từ tiền lương, tiền công.
Kết luận
Tờ khai thuế TNCN quý cuối năm là kỳ doanh nghiệp không được bỏ qua kể cả khi không khấu trừ, nếu thuộc trường hợp không phải quyết toán thuế TNCN, theo khoản 6 Điều 11 Nghị định 252/2026/NĐ-CP. Hạn nộp kỳ quý 4/2026 là 31/01/2027, và việc không nộp dù không phát sinh thuế có thể bị phạt từ 8 đến 15 triệu đồng với tổ chức. Doanh nghiệp cần hỗ trợ rà soát nghĩa vụ khai thuế cuối năm có thể tham khảo dịch vụ báo cáo thuế của MAN.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp
Không phát sinh khấu trừ thuế TNCN có phải nộp tờ khai không?
Không phải nộp với các tháng, quý không phát sinh khấu trừ, trừ tháng, quý cuối cùng trong năm và tháng, quý phát sinh chia, tách, hợp nhất, sáp nhập, giải thể, phá sản, chấm dứt hoạt động khi thuộc trường hợp không phải quyết toán thuế TNCN, theo khoản 6 Điều 11 Nghị định 252/2026/NĐ-CP.
Hạn nộp tờ khai thuế TNCN quý 4/2026 là ngày nào?
Theo khoản 3 Điều 10 Nghị định 252/2026/NĐ-CP, hạn nộp chậm nhất là ngày cuối cùng của tháng đầu quý tiếp theo, tức ngày 31/01/2027.
Không nộp tờ khai thuế TNCN không phát sinh số thuế bị phạt bao nhiêu?
Theo Điều 13 Nghị định 125/2020/NĐ-CP sửa đổi bởi Nghị định 310/2025/NĐ-CP, phạt từ 8.000.000 đến 15.000.000 đồng với tổ chức, cá nhân bằng 1/2, và bị buộc nộp hồ sơ khai thuế.

Nội dung liên quan
Tin tức Kế toán - Thuế
Tin tức Báo cáo Thuế
Tin tức
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế