

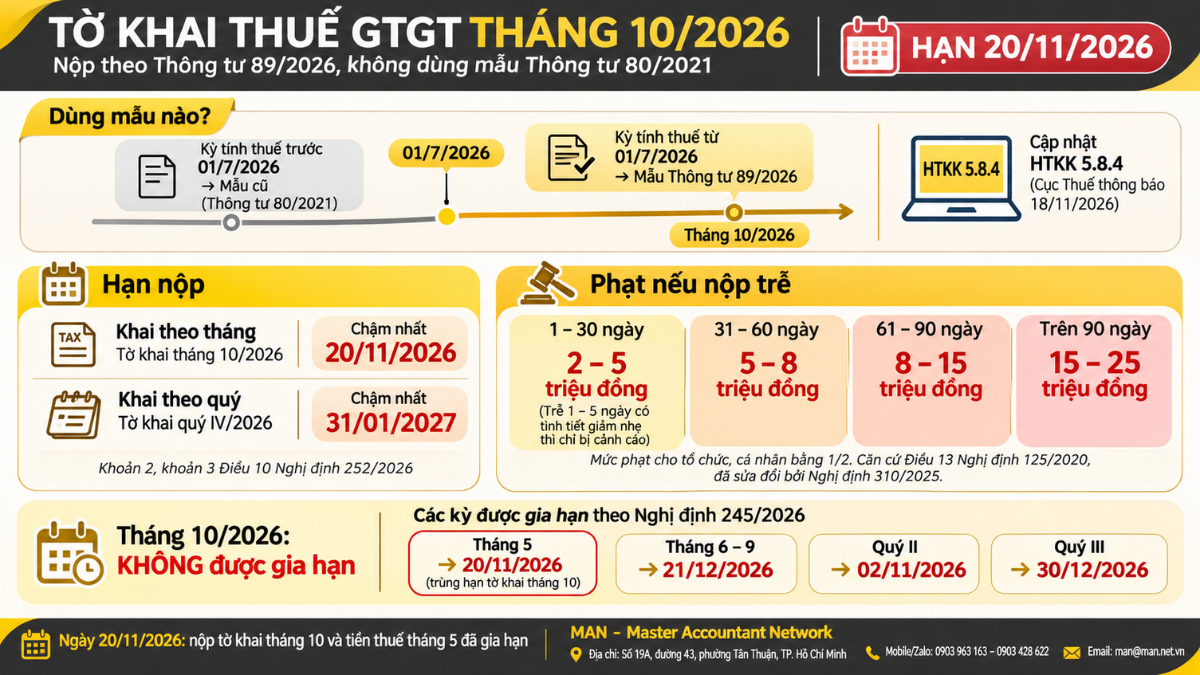
Tờ khai thuế GTGT tháng 10/2026 phải lập theo mẫu ban hành kèm Thông tư 89/2026/TT-BTC, không dùng mẫu theo Thông tư 80/2021/TT-BTC, vì kỳ tính thuế phát sinh sau ngày 01/7/2026. Hạn nộp chậm nhất là ngày 20/11/2026; nộp trễ từ 01 đến 30 ngày có thể bị phạt từ 2 đến 5 triệu đồng.
Ngày 18/11/2026, Cục Thuế thông báo nâng cấp ứng dụng Hỗ trợ kê khai (HTKK) lên phiên bản 5.8.4 để đáp ứng Thông tư 89/2026/TT-BTC và Nghị định 252/2026/NĐ-CP, nên doanh nghiệp cần cập nhật phần mềm trước khi lập tờ khai.
Vì sao tờ khai thuế GTGT tháng 10/2026 dùng mẫu Thông tư 89
Khoản 1 Điều 100 Thông tư 89/2026/TT-BTC quy định chuyển tiếp theo kỳ tính thuế: hồ sơ khai thuế của kỳ trước ngày 01/7/2026 tiếp tục dùng mẫu cũ, còn kỳ tính thuế từ ngày 01/7/2026 trở đi phải dùng mẫu theo Thông tư 89. Thông tư được Bộ Tài chính ban hành ngày 30/6/2026, có hiệu lực từ ngày 01/7/2026.
Kỳ tháng 10/2026 nằm sau mốc này, nên tờ khai thuế GTGT tháng 10/2026 lập theo Mẫu 01/GTGT tại Thông tư 89/2026/TT-BTC. Trước khi có bản HTKK 5.8.4, một số doanh nghiệp phải tạm dùng mẫu cũ do hệ thống chưa hỗ trợ, như MAN đã phân tích trong bài kê khai tờ khai 01/GTGT tháng 10/2026 theo mẫu nào. Những điểm mới khác của Thông tư được tổng hợp tại bài quản lý thuế theo Thông tư 89/2026.
Hạn nộp tờ khai thuế GTGT tháng 10/2026
Theo khoản 2 Điều 10 Nghị định 252/2026/NĐ-CP, thuế khai theo tháng có thời hạn nộp hồ sơ chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế. Vì vậy, hạn nộp tờ khai thuế GTGT tháng 10/2026 là ngày 20/11/2026.
Doanh nghiệp khai thuế GTGT theo quý không nộp tờ khai riêng cho tháng 10; kỳ quý IV/2026 có hạn chậm nhất là ngày cuối cùng của tháng đầu quý sau, tức ngày 31/01/2027. Tờ khai được nộp qua Cổng Dịch vụ công Thuế.
Mức phạt chậm nộp tờ khai thuế GTGT tháng 10/2026
Mức phạt chậm nộp tờ khai thuế GTGT tháng 10/2026 được xác định theo Điều 13 Nghị định 125/2020/NĐ-CP, sửa đổi bởi điểm a, b khoản 10 Điều 1 Nghị định 310/2025/NĐ-CP, tính theo số ngày quá hạn. Mức phạt dưới đây áp dụng cho tổ chức; cá nhân, hộ kinh doanh bị phạt bằng 1/2:
| Thời gian quá hạn | Mức phạt với doanh nghiệp |
| Từ 01 đến 05 ngày và có tình tiết giảm nhẹ | Phạt cảnh cáo |
| Từ 01 đến 30 ngày (trừ trường hợp cảnh cáo) | 2.000.000 đến 5.000.000 đồng |
| Từ 31 đến 60 ngày | 5.000.000 đến 8.000.000 đồng |
| Từ 61 đến 90 ngày; hoặc từ 91 ngày trở lên nhưng không phát sinh số thuế phải nộp; hoặc không nộp nhưng không phát sinh số thuế phải nộp | 8.000.000 đến 15.000.000 đồng |
| Trên 90 ngày, có số thuế phải nộp và đã nộp đủ thuế, tiền chậm nộp trước khi cơ quan có thẩm quyền công bố quyết định kiểm tra, thanh tra hoặc lập biên bản | 15.000.000 đến 25.000.000 đồng, không vượt số thuế phát sinh nhưng không thấp hơn mức trung bình của khung 8 đến 15 triệu đồng |
Ngoài tiền phạt, doanh nghiệp còn bị buộc nộp đủ tiền chậm nộp nếu việc nộp tờ khai trễ dẫn đến chậm nộp tiền thuế, và buộc nộp hồ sơ khai thuế trong trường hợp không nộp. Doanh nghiệp còn tờ khai các kỳ trước chưa nộp nên rà soát và nộp sớm để hạn chế số ngày quá hạn.
Thuế GTGT tháng 10/2026 có được gia hạn không
Không. Điều 2 Nghị định 245/2026/NĐ-CP chỉ gia hạn nộp tiền thuế GTGT tối đa 05 tháng cho các kỳ tháng 5 đến tháng 9 và quý II, quý III năm 2026, không bao gồm kỳ tháng 10/2026 và không áp dụng cho thuế GTGT khâu nhập khẩu. Thời hạn nộp tiền thuế được gia hạn như sau:
| Kỳ tính thuế | Hạn nộp tiền thuế sau gia hạn | Ghi chú |
| Tháng 5/2026 | Chậm nhất 20/11/2026 | Trùng ngày với hạn nộp tờ khai tháng 10 |
| Tháng 6, 7, 8, 9/2026 | Chậm nhất 21/12/2026 | |
| Quý II/2026 | Chậm nhất 02/11/2026 | Đã qua hạn |
| Quý III/2026 | Chậm nhất 30/12/2026 |
Như vậy ngày 20/11/2026 có hai nghĩa vụ trùng nhau với doanh nghiệp khai theo tháng đang được gia hạn: nộp tờ khai thuế GTGT tháng 10/2026 và nộp số tiền thuế GTGT tháng 5/2026 đã được gia hạn. Điều kiện và đối tượng được gia hạn có tại bài Nghị định 245/2026/NĐ-CP gia hạn thuế. Nguồn tham khảo: Thư Viện Pháp Luật.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức Báo cáo Thuế Kế toán - Thuế
Tin tức Báo cáo Thuế Kế toán - Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế