

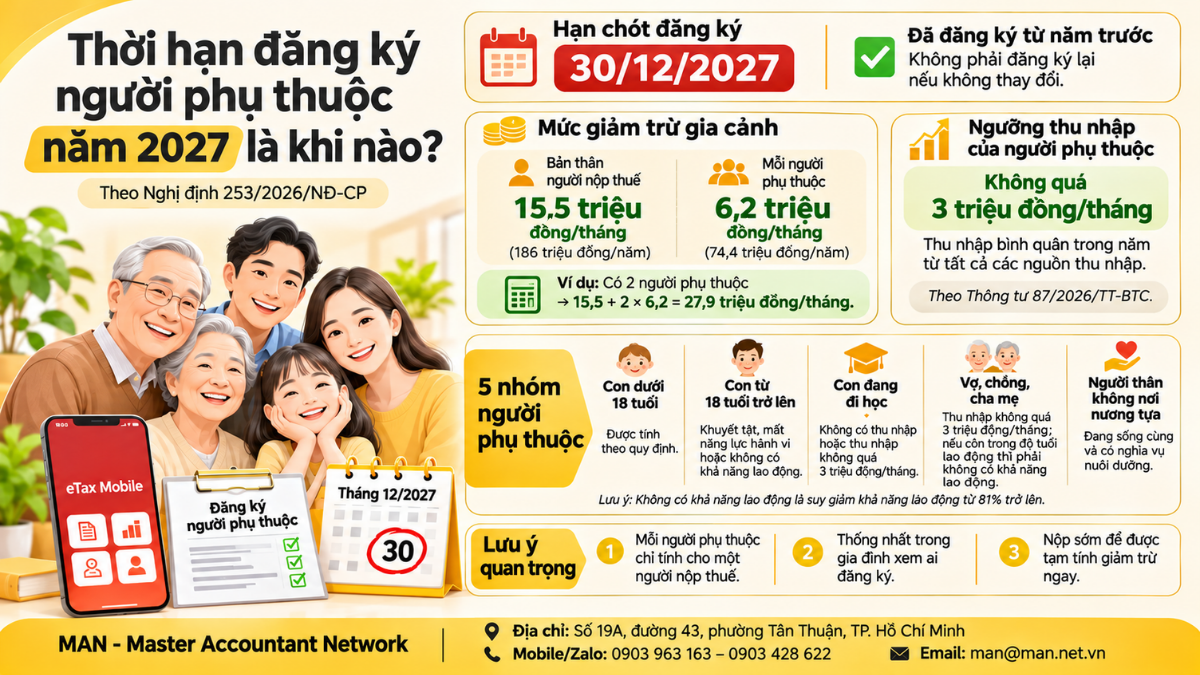
Đăng ký người phụ thuộc cho năm tính thuế 2027 phải nộp cùng hồ sơ chứng minh trước ngày 31/12/2027, theo điểm a khoản 2 Điều 48 Nghị định 253/2026/NĐ-CP. Người đã đăng ký từ các năm trước và không có thay đổi thì không phải đăng ký lại. Mỗi người phụ thuộc giúp giảm 6,2 triệu đồng thu nhập tính thuế mỗi tháng, và từ năm 2026 người phụ thuộc được có thu nhập bình quân tháng đến 3 triệu đồng.
Thời hạn đăng ký người phụ thuộc theo Nghị định 253/2026
Khoản 2 Điều 48 Nghị định 253/2026/NĐ-CP đặt ra ba nguyên tắc khi đăng ký người phụ thuộc:
- Thời hạn: người nộp thuế đã đăng ký thuế, đăng ký người phụ thuộc cùng hồ sơ chứng minh trước ngày 31 tháng 12 của năm tính thuế, và áp dụng ổn định cho các năm sau nếu không thay đổi.
- Thời điểm được tạm tính giảm trừ: kể từ tháng đăng ký người phụ thuộc, tính đủ theo tháng.
- Một người phụ thuộc chỉ tính cho một người nộp thuế: nếu nhiều người cùng nuôi dưỡng, các bên tự thỏa thuận; thay đổi thỏa thuận chỉ áp dụng từ kỳ tính thuế sau. Người có nhiều nơi trả lương được chọn nơi đăng ký.
Câu chữ của Nghị định là “trước ngày 31 tháng 12”. Với năm 2027, cách hiểu an toàn là hoàn tất hồ sơ chậm nhất trong ngày 30/12/2027 (thứ Năm), thay vì đợi đến ngày 31/12.
Đăng ký muộn có mất giảm trừ không
Không mất hẳn. Theo đoạn hai điểm a khoản 2 Điều 48, nếu trong năm người nộp thuế chưa tính giảm trừ cho người phụ thuộc, khi quyết toán vẫn được tính giảm trừ từ tháng phát sinh nghĩa vụ nuôi dưỡng. Ví dụ, con sinh tháng 3/2027 nhưng đến tháng 10/2027 mới đăng ký người phụ thuộc, khi quyết toán năm 2027 người nộp thuế vẫn được tính giảm trừ từ tháng 3, dù trong các tháng trước đó số thuế tạm khấu trừ cao hơn.
Điều kiện người phụ thuộc theo quy định mới
Điều 47 Nghị định 253/2026/NĐ-CP quy định điều kiện theo từng nhóm người phụ thuộc. Bảng sau tóm tắt các điều kiện chính khi đăng ký người phụ thuộc:
| Nhóm người phụ thuộc | Điều kiện |
| Con dưới 18 tuổi (con đẻ, con nuôi, con riêng của vợ hoặc chồng) | Đương nhiên được tính |
| Con từ 18 tuổi trở lên | Mất năng lực hành vi dân sự, khuyết tật, hoặc không có khả năng lao động |
| Con đang học đại học, cao đẳng, trung cấp, học nghề, kể cả con từ 18 tuổi đang học phổ thông | Không có thu nhập hoặc thu nhập bình quân tháng không quá 3 triệu đồng |
| Vợ, chồng; cha mẹ đẻ, cha dượng, mẹ kế, cha mẹ nuôi; cha mẹ vợ hoặc chồng | Trong độ tuổi lao động: không có khả năng lao động và thu nhập không quá 3 triệu đồng/tháng. Ngoài độ tuổi lao động: thu nhập không quá 3 triệu đồng/tháng |
| Anh chị em ruột, ông bà, cô dì chú bác cậu ruột, cháu ruột không nơi nương tựa | Đang sống cùng, người nộp thuế có nghĩa vụ nuôi dưỡng; điều kiện độ tuổi lao động và thu nhập như nhóm trên |
Người không có khả năng lao động là người có tỷ lệ suy giảm khả năng lao động từ 81% trở lên. Người nộp thuế tự chịu trách nhiệm xác định và kê khai trung thực thu nhập của người phụ thuộc; khai sai sẽ bị xử lý khi cơ quan thuế phát hiện.
Ngưỡng thu nhập của người phụ thuộc tăng lên 3 triệu đồng
Theo Điều 3 Thông tư 87/2026/TT-BTC, thu nhập bình quân tháng trong năm từ tất cả các nguồn của người phụ thuộc không vượt quá 3 triệu đồng, thay cho mức 1 triệu đồng trước đây (theo bản tin của PwC Việt Nam). Thông tư có hiệu lực từ ngày 01/7/2026, các quy định về thu nhập từ tiền lương, tiền công của cá nhân cư trú áp dụng từ ngày 01/01/2026.
Thay đổi này mở rộng đáng kể nhóm có thể đăng ký người phụ thuộc. Cha mẹ nhận lương hưu thấp, sinh viên làm thêm hoặc vợ, chồng có thu nhập nhỏ dưới 3 triệu đồng mỗi tháng nay có thể được xem xét, nếu đáp ứng các điều kiện còn lại về độ tuổi và khả năng lao động.Mức giảm trừ gia cảnh hiện hành
Theo Điều 10 Luật Thuế thu nhập cá nhân 2025, mức giảm trừ gia cảnh áp dụng cho thu nhập từ tiền lương, tiền công của cá nhân cư trú gồm:
- Bản thân người nộp thuế: 15,5 triệu đồng/tháng, tương đương 186 triệu đồng/năm.
- Mỗi người phụ thuộc: 6,2 triệu đồng/tháng, tương đương 74,4 triệu đồng/năm.
Ví dụ, một người có 2 con dưới 18 tuổi đã đăng ký người phụ thuộc được trừ tổng cộng 15,5 + 2 × 6,2 = 27,9 triệu đồng mỗi tháng trước khi tính thuế. Nếu thu nhập chịu thuế từ tiền lương sau khi trừ bảo hiểm bắt buộc không vượt quá mức này, người đó không phải nộp thuế thu nhập cá nhân. Quy định chung về thuế thu nhập cá nhân theo luật mới được MAN tổng hợp tại bài tổng quan thuế TNCN.
Lưu ý khi đăng ký người phụ thuộc cho năm 2027
Từ hướng dẫn mới, người lao động và bộ phận nhân sự nên lưu ý:
- Kiểm tra người phụ thuộc đã đăng ký. Đăng ký từ các năm trước vẫn có hiệu lực nếu không thay đổi; chỉ cần đăng ký mới khi phát sinh người phụ thuộc mới hoặc đổi người được tính giảm trừ.
- Rà soát lại cha mẹ, vợ chồng có thu nhập nhỏ. Với ngưỡng 3 triệu đồng, nhiều trường hợp trước đây bị loại nay có thể đăng ký.
- Thống nhất trong gia đình ai đăng ký cho từng người phụ thuộc, vì mỗi người chỉ được tính cho một người nộp thuế trong năm.
- Nộp sớm thay vì đợi cuối năm, để được tạm tính giảm trừ ngay từ tháng đăng ký, giảm số thuế tạm khấu trừ hằng tháng.
Các bước đăng ký chi tiết có tại bài hướng dẫn đăng ký người phụ thuộc. Nguyên tắc giảm trừ gia cảnh trong Nghị định 253/2026/NĐ-CP được EY Việt Nam tóm tắt cùng các điểm mới khác của luật. Người làm công ăn lương có thể tham khảo thêm 21 khoản thu nhập được miễn thuế thu nhập cá nhân theo luật mới để tính đúng thu nhập chịu thuế trước khi trừ gia cảnh.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Chuyển giá
Tin tức Báo cáo Thuế