

Tặng quà Tết có cần xuất hóa đơn không? Câu trả lời là có. Theo khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP, có hiệu lực từ ngày 01/7/2026, hàng hóa, dịch vụ dùng để cho, biếu, tặng, trả thay lương cho người lao động hoặc tiêu dùng nội bộ đều phải lập hóa đơn điện tử, trừ các trường hợp không phải sử dụng hóa đơn tại Điều 7 của Nghị định.
Vì vậy, khi hỏi tặng quà Tết có cần xuất hóa đơn, doanh nghiệp tặng quà Tết Đinh Mùi 2027 cho nhân viên bằng hàng hóa, hiện vật như giỏ quà, bánh kẹo, gạo, thiết bị gia dụng vẫn phải lập hóa đơn, dù không thu tiền của người lao động.
Căn cứ xác định tặng quà Tết có cần xuất hóa đơn
Nghị định 254/2026/NĐ-CP được ban hành ngày 30/6/2026, thay thế Nghị định 123/2020/NĐ-CP đã được sửa đổi bởi Nghị định 70/2025/NĐ-CP. Khoản 1 Điều 4 quy định khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn điện tử giao cho người mua, bao gồm cả hàng hóa, dịch vụ dùng để:
- Khuyến mại, quảng cáo, hàng mẫu.
- Cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ.
- Xuất dưới hình thức cho vay, cho mượn.
Quà Tết tặng người lao động thuộc nhóm cho, biếu, tặng nên câu trả lời cho việc tặng quà Tết có cần xuất hóa đơn là có. Hóa đơn phải đúng định dạng chuẩn dữ liệu, phản ánh trung thực nghiệp vụ, và người bán chịu trách nhiệm về tính chính xác của hóa đơn đã lập. Tổng quan các điểm mới của Nghị định được tổng hợp tại bản tin thuế của EY Việt Nam.
Tặng quà Tết có cần xuất hóa đơn ngay khi trao quà
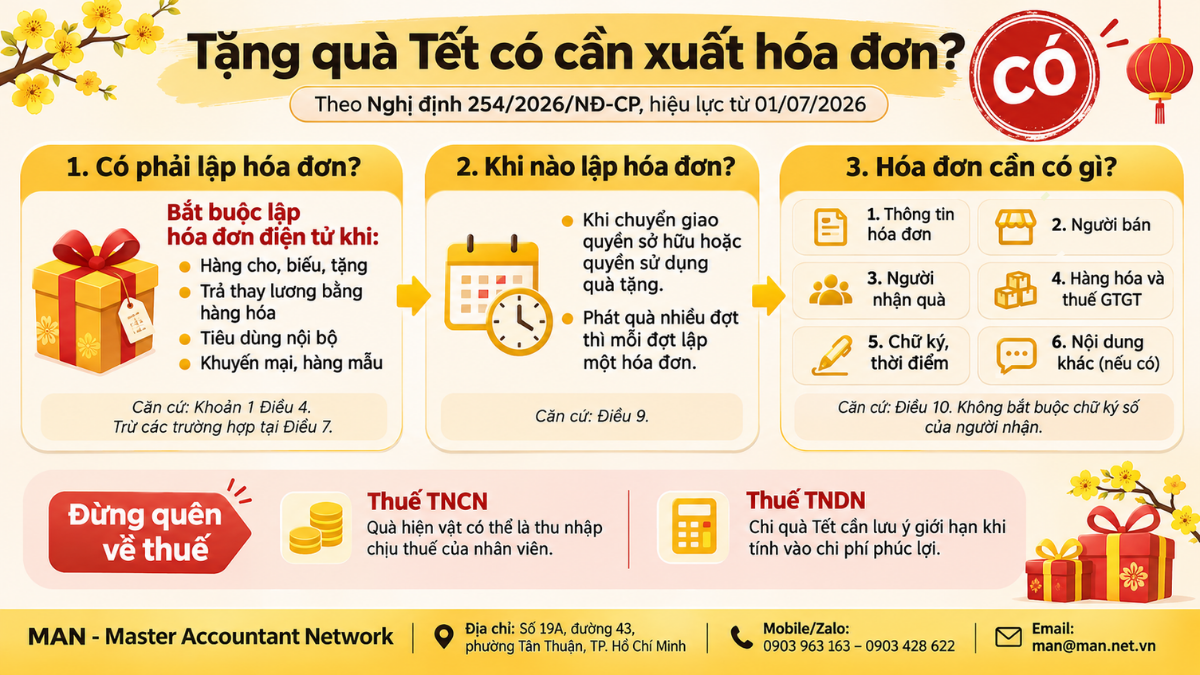
Theo khoản 1 Điều 9 Nghị định 254/2026/NĐ-CP, thời điểm lập hóa đơn đối với hàng hóa là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa, không phân biệt đã thu tiền hay chưa. Với quà Tết, đó là thời điểm doanh nghiệp trao quà cho người lao động.
Trường hợp phát quà làm nhiều đợt, khoản 3 Điều 9 yêu cầu mỗi lần giao hàng đều phải lập hóa đơn cho khối lượng, giá trị tương ứng. Bản tin của EY Việt Nam cũng ghi nhận Nghị định 254/2026/NĐ-CP làm rõ việc lập hóa đơn tổng hợp theo tháng hoặc quý đối với hàng hóa dùng để khuyến mại, biếu tặng, phù hợp kỳ khai thuế giá trị gia tăng; doanh nghiệp nên đối chiếu điều kiện cụ thể tại văn bản gốc trước khi áp dụng.
Hóa đơn tặng quà Tết phải có những nội dung gì
Khi tặng quà Tết có cần xuất hóa đơn đầy đủ nội dung như hóa đơn bán hàng thông thường không? Khoản 1 Điều 10 Nghị định 254/2026/NĐ-CP yêu cầu hóa đơn có các nhóm nội dung sau:
| Nhóm nội dung | Yêu cầu cụ thể | Lưu ý với quà Tết |
| Thông tin hóa đơn | Tên hóa đơn, ký hiệu hóa đơn, ký hiệu mẫu số, số hóa đơn | Dùng mẫu hóa đơn đang sử dụng của doanh nghiệp |
| Người bán | Tên, địa chỉ, mã số thuế | Là doanh nghiệp tặng quà |
| Người mua | Tên, địa chỉ, mã số thuế hoặc mã số đơn vị quan hệ ngân sách hoặc số định danh cá nhân | Ghi thông tin người nhận quà |
| Hàng hóa | Tên, đơn vị tính, số lượng, đơn giá, thành tiền chưa thuế, thuế suất, tiền thuế GTGT, tổng tiền thanh toán | Ghi đúng từng loại quà và số lượng |
| Chữ ký, thời điểm | Chữ ký người bán; thời điểm lập theo Điều 9; thời điểm ký số; mã cơ quan thuế nếu là hóa đơn có mã | Hóa đơn điện tử không bắt buộc chữ ký số của người mua, trừ khi các bên có thỏa thuận |
| Nội dung khác | Phí, lệ phí, chiết khấu thương mại, khuyến mại (nếu có) |
Thiếu một trong các nội dung bắt buộc, hóa đơn có thể không được chấp nhận khi cơ quan thuế kiểm tra, ảnh hưởng đến việc kê khai thuế giá trị gia tăng và chi phí của doanh nghiệp.
Lưu ý thuế khác khi tặng quà Tết cho người lao động
Ngoài câu hỏi tặng quà Tết có cần xuất hóa đơn, quà Tết bằng hiện vật còn liên quan đến hai loại thuế khác. Doanh nghiệp nên rà soát cùng lúc để tránh bị loại chi phí hoặc truy thu:
- Thuế thu nhập cá nhân: quà tặng nhân viên có thể là thu nhập chịu thuế của người lao động; cách xác định và thời điểm khấu trừ được phân tích tại bài quà tặng nhân viên khi nào khấu trừ thuế TNCN.
- Thuế thu nhập doanh nghiệp: khoản chi quà Tết nếu được xác định là chi phúc lợi thì cần lưu ý giới hạn được trừ, xem bài chi phúc lợi được trừ khi tính thuế TNDN tối đa 01 tháng lương.
Nếu doanh nghiệp vừa tặng quà vừa thưởng Tết bằng tiền, phần tiền thưởng tính thuế thu nhập cá nhân theo hướng dẫn tại bài thưởng cuối năm 2026 tính thuế TNCN. Nguồn tham khảo: Thư Viện Pháp Luật.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức Báo cáo Thuế Kế toán - Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế