

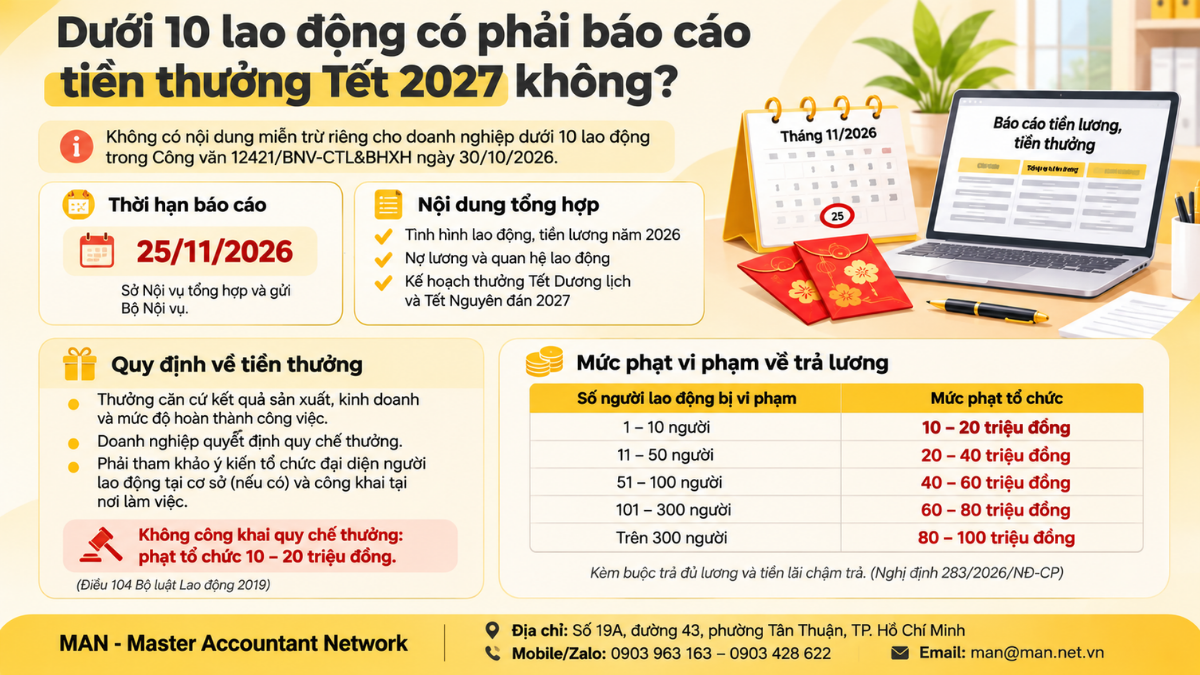
Báo cáo tiền thưởng Tết 2027 không có quy định miễn cho doanh nghiệp dưới 10 lao động. Theo Công văn 12421/BNV-CTL&BHXH ngày 30/10/2026, Bộ Nội vụ giao Sở Nội vụ các tỉnh, thành phố tổng hợp tình hình tiền lương, tiền thưởng và gửi về Bộ trước ngày 25/11/2026. Doanh nghiệp, dù chỉ vài lao động, cần cung cấp số liệu khi được Sở Nội vụ hoặc Ban quản lý khu công nghiệp yêu cầu.
Công văn 12421/BNV-CTL&BHXH yêu cầu báo cáo những gì
Công văn 12421/BNV-CTL&BHXH gửi Giám đốc Sở Nội vụ các tỉnh, thành phố, nhằm nắm tình hình tiền lương, tiền thưởng, quan hệ lao động và ổn định quan hệ lao động dịp giáp Tết (theo VietnamPlus). Sở Nội vụ chủ trì, phối hợp với Ban quản lý khu công nghiệp, khu kinh tế, khu chế xuất báo cáo các nội dung sau:
- Tình hình lao động, tiền lương, nợ lương và quan hệ lao động năm 2026.
- Kế hoạch thưởng theo kết quả sản xuất, kinh doanh của doanh nghiệp dịp Tết Dương lịch và Tết Nguyên đán năm 2027.
- Tổng hợp số liệu theo biểu mẫu đính kèm, gửi Bộ Nội vụ qua Cục Tiền lương và Bảo hiểm xã hội trước ngày 25/11/2026.
Công văn cũng đề nghị địa phương hướng dẫn doanh nghiệp xây dựng phương án thưởng dựa trên kết quả kinh doanh năm 2026 theo Điều 104 Bộ luật Lao động 2019 và công khai cho người lao động.
Doanh nghiệp dưới 10 lao động có phải làm báo cáo tiền thưởng Tết 2027
Pháp luật hiện không quy định doanh nghiệp sử dụng dưới 10 lao động được miễn báo cáo tiền thưởng Tết 2027. Đồng thời, công văn cũng không đặt nghĩa vụ chung buộc mọi doanh nghiệp tự nộp báo cáo về Bộ Nội vụ. Cách hiểu đúng là:
- Cơ quan có nghĩa vụ báo cáo Bộ Nội vụ là Sở Nội vụ cấp tỉnh, phối hợp với Ban quản lý khu công nghiệp, khu kinh tế, khu chế xuất.
- Doanh nghiệp cung cấp số liệu khi Sở Nội vụ, Ban quản lý hoặc cơ quan được giao tại địa phương đề nghị, không phân biệt số lượng lao động.
Vì vậy, doanh nghiệp nhỏ không nên bỏ qua văn bản đề nghị báo cáo từ địa phương. Mẫu biểu và thời hạn nộp cụ thể do từng Sở Nội vụ hướng dẫn, thường sớm hơn mốc 25/11/2026 để kịp tổng hợp.
Hạn báo cáo năm nay sớm hơn một tháng
Năm trước, Công văn 10287/BNV-CTL&BHXH ngày 06/11/2025 yêu cầu báo cáo tình hình tiền lương, tiền thưởng Tết 2026 trước ngày 25/12/2025. Với báo cáo tiền thưởng Tết 2027, mốc tổng hợp của Sở Nội vụ là 25/11/2026, sớm hơn một tháng. Những lưu ý khi xây dựng phương án thưởng theo công văn năm trước vẫn được MAN tổng hợp tại bài Công văn 10287/BNV-CTL&BHXH.
Mức phạt liên quan đến tiền lương, tiền thưởng Tết
Thưởng Tết không bắt buộc, nhưng quy chế thưởng thì phải công khai. Theo khoản 2 Điều 104 Bộ luật Lao động 2019, quy chế thưởng do người sử dụng lao động quyết định và công bố công khai tại nơi làm việc, sau khi tham khảo ý kiến tổ chức đại diện người lao động nếu có. Nghị định 283/2026/NĐ-CP, có hiệu lực từ ngày 10/9/2026 (theo LuatVietnam), quy định các mức phạt sau:
| Hành vi vi phạm | Mức phạt cá nhân | Mức phạt tổ chức (gấp 2 lần) |
| Không công khai quy chế thưởng, thang lương, bảng lương; không tham khảo ý kiến tổ chức đại diện người lao động | 5 đến 10 triệu đồng | 10 đến 20 triệu đồng |
| Chậm trả, trả thiếu lương với 01 đến 10 người lao động | 5 đến 10 triệu đồng | 10 đến 20 triệu đồng |
| Từ 11 đến 50 người lao động | 10 đến 20 triệu đồng | 20 đến 40 triệu đồng |
| Từ 51 đến 100 người lao động | 20 đến 30 triệu đồng | 40 đến 60 triệu đồng |
| Từ 101 đến 300 người lao động | 30 đến 40 triệu đồng | 60 đến 80 triệu đồng |
| Từ 301 người lao động trở lên | 40 đến 50 triệu đồng | 80 đến 100 triệu đồng |
Ngoài tiền phạt, doanh nghiệp chậm trả lương còn bị buộc trả đủ lương kèm tiền lãi tính theo lãi suất tiền gửi không kỳ hạn cao nhất của các ngân hàng thương mại nhà nước tại thời điểm xử phạt. Với doanh nghiệp dưới 10 lao động, mức phạt tổ chức cho hành vi chậm trả lương là 10 đến 20 triệu đồng, tương đương mức phạt khi không công khai quy chế thưởng.
Doanh nghiệp nhỏ nên chuẩn bị gì trước Tết 2027
Để vừa đáp ứng yêu cầu báo cáo tiền thưởng Tết 2027, vừa tránh rủi ro bị phạt, doanh nghiệp nên làm bốn việc:
- Kiểm tra văn bản từ Sở Nội vụ, Ban quản lý khu công nghiệp gửi qua email, hệ thống quản lý văn bản hoặc cổng thông tin địa phương, để nộp đúng mẫu và đúng hạn.
- Ban hành hoặc cập nhật quy chế thưởng, công khai tại nơi làm việc trước khi chi thưởng, có ý kiến tổ chức đại diện người lao động nếu có.
- Lên lịch trả lương tháng 12/2026 và tháng 01/2027 đúng hạn, nhất là khi dòng tiền cuối năm căng.
- Tính thuế thu nhập cá nhân trên tiền thưởng trước khi chi trả; cách tính được hướng dẫn tại bài thưởng cuối năm 2026 tính thuế TNCN.
Ngoài báo cáo này, cuối năm 2026 và đầu năm 2027 doanh nghiệp còn nhiều báo cáo lao động định kỳ khác, được tổng hợp tại bài 7 báo cáo doanh nghiệp phải nộp cuối năm 2026 và đầu năm 2027.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Chuyển giá
Tin tức Báo cáo Thuế